ในบทความนี้ FlowAccount จะพาคุณไปดูให้ครบทุกประเด็น ตั้งแต่วิธีคำนวณเงินที่ได้รับ เงื่อนไขภาษีเมื่อลาออกก่อนและหลัง 5 ปี ไปจนถึงขั้นตอนหลังลาออกและทางเลือกในการจัดการเงินก้อนนี้ เพื่อให้คุณตัดสินใจได้อย่างถูกต้องและวางแผนการเงินได้ทันท่วงที
กองทุนสำรองเลี้ยงชีพ ลาออกได้เท่าไหร่ ?
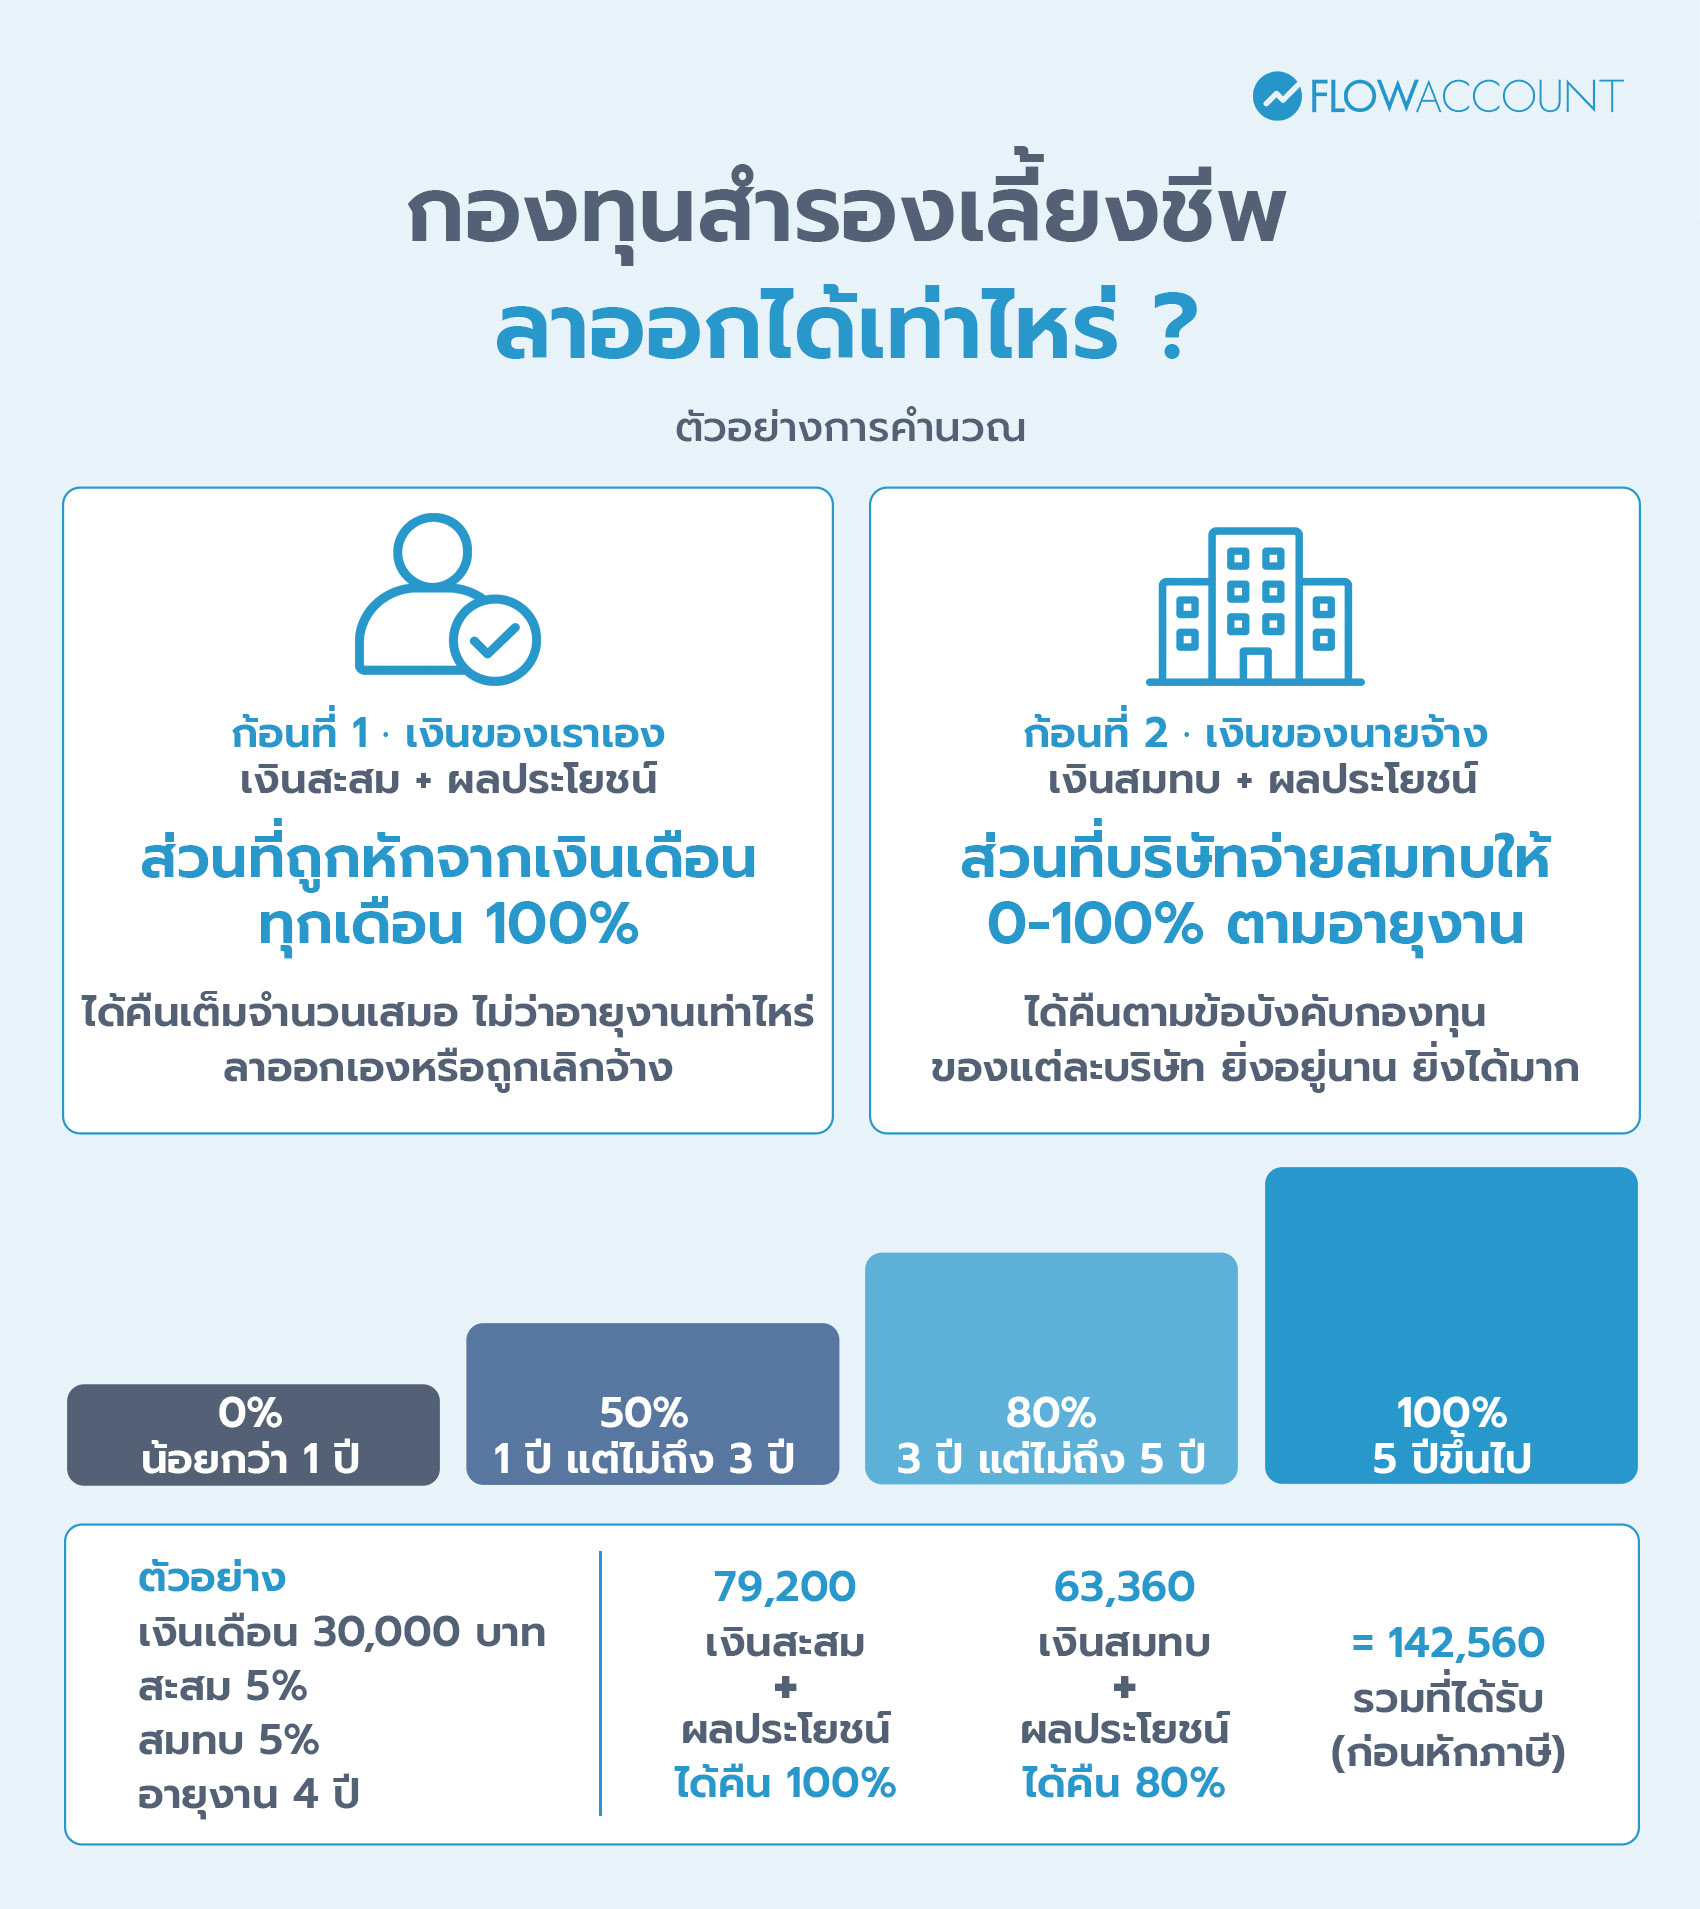
กองทุนสำรองเลี้ยงชีพ (Provident Fund หรือ PVD) คือสวัสดิการที่นายจ้างและลูกจ้างร่วมกันจัดตั้งขึ้นโดยความสมัครใจ เพื่อเป็นเงินออมไว้ใช้ยามเกษียณหรือออกจากงาน โดยเงินในกองทุนแบ่งเป็น 2 ก้อนหลักคือ เงินสะสม (ส่วนที่ลูกจ้างจ่ายเข้ากองทุนเอง) และเงินสมทบ (ส่วนที่นายจ้างจ่ายสมทบให้) พร้อมผลประโยชน์จากการลงทุนของเงินแต่ละก้อน ส่วน "กองทุนสำรองเลี้ยงชีพ ลาออกได้เท่าไหร่" คือ
- เงินสะสมของตัวเอง + ผลประโยชน์ ได้คืน 100% เสมอทุกกรณี ไม่ว่าจะทำงานมานานแค่ไหน
- เงินสมทบของนายจ้าง + ผลประโยชน์ ได้คืนตามอายุงาน ตามข้อบังคับของกองทุนแต่ละบริษัท
โดยเรามาดูรายละเอียดของเงินแต่ละก้อนกัน
ส่วนที่ 1 เงินสะสมของลูกจ้าง ได้คืนเต็มจำนวนเสมอ
เงินสะสมคือเงินของลูกจ้างเองที่ถูกหักจากเงินเดือนไปสมทบเข้ากองทุนทุกเดือน ไม่ว่าจะลาออกตอนไหน อายุงานเท่าไหร่ หรือแม้แต่ถูกเลิกจ้าง เงินส่วนนี้พร้อมผลประโยชน์จากการลงทุนก็ได้คืนเต็มจำนวนเสมอ เพราะเป็นเงินของลูกจ้างเองตั้งแต่ต้น
ส่วนที่ 2 เงินสมทบของนายจ้าง ได้คืนตามอายุงาน (Vesting)
ส่วนนี้คือจุดที่ทำให้หลายคนได้เงินคืนไม่เต็ม 100% เพราะบริษัทส่วนใหญ่กำหนดเงื่อนไขการจ่ายเงินสมทบคืน (Vesting) ไว้ในข้อบังคับกองทุน เพื่อจูงใจให้พนักงานทำงานด้วยในระยะยาว ยิ่งอายุงานมาก สัดส่วนเงินสมทบที่ได้คืนก็ยิ่งสูงขึ้น
ตารางด้านล่างเป็นตัวอย่างเงื่อนไขที่พบบ่อยเท่านั้น ไม่ใช่อัตราตายตัวตามกฎหมาย เพราะแต่ละบริษัทกำหนดไว้ไม่เหมือนกัน ก่อนตัดสินใจลาออกจึงควรตรวจสอบข้อบังคับกองทุนของบริษัทตัวเองเสมอ
| อายุงาน | เงินสมทบนายจ้างที่ได้รับคืน (ตัวอย่างที่พบบ่อย) |
|---|---|
| น้อยกว่า 1 ปี | 0% |
| 1 ปี แต่ไม่ถึง 3 ปี | 50% |
| 3 ปี แต่ไม่ถึง 5 ปี | 80% |
| 5 ปีขึ้นไป | 100% |
ตัวอย่างคำนวณ กองทุนสำรองเลี้ยงชีพ ลาออกได้เท่าไหร่ ?
ลองมาดูตัวอย่างเพื่อให้เห็นภาพชัดขึ้น โดยเคสตัวอย่าง: เงินเดือน 30,000 บาท สะสมเข้ากองทุน 5% นายจ้างสมทบ 5% ทำงานมาแล้ว 4 ปี (สมมติผลประโยชน์จากการลงทุนของเงินแต่ละก้อนอยู่ที่ 10%)
- เงินสะสมที่สะสมมา ≈ 30,000 × 5% × 48 เดือน = 72,000 บาท + ผลประโยชน์ ≈ 7,200 บาท → ได้คืน 79,200 บาท (100%)
- เงินสมทบนายจ้าง ≈ 72,000 บาท + ผลประโยชน์ ≈ 7,200 บาท รวม 79,200 บาท แต่อายุงาน 4 ปี ได้คืนตามเงื่อนไข 80% → ได้คืน 63,360 บาท
- รวมเงินที่ได้รับก่อนหักภาษี ≈ 142,560 บาท (ส่วนที่หายไป 15,840 บาท คือเงินสมทบที่ยังไม่ครบเงื่อนไข ซึ่งจะตกเป็นของกองทุนตามข้อบังคับ)
หมายเหตุ: ตัวเลขผลประโยชน์ในตัวอย่างนี้เป็นเพียงการสมมติเพื่อให้เห็นภาพ ผลตอบแทนจริงขึ้นอยู่กับนโยบายการลงทุนที่คุณเลือกไว้กับกองทุน
เงินกองทุนสำรองเลี้ยงชีพ ต้องเสียภาษีไหม ?
เงินสะสมของตัวเองไม่ต้องเสียภาษี ส่วนเงินอีก 3 ก้อน (เงินสมทบของนายจ้าง + ผลประโยชน์ของเงินสะสม + ผลประโยชน์ของเงินสมทบ) ภาระภาษีขึ้นอยู่กับอายุงาน ดังนี้
| กรณี | ภาระภาษีของเงินสมทบ + ผลประโยชน์ |
| ลาออก อายุงานน้อยกว่า 5 ปี | ต้องนำไปรวมคำนวณกับเงินได้ประจำปีตามปกติ (ภ.ง.ด.90/91) ตามมาตรา 48(1) แห่งประมวลรัษฎากร |
| ลาออก อายุงานตั้งแต่ 5 ปีขึ้นไป | เลือกแยกยื่นต่างหากจากเงินได้อื่นได้ โดยใช้ใบแนบ ภ.ง.ด.90/91 ซึ่งหักค่าใช้จ่ายได้มากกว่า ทำให้เสียภาษีน้อยลง ตามมาตรา 48(5) แห่งประมวลรัษฎากร ประกอบประกาศอธิบดีกรมสรรพากร เกี่ยวกับภาษีเงินได้ ฉบับที่ 45 |
| อายุ 55 ปีขึ้นไป และเป็นสมาชิกกองทุนไม่น้อยกว่า 5 ปี | ยกเว้นภาษีทั้งจำนวน |
ตัวอย่างทั้ง 3 กรณี: สมมติเงินเดือน 30,000 บาท สะสม/สมทบ 5% ผลประโยชน์สมมติ 10% ต่อก้อนเท่ากันทุกกรณี
กรณี 1 — อายุงาน 4 ปี: ได้รับรวม 142,560 บาท (ตามตัวอย่างคำนวณก่อนหน้า) หักเงินสะสมของตัวเอง 72,000 บาทที่ไม่ต้องเสียภาษี เหลือส่วนที่ต้องเสียภาษี = 142,560 − 72,000 = 70,560 บาท นำไปรวมคำนวณภาษีกับเงินได้ประจำปีตามปกติ (มาตรา 48(1) แห่งประมวลรัษฎากร)
กรณี 2 — อายุงาน 6 ปี (ได้รับเงินสมทบเต็ม 100%, สมมติว่ายังไม่ถึงอายุ 55 ปี): เงินสะสม 108,000 บาท + ผลประโยชน์ 10,800 บาท และเงินสมทบ 108,000 บาท + ผลประโยชน์ 10,800 บาท รวมรับทั้งหมด 237,600 บาท หักเงินสะสม 108,000 บาทที่ไม่ต้องเสียภาษี เหลือส่วนที่ต้องเสียภาษี = 129,600 บาท เลือกแยกยื่นด้วยใบแนบ ภ.ง.ด.90/91 หักค่าใช้จ่ายได้ 7,000 × 6 ปี = 42,000 บาท เหลือ 87,600 บาท หักได้อีก 50% ของส่วนที่เหลือ = 43,800 บาท เหลือเงินได้สุทธิ 43,800 บาท ก่อนคำนวณภาษีอัตราก้าวหน้า
กรณีนี้ต่ำกว่ากรณี 1 มาก แม้ยอดรับจะสูงกว่า เนื่องจากคำนวณตามมาตรา 48(5) แห่งประมวลรัษฎากร ประกอบประกาศอธิบดีกรมสรรพากร เกี่ยวกับภาษีเงินได้ ฉบับที่ 45
กรณี 3 — อายุ 55 ปีขึ้นไป + เป็นสมาชิกกองทุนมาแล้ว 6 ปี: ได้รับรวม 237,600 บาทเท่ากรณี 2 แต่ ไม่ต้องเสียภาษีเลยทั้งจำนวน
หากไม่อยากให้เงินก้อนนี้ถูกหักภาษีทันทีตอนลาออกก่อน 5 ปีภาษี ยังมีทางเลือกอื่นนอกจากรับเป็นเงินสด เช่น คงเงินไว้ในกองทุนเดิม โอนย้ายไปกองทุนสำรองเลี้ยงชีพของนายจ้างใหม่ หรือโอนย้าย RMF for PVD (กองทุนรวมเพื่อการเลี้ยงชีพที่รับโอนเงินจากกองทุนสำรองเลี้ยงชีพโดยเฉพาะ) ซึ่งมีกรอบเวลาและเงื่อนไขตามที่กรมสรรพากรกำหนด ควรสอบถามรายละเอียดกับ บลจ. ที่ดูแลกองทุนก่อนดำเนินการทุกครั้ง
ลาออกจากกองทุนสำรองเลี้ยงชีพแล้วกี่วันได้เงิน ต้องทำอะไรบ้าง ?
- ขั้นตอน: แจ้งความประสงค์กับ HR พร้อมยื่นใบลาออก → HR แจ้งบริษัทจัดการกองทุน (บลจ.) → กรอกแบบฟอร์มขอรับเงินและระบุบัญชีรับโอน → รอ บลจ. คำนวณมูลค่าหน่วยลงทุน ณ วันสิ้นสุดสมาชิกภาพ → รับเงินโอนเข้าบัญชี
- ระยะเวลา: โดยทั่วไปประมาณ 15-45 วันทำการ ขึ้นอยู่กับรอบการดำเนินงานของ HR และ บลจ. แนะนำให้สอบถาม HR โดยตรงเพื่อวางแผนการเงินช่วงเปลี่ยนงาน
หมายเหตุ: ก่อนลาออก ควรเช็กยอดเงินของตัวเองทั้งจากใบแจ้งยอด (Statement) รายปี และแอปพลิเคชันหรือเว็บไซต์ของ บลจ. ที่ดูแลกองทุน เพื่อให้วางแผนเรื่องเงินและภาษีได้ล่วงหน้า
จัดการเรื่องเงินเดือนและสวัสดิการพนักงานให้ครบ ด้วย FlowAccount Payroll
สรุปแล้วเงินสะสมของตัวเองได้คืน 100% เสมอ ส่วนเงินสมทบของนายจ้างได้คืนตามอายุงานที่ข้อบังคับกองทุนกำหนด และอย่าลืมเรื่องภาษี เพราะการลาออกเมื่ออายุงานไม่ถึง 5 ปีจะทำให้เงินสมทบและผลประโยชน์ถูกนำไปรวมคำนวณภาษีทั้งก้อน ก่อนตัดสินใจลาออกจึงควรเช็กทั้งข้อบังคับกองทุนและผลกระทบทางภาษีให้ชัดเจน
สำหรับฝั่งนายจ้างและ HR การดูแลสวัสดิการพนักงานให้ถูกต้องคือส่วนหนึ่งของงานเงินเดือนที่ต้องแม่นยำทุกเดือน ทั้งการหักเงินสะสมเข้ากองทุน การนำส่งเงินสมทบประกันสังคม การหักภาษี ณ ที่จ่าย ไปจนถึงการคำนวณเงินงวดสุดท้ายเมื่อพนักงานลาออก FlowAccount Payroll ช่วยคำนวณเงินเดือน ภาษี และประกันสังคมอัตโนมัติตามอัตราล่าสุด พร้อมออกสลิปเงินเดือนออนไลน์และไฟล์สำหรับยื่น ภ.ง.ด.1 ลดงานเอกสารและความผิดพลาดของ HR ได้ในระบบเดียว
คำถามที่พบบ่อย (FAQs) เกี่ยวกับกองทุนสำรองเลี้ยงชีพเมื่อลาออก
Q : ลาออกก่อนทำงานครบ 1 ปี ได้เงินกองทุนสำรองเลี้ยงชีพไหม ?
A : ได้เฉพาะเงินสะสมของตัวเองพร้อมผลประโยชน์คืนเต็มจำนวน ส่วนเงินสมทบของนายจ้าง หลายบริษัทกำหนดว่าอายุงานไม่ถึง 1 ปีจะยังไม่ได้รับ ต้องตรวจสอบข้อบังคับกองทุนของบริษัทตัวเองเพื่อความชัดเจน
Q : ถูกเลิกจ้าง ได้เงินกองทุนสำรองเลี้ยงชีพต่างจากลาออกเองไหม ?
A : เงื่อนไขการได้รับเงินสมทบยังยึดตามข้อบังคับกองทุนเหมือนกัน แต่บางกองทุนกำหนดเงื่อนไขพิเศษไว้สำหรับกรณีถูกเลิกจ้างโดยเฉพาะ ทั้งนี้กรณีถูกเลิกจ้างยังมีสิทธิได้เงินชดเชยเลิกจ้างและสิทธิว่างงานจากประกันสังคมเพิ่มด้วย ซึ่งเป็นคนละส่วนกับกองทุนสำรองเลี้ยงชีพ
Q : เงินกองทุนสำรองเลี้ยงชีพ เป็นคนละส่วนกับประกันสังคมใช่ไหม ?
A : เป็นคนละกองทุนกันโดยสิ้นเชิง ประกันสังคมเป็นกองทุนภาคบังคับตามกฎหมาย ส่วนกองทุนสำรองเลี้ยงชีพเป็นสวัสดิการโดยสมัครใจที่นายจ้างและลูกจ้างร่วมกันจัดตั้ง ลาออกจากงานจึงได้รับสิทธิจากทั้งสองส่วนแยกกัน
Q : บริษัทไม่มีกองทุนสำรองเลี้ยงชีพ ผิดกฎหมายไหม ?
A : ไม่ผิด เพราะเป็นสวัสดิการโดยสมัครใจ แต่ตั้งแต่ 1 ตุลาคม 2569 (ข้อมูล ณ วันที่เผยแพร่บทความ) นายจ้างที่มีลูกจ้างตั้งแต่ 10 คนขึ้นไปและไม่มีกองทุนสำรองเลี้ยงชีพ ต้องนำส่งเงินเข้ากองทุนสงเคราะห์ลูกจ้างแทน ตามที่กำหนดในกฎหมายแรงงาน
Q : คงเงินไว้ในกองทุนเดิมได้นานแค่ไหน ?
A : ขึ้นอยู่กับข้อบังคับของแต่ละกองทุน บางแห่งกำหนดระยะเวลาสูงสุดไว้ และมักมีค่าธรรมเนียมรักษาสถานะสมาชิกรายปี ควรสอบถาม บลจ. ที่ดูแลกองทุนโดยตรง
About Author
ที่ปรึกษาในด้าน HR Solutions และหลงใหลในการพัฒนาผลิตภัณฑ์ให้ตอบโจทย์ผู้ใช้งานจริง ด้วยประสบการณ์ในสาย SaaS และระบบบริหารทรัพยากรบุคคล มุ่งเน้นการเชื่อมโยงมุมมองธุรกิจกับเทคโนโลยี เพื่อสร้างโซลูชันที่ใช้งานได้จริงและสร้างคุณค่าให้กับองค์กรอย่างยั่งยืน