บทความนี้ FlowAccount สรุปเรื่องลดหย่อนบุตร 2570 (ของปีภาษี 2569) ให้ครบในที่เดียว ตั้งแต่ลดหย่อนภาษีบุตรได้เท่าไหร่ ได้กี่คน ได้ถึงอายุเท่าไหร่ พ่อแม่ใช้สิทธิได้ทั้งคู่ไหม ไปจนถึงเงื่อนไขและเอกสารที่ต้องเตรียม เพื่อให้คุณวางแผนภาษีปีนี้และยื่นแบบต้นปีหน้าได้อย่างมั่นใจ
ลดหย่อนบุตร คืออะไร ?
ลดหย่อนบุตร คือค่าลดหย่อนภาษีเงินได้บุคคลธรรมดาแบบเหมาจ่าย ที่กฎหมายให้สิทธิผู้มีเงินได้ซึ่งมีบุตรอยู่ในความอุปการะเลี้ยงดู นำไปหักออกจากเงินได้ก่อนคำนวณภาษี ตามมาตรา 47(1)(ค) แห่งประมวลรัษฎากร โดยไม่ต้องมีค่าใช้จ่ายจริงมาแสดง เพียงมีบุตรที่เข้าเงื่อนไขก็ใช้สิทธิได้
บุตรที่นำมาลดหย่อนได้มี 2 ประเภท คือ บุตรชอบด้วยกฎหมาย ของผู้มีเงินได้หรือของคู่สมรส (รวมถึงลูกติดของสามีหรือภรรยาที่จดทะเบียนสมรสกัน) และ บุตรบุญธรรม ที่จดทะเบียนรับรองถูกต้องตามกฎหมาย โดยผู้ที่จดทะเบียนรับบุตรบุญธรรมเป็นผู้ใช้สิทธิ ส่วนบิดามารดาเดิมจะนำบุตรคนนั้นมาลดหย่อนอีกไม่ได้
ลดหย่อนภาษีบุตรได้เท่าไหร่ต่อปี ?
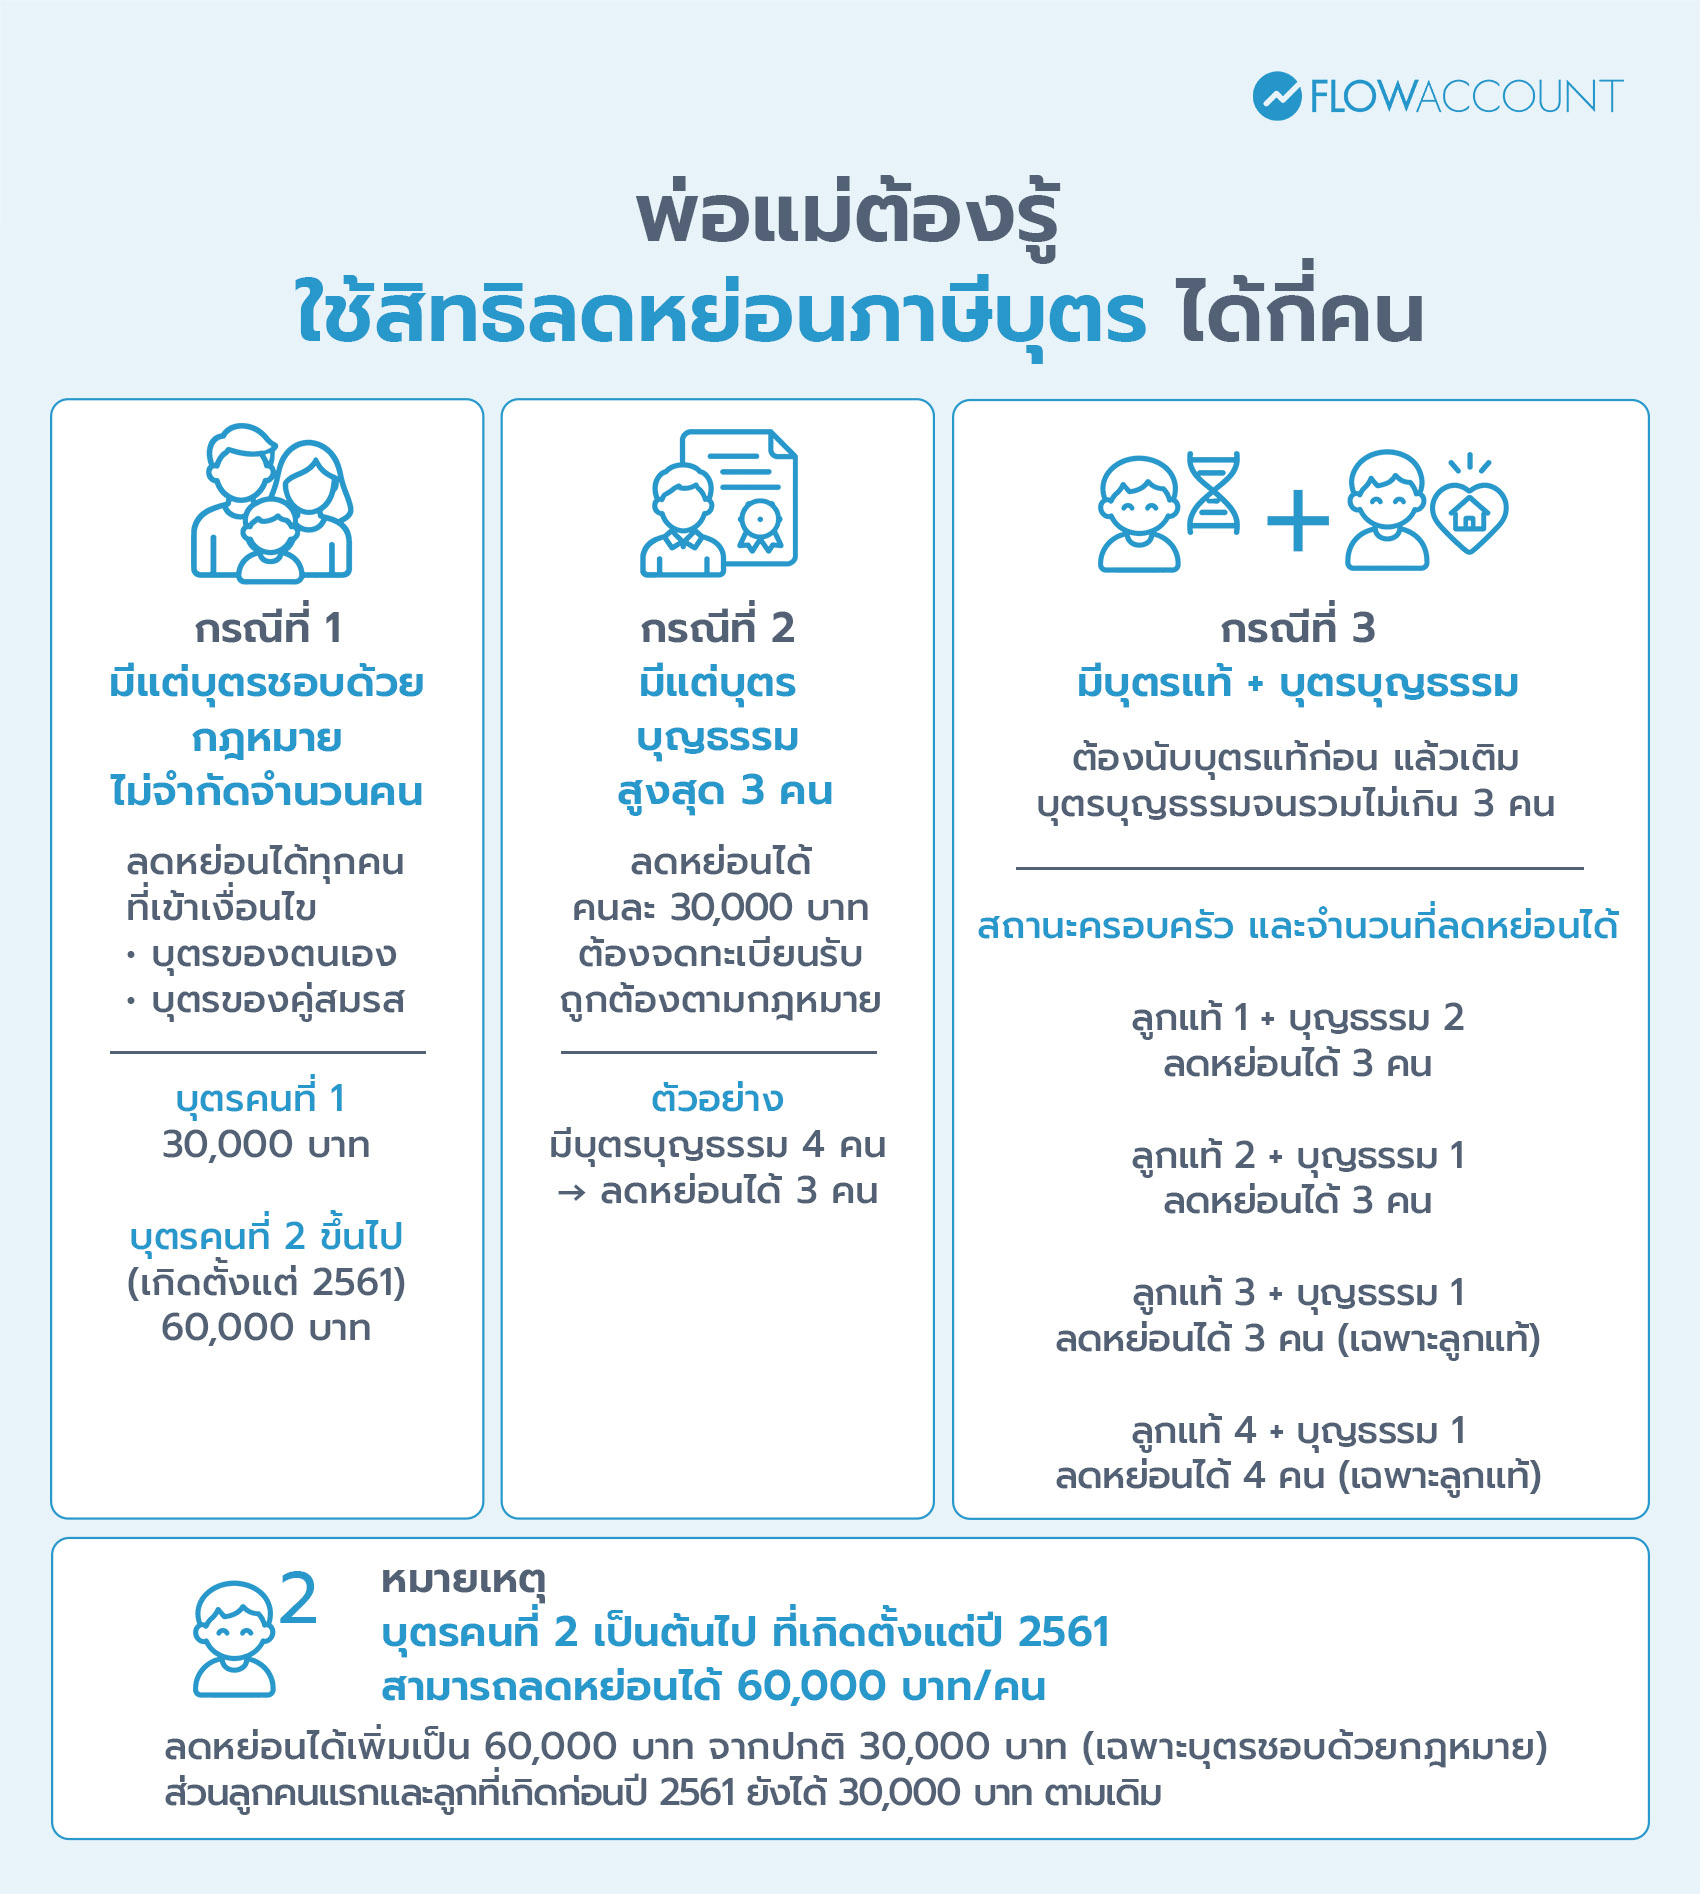
ลดหย่อนบุตรได้เท่าไหร่ เป็นคำถามที่ดูเหมือนตอบง่าย แต่ความจริงแล้วตัวเลขไม่ได้เท่ากันทุกคน เพราะตั้งแต่ปีภาษี 2561 เป็นต้นมา รัฐบาลเพิ่มสิทธิพิเศษให้ครอบครัวที่มีลูกมากกว่า 1 คน เพื่อส่งเสริมการมีบุตร ทำให้จำนวนที่ลดหย่อนได้ขึ้นอยู่กับ 3 ปัจจัย คือ เป็นบุตรชอบด้วยกฎหมายหรือบุตรบุญธรรม เป็นลูกคนที่เท่าไหร่ และเกิดก่อนหรือหลังปี 2561 ซึ่งสรุปได้ตามตารางนี้
| ประเภทบุตร | จำนวนที่ลดหย่อนได้ (ต่อคน) |
| บุตรชอบด้วยกฎหมาย คนที่ 1 | 30,000 บาท |
| บุตรชอบด้วยกฎหมาย คนที่ 2 เป็นต้นไป ที่เกิดตั้งแต่ปี 2561 | 60,000 บาท |
| บุตรชอบด้วยกฎหมาย คนที่ 2 เป็นต้นไป ที่เกิดก่อนปี 2561 | 30,000 บาท |
| บุตรบุญธรรม | 30,000 บาท |
จุดที่หลายคนพลาดคือสิทธิ 60,000 บาทสำหรับบุตรคนที่ 2 เป็นต้นไป ซึ่งเป็นมาตรการส่งเสริมการมีบุตรที่เริ่มใช้ตั้งแต่ปีภาษี 2561 ดังนั้นครอบครัวที่มีลูกคนที่ 2 หรือคนที่ 3 เกิดในปี 2561 เป็นต้นมา จะลดหย่อนลูกคนนั้นได้ 60,000 บาท ไม่ใช่ 30,000 บาท และสิทธินี้ใช้ได้ทุกปีตราบใดที่บุตรยังเข้าเงื่อนไข
นอกจากนี้ หากในปีภาษีนั้นมีค่าฝากครรภ์และค่าคลอดบุตร ยังนำมาลดหย่อนได้อีกตามที่จ่ายจริงไม่เกิน 60,000 บาทต่อการตั้งครรภ์แต่ละครั้ง แต่สิทธิ์นี้จะสามารถนำมาลดหย่อนภาษีได้เฉพาะภรรยาเท่านั้น
ลดหย่อนภาษีบุตรได้กี่คน ? สามารถใช้กับลูกทุกคนได้ไหม
ลดหย่อนบุตรได้กี่คน เคยเป็นเรื่องที่มีเพดานชัดเจน เพราะก่อนปีภาษี 2560 กฎหมายจำกัดให้ลดหย่อนบุตรได้ไม่เกิน 3 คน แต่หลังการแก้ไขประมวลรัษฎากรตั้งแต่ปีภาษี 2560 เป็นต้นมา เพดานนี้ถูกยกเลิกสำหรับบุตรชอบด้วยกฎหมาย คงเหลือข้อจำกัดเฉพาะบุตรบุญธรรมเท่านั้น ดังนั้นคำตอบจึงขึ้นอยู่กับว่าครอบครัวของคุณมีบุตรประเภทไหนบ้าง
- มีแต่บุตรชอบด้วยกฎหมาย : ลดหย่อนบุตรได้ไม่จำกัดจำนวน มีกี่คนก็ใช้สิทธิได้ทุกคนที่เข้าเงื่อนไข เช่น มีลูก 4 คน ลดหย่อนได้ทั้ง 4 คน
- มีแต่บุตรบุญธรรม : ลดหย่อนได้สูงสุด 3 คน
- มีทั้งสองประเภท : ให้นำบุตรชอบด้วยกฎหมายมาหักก่อนทั้งหมด แล้วจึงนำบุตรบุญธรรมมาหักได้เฉพาะเมื่อรวมกันแล้วไม่เกิน 3 คน เช่น มีลูก 2 คนและบุตรบุญธรรม 1 คน ลดหย่อนได้ครบ 3 คน แต่ถ้ามีลูก 3 คนขึ้นไปแล้ว จะนำบุตรบุญธรรมมาหักไม่ได้อีก
การนับลำดับบุตร ให้นับเฉพาะบุตรที่มีชีวิตอยู่เรียงตามอายุจากมากไปน้อย โดยนับรวมบุตรที่อายุเกินเกณฑ์ลดหย่อนแล้วด้วย ซึ่งมีผลต่อการพิจารณาว่าบุตรคนไหนเป็น "คนที่ 2 เป็นต้นไป" ที่ได้สิทธิ 60,000 บาท
ลดหย่อนบุตรได้ถึงอายุเท่าไหร่ ?
บุตรลดหย่อนได้ถึงอายุเท่าไหร่ เป็นอีกคำถามที่พ่อแม่หลายคนตอบผิด เพราะคิดว่าลูกโตเป็นผู้ใหญ่แล้วก็หมดสิทธิทันที ความจริงกฎหมายมองที่ "ภาระเลี้ยงดู" มากกว่าตัวเลขอายุเพียงอย่างเดียว ลูกที่อายุเกิน 20 ปีแต่ยังเรียนมหาวิทยาลัยอยู่ หรือลูกที่ไม่สามารถดูแลตัวเองได้ จึงยังอยู่ในเกณฑ์ลดหย่อนได้ โดยเกณฑ์ทั้งหมดมี 3 ข้อ ซึ่งเข้าข้อใดข้อหนึ่งก็ใช้สิทธิได้
- อายุไม่เกิน 20 ปี (ยังเป็นผู้เยาว์ตามกฎหมาย) ไม่ว่าจะเรียนอยู่หรือไม่
- อายุ 20–25 ปี ที่ยังศึกษาอยู่ในระดับอุดมศึกษา ตั้งแต่อนุปริญญาขึ้นไป รวมถึงหลักสูตรเนติบัณฑิต
- ไม่จำกัดอายุ หากศาลสั่งให้เป็นคนไร้ความสามารถหรือเสมือนไร้ความสามารถ และอยู่ในความอุปการะเลี้ยงดู
จุดสำคัญคือ สิทธิลดหย่อนใช้ได้ "ตลอดปีภาษี" แม้บุตรจะเข้าเงื่อนไขไม่ครบทั้งปีก็ตาม เช่น ลูกเกิดวันที่ 31 ธันวาคม ก็ลดหย่อนปีนั้นได้เต็มจำนวน ลูกจบมหาวิทยาลัยกลางปีแล้วยังไม่ได้ทำงาน ก็ลดหย่อนปีนั้นได้ หรือกรณีบุตรเสียชีวิตระหว่างปี ก็ยังใช้สิทธิลดหย่อนของปีนั้นได้
ส่วนบุตรที่อายุเกิน 20 ปีและไม่ได้เรียนต่อ หรืออายุเกิน 25 ปีแม้จะยังเรียนอยู่ จะนำมาลดหย่อนไม่ได้ ยกเว้นกรณีไร้ความสามารถตามข้อ 3
ลดหย่อนภาษีบุตร ใช้สิทธิได้ทั้งพ่อและแม่ไหม ?
ได้และเป็นจุดที่หลายครอบครัวเสียสิทธิไปโดยไม่รู้ตัว หลักการคือบุตร 1 คน ให้สิทธิลดหย่อนกับพ่อ 1 สิทธิ และแม่ 1 สิทธิ แยกกัน ไม่ใช่สิทธิเดียวที่ต้องแบ่งกัน
- พ่อและแม่ต่างฝ่ายต่างมีเงินได้ และแยกยื่นภาษี : ใช้สิทธิลดหย่อนบุตรได้ทั้งคู่เต็มจำนวน เช่น มีลูก 1 คน พ่อลดหย่อน 30,000 บาท แม่ก็ลดหย่อน 30,000 บาท
- มีเงินได้ฝ่ายเดียว : ฝ่ายที่มีเงินได้ใช้สิทธิลดหย่อนบุตรได้คนละ 30,000 บาท (หรือ 60,000 บาทตามเงื่อนไขบุตรคนที่ 2)
- ยื่นภาษีรวมกัน : ยังได้สิทธิ 2 เท่าเหมือนกรณีแยกยื่น คือนำค่าลดหย่อนบุตรของทั้งพ่อและแม่มารวมกันในแบบเดียว เช่น มีลูก 1 คน ยื่นรวมกันลดหย่อนได้ 60,000 บาท (30,000 × 2)
ดังนั้นครอบครัวที่ทั้งพ่อและแม่มีรายได้ถึงเกณฑ์เสียภาษี ควรตรวจสอบว่าต่างฝ่ายต่างใส่ค่าลดหย่อนบุตรในแบบยื่นภาษีของตัวเองครบหรือไม่ เพราะการใช้สิทธิเพียงฝ่ายเดียวเท่ากับทิ้งเงินคืนภาษีไปเปล่า ๆ
เอกสารที่ใช้ในการลดหย่อนภาษีบุตร มีอะไรบ้าง ?
การยื่นลดหย่อนภาษีบุตรแบบออนไลน์นั้นไม่จำเป็นต้องแนบเอกสาร แต่ก็ควรเก็บไว้เผื่อกรมสรรพากรขอตรวจสอบดังนี้
- กรณีบิดา : สูติบัตรหรือสำเนาทะเบียนบ้านของบุตร ประกอบกับทะเบียนสมรสของบิดามารดา หรือหลักฐานการจดทะเบียนรับรองบุตร หรือหนังสือบันทึกฐานะแห่งครอบครัว แล้วแต่กรณี
- กรณีมารดา : สูติบัตรหรือสำเนาทะเบียนบ้านของบุตร หรือหนังสือบันทึกฐานะแห่งครอบครัว
- กรณีบุตรที่เกิดจากบิดามารดาที่ไม่ได้จดทะเบียนสมรส : บิดาต้องมีหลักฐานการจดทะเบียนรับรองบุตร หรือคำพิพากษาของศาลว่าเป็นบุตรชอบด้วยกฎหมาย จึงจะใช้สิทธิได้ ส่วนมารดาใช้สิทธิได้ตามปกติ โดยในกรณีที่บิดาและมารดา มีการสมรสกันทีหลังก็สามารถใช้ทะเบียนสมรสเป็นเอกสารหลักฐานเพิ่มเติมได้
- กรณีบุตรบุญธรรม : หลักฐานการจดทะเบียนรับบุตรบุญธรรม
ตัวอย่างวิธีการคำนวณภาษีลดหย่อนบุตร 2570 (ปีภาษี 2569)
ตัวอย่างที่ 1 : ครอบครัวหนึ่ง พ่อและแม่ต่างมีเงินได้และแยกยื่นภาษี มีลูก 3 คน คนโตเกิดปี 2558 คนที่ 2 เกิดปี 2562 และคนที่ 3 เกิดปี 2567
| บุตร | ปีเกิด | ลดหย่อนได้ (ต่อผู้มีเงินได้ 1 คน) |
| คนที่ 1 | 2558 | 30,000 บาท |
| คนที่ 2 | 2562 (เกิดหลังพ.ศ. 2561) | 60,000 บาท |
| คนที่ 3 | 2567 (เกิดหลังพ.ศ. 2561) | 60,000 บาท |
| รวม | 150,000 บาท |
พ่อลดหย่อนได้ 150,000 บาท และแม่ก็ลดหย่อนได้อีก 150,000 บาท รวมทั้งครอบครัวใช้สิทธิลดหย่อนบุตรได้ 300,000 บาท หากในปีนั้นมีค่าคลอดบุตรคนที่ 3 ด้วย ยังเพิ่มค่าลดหย่อนฝากครรภ์และคลอดบุตรได้อีกตามที่จ่ายจริงไม่เกิน 60,000 บาท
ตัวอย่างที่ 2 : ครอบครัวหนึ่ง พ่อและแม่ต่างมีเงินได้และแยกกันยื่นภาษี โดยทั้งคู่มีลูก 2 คน คนโตอายุ 24 ปี เรียนจบแล้วและทำงานประจำ มีเงินได้ปีละ 300,000 บาท ส่วนคนที่ 2 อายุ 21 ปี กำลังเรียนปริญญาตรีปี 3 และยังไม่มีรายได้
| บุตร | อายุ / สถานะ | เข้าเงื่อนไขไหม | ลดหย่อนได้ (ต่อผู้มีเงินได้ 1 คน) |
| คนที่ 1 | 24 ปี (เกิดก่อนพ.ศ. 2561) เรียนจบ ทำงานแล้ว มีเงินได้ทั้งปี 300,000 บาท | ไม่เข้าเกณฑ์ อายุเกิน 20 ปีและไม่ได้ศึกษาอยู่ อีกทั้งมีเงินได้ตั้งแต่ 30,000 บาทขึ้นไป | 0 บาท |
| คนที่ 2 | 21 ปี (เกิดก่อนพ.ศ. 2561) กำลังเรียนปริญญาตรี ไม่มีรายได้ | เข้าหลักเกณฑ์ เพราะบุตรอายุไม่เกิน 25 ปีและยังศึกษาระดับอุดมศึกษา | 30,000 บาท |
| รวม | 30,000 บาท |
พ่อลดหย่อนได้ 30,000 บาท และแม่ลดหย่อนได้อีก 30,000 บาท รวมทั้งครอบครัว 60,000 บาท ข้อสังเกตคือคนที่ 2 ได้ 30,000 บาท ไม่ใช่ 60,000 บาท เพราะเกิดก่อนปี 2561 แม้จะเป็นบุตรคนที่ 2 ก็ตาม และหากปีถัดไปคนที่ 2 เรียนจบแล้วเริ่มทำงานมีเงินได้ถึง 30,000 บาท ครอบครัวนี้จะไม่เหลือบุตรที่ลดหย่อนได้เลย
คำแนะนำจากนักบัญชี: หลายครอบครัวยังใส่ลูกคนโตที่ทำงานแล้วไว้ในค่าลดหย่อนต่อเนื่องจากปีก่อน ๆ ซึ่งถ้ากรมสรรพากรตรวจพบจะต้องชำระภาษีเพิ่มพร้อมเงินเพิ่ม ดังนั้นทุกต้นปีควรทบทวนสถานะลูกทุกคนว่ายังเข้าเงื่อนไขอายุ การศึกษา และเงินได้อยู่หรือไม่
ลดหย่อนภาษีบุตร 2570 สิทธิที่คนมีลูกไม่ควรปล่อยให้เสียเปล่า
ลดหย่อนบุตร คือสิทธิที่พ่อแม่ทุกคนที่มีรายได้ถึงเกณฑ์เสียภาษีควรใช้ให้เต็ม ทั้งเรื่องจำนวน 30,000–60,000 บาทต่อคน การใช้สิทธิได้ทั้งพ่อและแม่ และเกณฑ์อายุที่ครอบคลุมถึงลูกวัยมหาวิทยาลัย สิ่งที่ควรทำคือเช็กเงื่อนไขทุกข้อก่อนยื่นแบบ และเก็บเอกสารไว้ให้พร้อม
และถ้าคุณไม่ได้มีแค่ลูกให้ดูแล แต่ยังเป็นเจ้าของธุรกิจหรือมีการรับเป็นฟรีแลนซ์ด้วย เรื่องภาษีจะง่ายขึ้นมากเมื่อรายรับรายจ่ายถูกบันทึกเป็นระบบตั้งแต่ต้นปี ลองใช้ FlowAccount โปรแกรมบัญชีออนไลน์ที่ช่วยให้คุณเห็นตัวเลขของตัวเองชัดตลอดปี และพร้อมสำหรับการยื่นภาษีเสมอ
สมัครทดลองใช้งานโปรแกรมบัญชี FlowAccount ฟรีทุกฟังก์ชัน 30 วันได้เลยตอนนี้ คลิกที่นี่เพื่อเริ่มใช้งาน
คำถามที่พบบ่อย (FAQs) เกี่ยวกับสิทธิลดหย่อนบุตร
Q : ปีที่ผ่านมาลืมใส่ค่าลดหย่อนบุตร ขอคืนภาษีย้อนหลังได้ไหม ?
A : ได้ โดยยื่นแบบ ภ.ง.ด.90 หรือ 91 เพิ่มเติมของปีนั้นพร้อมกรอกค่าลดหย่อนบุตรให้ครบ แล้วขอคืนภาษีที่จ่ายเกินไว้ ต้องทำภายใน 3 ปีนับจากวันสุดท้ายของกำหนดเวลายื่นแบบของปีภาษีนั้น เช่น ปีภาษี 2567 ที่ยื่นภายในต้นปี 2568 ยังยื่นเพิ่มเติมได้จนถึงปี 2571
Q : ลดหย่อนบุตรกรอกในแบบไหน ต้องยื่นภาษีเมื่อไหร่ ?
A : กรอกได้ทั้งแบบ ภ.ง.ด.91 (สำหรับผู้มีเงินได้จากเงินเดือนอย่างเดียว) และ ภ.ง.ด.90 (มีเงินได้อื่นด้วย เช่น ฟรีแลนซ์ ค้าขาย) ในส่วนค่าลดหย่อน ปกติยื่นได้ตั้งแต่ 1 มกราคม ถึง 31 มีนาคมของปีถัดไป และการยื่นออนไลน์มักขยายเวลาออกไปอีกประมาณ 1 สัปดาห์ จึงควรเตรียมเอกสารสูติบัตรและหลักฐานการศึกษาของลูกไว้ล่วงหน้าตั้งแต่ปลายปี
Q : สามารถใช้สิทธิลดหย่อนภาษีบุตรได้กี่คน ?
A : บุตรชอบด้วยกฎหมายลดหย่อนได้ไม่จำกัดจำนวน ส่วนบุตรบุญธรรมเมื่อรวมกับบุตรชอบด้วยกฎหมายแล้วต้องไม่เกิน 3 คน
Q : พ่อแม่ไม่ได้จดทะเบียนสมรส ใช้สิทธิลดหย่อนบุตรได้ไหม ?
A : แม่ใช้สิทธิได้ตามปกติ ส่วนพ่อต้องมีใบจดทะเบียนรับรองบุตร หรือมีคำพิพากษาของศาลว่าเป็นบุตรชอบด้วยกฎหมาย จึงจะนำบุตรมาลดหย่อนได้ ทั้งนี้ถ้ามีการจดทะเบียนสมรสกันภายหลังก็สามารถใช้สิทธิ์ได้
Q : ลูกมีรายได้จากงานพิเศษ ยังลดหย่อนได้ไหม ?
A : ได้ หากในปีภาษีนั้นลูกมีเงินได้ไม่ถึง 30,000 บาท แต่ถ้ามีเงินได้ตั้งแต่ 30,000 บาทขึ้นไป (ไม่นับเงินได้ที่ได้รับยกเว้นภาษี) พ่อแม่จะนำมาลดหย่อนปีนั้นไม่ได้
About Author
Content & SEO Marketer ที่ FlowAccount มีประสบการณ์เขียนคอนเทนต์ด้านการทำธุรกิจและเทคโนโลยีสำหรับ SME มากว่า 7 ปี สนใจเป็นพิเศษเรื่องการนำ AI มาใช้ในธุรกิจ และเชื่อว่าการพัฒนาตัวเองเริ่มต้นได้ด้วยการอ่าน