|
เมื่อพูดถึง “ภาษีเงินได้หัก ณ ที่จ่าย” หรือ “ภาษีหัก ณ ที่จ่าย” ทั้งผู้ประกอบการ ฟรีแลนซ์ และพนักงานประจำอาจเคยสงสัยเหมือนกันว่า ทำไมรายได้ที่เราได้รับถึงได้เงินไม่เต็มจำนวนนะ พอเจอการหักภาษี ณ ที่จ่ายบ่อยขึ้น เราก็เริ่มเข้าใจว่านี่เป็นส่วนหนึ่งของระบบภาษี แต่คำถามที่มักตามมาคือ ทำไมบางครั้งถึงถูกหัก 3% บางครั้งถูกหัก 5% แล้วทำไมบางครั้งถึงไม่ถูกหักเลย |
คำถามเหล่านี้เกิดขึ้นบ่อยมาก เพราะภาษีหัก ณ ที่จ่ายเป็นระบบที่อยู่ตรงกลางระหว่าง “คนจ่ายเงิน” และ “คนรับเงิน” และถูกกำหนดโดยสิ่งที่เรียกว่า “กฎหมาย” อย่างประมวลรัษฏากร
ภาษีหัก ณ ที่จ่าย คืออะไร?
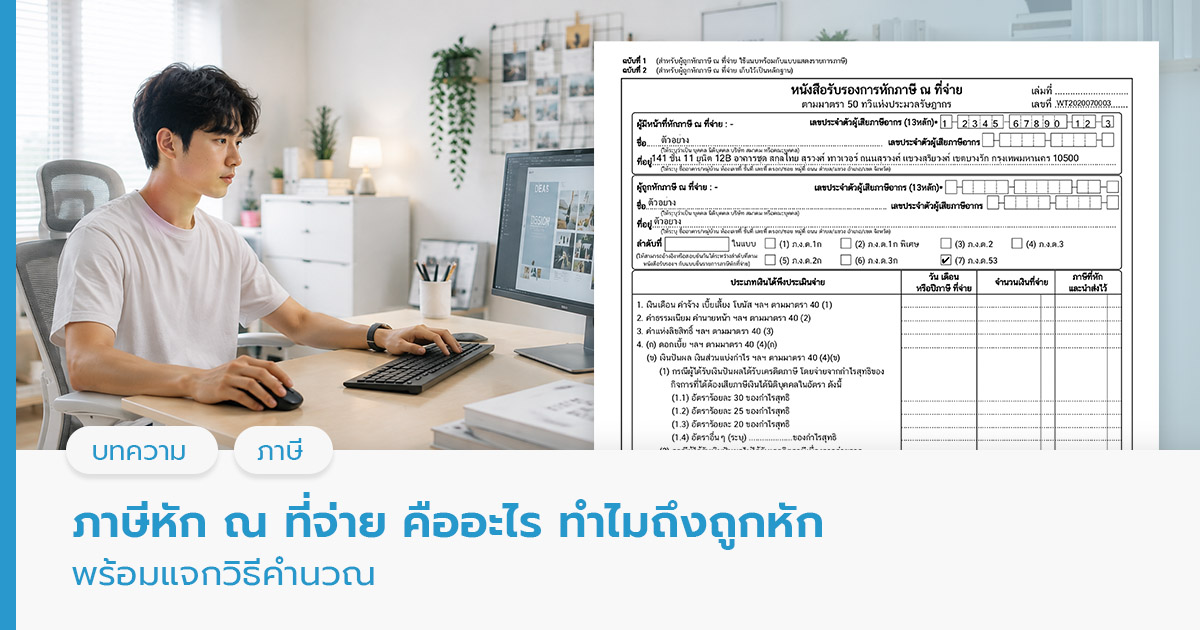
ภาษีหัก ณ ที่จ่าย (Withholding Tax) หรือ WHT คือ “วิธีเรียกเก็บภาษีล่วงหน้า” ที่ให้ผู้จ่ายเงินช่วยหักบางส่วนไว้ก่อนแล้วนำส่งกรมสรรพากรแทนผู้รับเงิน ดังนั้นเวลาที่ถูกหักเงินไว้แล้วไม่ใช่ว่าจบ แต่โดยหลักการแล้ว ภาษีตรงนี้จะเรียกว่าเป็น “เครดิตภาษี” ที่ผู้รับเงินสามารถนำไปใช้ตอนยื่นภาษีประจำปีได้ หากมีเอกสารหลักฐานครบถ้วน เช่น หนังสือรับรองการหักภาษี ณ ที่จ่าย หรือ ใบ 50 ทวิ
ทำไมถึงถูกหักภาษี ณ ที่จ่าย?
เหตุที่เราได้รับเงินน้อยกว่ายอดที่ตกลงกันไว้ เพราะ “ผู้จ่าย” จะหักภาษี ณ ที่จ่ายไว้ส่วนหนึ่ง ซึ่งเป็นวิธีที่รัฐใช้ทยอยจัดเก็บภาษีเงินได้ระหว่างปี เพราะเงินได้หลายประเภทมีการจ่ายระหว่างปี เช่น เงินเดือน ค่าบริการ ค่าเช่า ค่านายหน้า และ ดอกเบี้ย เมื่อรายการจ่ายเข้าเงื่อนไขตามกฎหมาย “ผู้จ่าย” จะหักภาษีส่วนหนึ่งจากยอดที่ต้องจ่ายแล้วนำส่งกรมสรรพากร “ผู้รับ” จึงได้รับเงินสุทธิหลังหักภาษี
โดยทั่วไป ภาษีที่ถูกหักไว้ถือเป็นภาษีที่ชำระล่วงหน้า เมื่อยื่นแบบภาษีประจำปี ผู้รับเงินสามารถนำยอดที่ถูกหักไว้มาใช้เป็นเครดิตหักออกจากภาษีที่คำนวณได้ หากถูกหักไว้เกินก็อาจขอคืนได้ แต่ถ้าถูกหักไว้น้อยกว่าภาษีที่ต้องเสีย ก็ชำระเพิ่มเฉพาะส่วนต่าง
ดังนั้น ผู้มีหน้าที่หักภาษี ณ ที่จ่าย คือ ผู้จ่ายเงินได้ให้แก่ผู้รับซึ่งเป็นบุคคลธรรมดาหรือนิติบุคคลก็ได้
ใครบ้างที่ต้องจ่ายภาษีหัก ณ ที่จ่าย?
ใครต้องหักภาษี และใครจะถูกหักบ้าง ขึ้นอยู่กับประเภทเงินได้และสถานะของทั้งผู้จ่ายและผู้รับเงิน ดังนี้
1. ผู้จ่ายเงิน มีหน้าที่พิจารณาว่ารายการจ่ายเข้าเงื่อนไขที่ต้องหักภาษีหรือไม่ โดยดูจากประเภทเงินได้และสถานะของผู้จ่ายและผู้รับเงิน
- ผู้จ่ายเป็นนิติบุคคล เช่น บริษัทหรือห้างหุ้นส่วนนิติบุคคล หากจ่ายค่าบริการ ค่าเช่า หรือค่าจ้างทำของที่เข้าเงื่อนไขตามกฎหมาย ต้องหักภาษีตามอัตราที่กำหนด
- ผู้จ่ายเป็นบุคคลธรรมดา โดยทั่วไปไม่ต้องหักภาษีเมื่อจ่ายค่าบริการหรือค่าเช่าทั่วไป แต่หากเป็นนายจ้างที่จ่ายเงินเดือนให้ลูกจ้าง ต้องคำนวณภาษีหัก ณ ที่จ่ายตามหลักเกณฑ์ของเงินได้จากการจ้างแรงงาน
เมื่อมีภาษีที่ต้องหัก ผู้จ่ายต้องยื่นแบบและนำส่งภาษีภายในกำหนด พร้อมออกหนังสือรับรองการหักภาษี ณ ที่จ่ายให้ผู้รับเงินตามหลักเกณฑ์ที่กำหนด
2. ผู้รับเงิน ควรเก็บหนังสือรับรองการหักภาษี ณ ที่จ่าย หรือ ใบ 50 ทวิ ไว้เป็นหลักฐาน โดยการใช้เครดิตภาษีขึ้นอยู่กับสถานะของผู้รับเงิน
- ผู้รับเป็นบุคคลธรรมดา โดยทั่วไปสามารถนำภาษีที่ถูกหักไว้มาใช้เป็นเครดิตหักออกจากภาษีเงินได้บุคคลธรรมดาที่คำนวณได้เมื่อยื่นแบบประจำปี
- ผู้รับเป็นนิติบุคคล สามารถนำภาษีที่ถูกหักไว้มาใช้เป็นเครดิตหักออกจากภาษีเงินได้นิติบุคคลที่ต้องชำระสำหรับรอบระยะเวลาบัญชีที่เกี่ยวข้อง ตามหลักเกณฑ์ที่กำหนด
เงินได้ประเภทไหนบ้างที่ต้องหักภาษี ณ ที่จ่าย
เงินได้ประเภทไหนบ้างที่ต้องหักภาษี ณ ที่จ่าย และหักเท่าไหร่บ้าง ขึ้นอยู่กับประเภทเงินได้ สถานะของผู้จ่ายและผู้รับเงิน รวมถึงหลักเกณฑ์ที่มีผล ณ วันที่จ่าย มาดูตัวอย่างรายการจ่ายที่ผู้ประกอบการและฟรีแลนซ์เจอบ่อย ตามหลักเกณฑ์ของกรมสรรพากร ดังนี้
1. เงินเดือน (เงินได้ประเภทที่ 1)
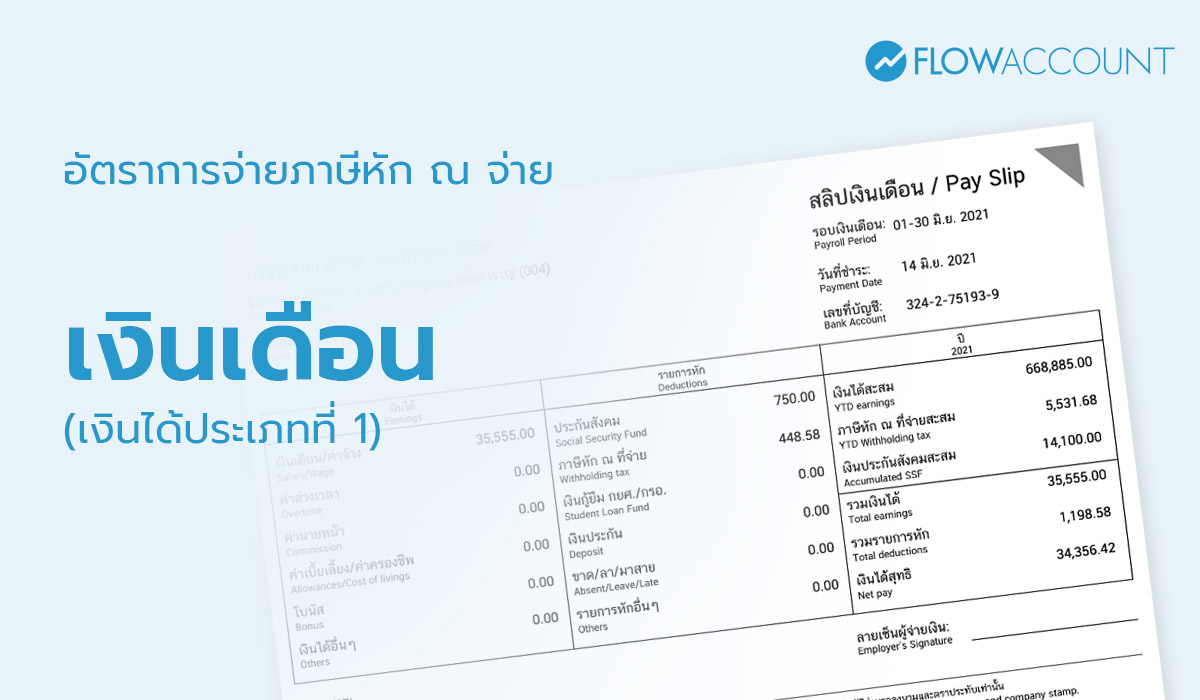
เงินได้ประเภทที่ 1 คือเงินได้จากการจ้างแรงงาน เช่น เงินเดือน ค่าจ้าง โบนัส เบี้ยเลี้ยง หรือประโยชน์เนื่องจากการจ้างงาน การหักภาษีของเงินได้กลุ่มนี้ไม่ได้ใช้อัตราคงที่แบบ 3% หรือ 5% เหมือนค่าบริการ แต่คำนวณตามหลักภาษีเงินได้บุคคลธรรมดาแบบก้าวหน้าแล้วเฉลี่ยหักไว้ตามครั้งที่มีการจ่าย ดังนั้นจึงมีโอกาสเริ่มต้นที่ 0% หรือไม่ถูกหัก หากคำนวณตามเกณฑ์แล้วพบว่ายังไม่ต้องเสียภาษี
นี่คือเหตุผลว่าทำไมคำว่า “หัก ณ ที่จ่ายกี่เปอร์เซ็นต์” ถ้าไปถามกับเงินเดือน จะตอบเป็นเลขเดียว หรืออัตราคงที่ไม่ได้ เพราะนายจ้างต้องคำนวณโดยประมาณภาษีทั้งปีของลูกจ้าง หักค่าลดหย่อนที่เกี่ยวข้อง แล้วเฉลี่ยหักเป็นรายเดือนตามหลักเกณฑ์ของเงินได้จากการจ้างแรงงาน
2. ค่าจ้างอิสระ ค่ารับทำงานเฉพาะกิจ และเงินได้จากหน้าที่หรือตำแหน่ง (เงินได้ประเภทที่ 2)
เงินได้ประเภทที่ 2 เป็นกลุ่มที่หลายคนสับสน โดยเฉพาะกรณีฟรีแลนซ์หรือผู้รับงานเป็นครั้งคราว เพราะในทางปฏิบัติมักมีการพูดติดปากว่า “จ้างฟรีแลนซ์ต้องหัก 3%” แต่ความเป็นจริงแล้วไม่ใช่แบบนั้น การหักภาษี ณ ที่จ่ายสำหรับเงินได้ประเภทที่ 2 จะใช้หลักการเดียวกันกับเงินเดือน (เงินได้ประเภทที่ 1) โดยคำนวณตามหลักเกณฑ์ของภาษีเงินได้บุคคลธรรมดา แล้วเฉลี่ยไว้ตามจำนวนครั้งที่มีการจ่าย
แต่อย่างไรก็ตาม ในทางปฎิบัติมักจะเลือกหัก 3% เป็นปกติ เนื่องจากสะดวกและรวดเร็ว แต่การทำแบบนี้อาจส่งผลต่อการตีความเรื่องประเภทเงินได้ที่ได้รับ และการคำนวณภาษีของผู้รับเงิน
3. ค่าแห่งกู๊ดวิลล์ ลิขสิทธิ์ และสิทธิอย่างอื่น (เงินได้ประเภทที่ 3)
เงินได้ประเภทที่ อย่าง การจ้างรับเหมา ทำของ หรือบริการต่าง ๆ หมายถึง การว่าจ้างให้ผู้รับจ้างทำสิ่งของหรือบริการให้ โดยที่ผู้รับจ้างจะต้องจัดหาอุปกรณ์หรือเครื่องมือหลักในการทำสิ่งของหรือบริการนั้น ๆ ด้วยตนเอง
เช่น บริการรับจ้างทำของ จ้างทำนามบัตร จ้างทำกราฟิก จ้างช่างภาพมาถ่ายรูป จ้างบล็อกเกอร์รีวิวสินค้า จ้างตกแต่งภายใน บริการสถานที่ ซอฟต์แวร์ โทรศัพท์ อินเทอร์เน็ต ก็เข้าข่ายนี้ เพราะถือเป็นการให้บริการ ที่ผู้รับจ้างจะต้องจัดเตรียมอุปกรณ์หรือเครื่องมือที่ใช้ทำสิ่งของหรือบริการนั้น ๆ ด้วยตนเอง
4. ดอกเบี้ย เงินปันผล และผลประโยชน์จากการลงทุน (เงินได้ประเภทที่ 4)
เงินได้ประเภทที่ 4 ตามมาตรา 40(4) เป็นกลุ่มรายได้ที่เกิดจากเงินทุนและการลงทุน เช่น ดอกเบี้ยเงินฝาก ดอกเบี้ยพันธบัตร ดอกเบี้ยหุ้นกู้ ดอกเบี้ยเงินให้กู้ยืม เงินปันผล เงินส่วนแบ่งกำไร รวมถึงผลประโยชน์จากการลงทุนหรือการโอนหลักทรัพย์และสินทรัพย์บางประเภทตามที่กฎหมายกำหนด
จุดสำคัญคือ เงินได้ประเภทที่ 4 ไม่ได้มีอัตราภาษีหัก ณ ที่จ่ายเหมือนกันทั้งหมด แต่ต้องดูว่าเป็นเงินได้ชนิดใด ใครเป็นผู้จ่าย และผู้รับเงินเป็นบุคคลธรรมดาหรือนิติบุคคล รวมถึงเป็นผู้มีถิ่นที่อยู่ทางภาษีในประเทศไทยหรือไม่
ตัวอย่างที่พบบ่อยสำหรับบุคคลธรรมดา คือ “ดอกเบี้ย” หลายประเภท เช่น ดอกเบี้ยเงินฝากธนาคาร ดอกเบี้ยหุ้นกู้ หรือดอกเบี้ยเงินกู้ยืมที่ได้รับจากบริษัทหรือนิติบุคคล จะถูกหักภาษี ณ ที่จ่ายในอัตรา 15% และผู้มีเงินได้สามารถเลือกไม่นำดอกเบี้ยดังกล่าวไปรวมคำนวณกับเงินได้อื่นตอนสิ้นปีได้ หรือที่เรียกกันว่า Final Tax แต่ถ้าเลือกนำมารวมคำนวณภาษี ก็สามารถนำภาษีที่ถูกหักไว้มาเป็นเครดิตภาษีได้ ซึ่งอาจเป็นประโยชน์สำหรับผู้ที่มีฐานภาษีต่ำกว่า 15%
ส่วน “เงินปันผล” ที่บุคคลธรรมดาผู้อยู่ในประเทศไทยได้รับจากบริษัทหรือห้างหุ้นส่วนนิติบุคคลที่ตั้งขึ้นตามกฎหมายไทย โดยทั่วไปผู้จ่ายจะหักภาษี ณ ที่จ่าย 10% ผู้รับสามารถเลือกให้ภาษีที่ถูกหัก 10% นั้นเป็น Final Tax และไม่นำเงินปันผลมารวมคำนวณกับเงินได้อื่นก็ได้
อีกทางเลือกหนึ่งคือ นำเงินปันผลมารวมคำนวณภาษีปลายปี ซึ่งในกรณีที่เงินปันผลนั้นเข้าเงื่อนไข ผู้มีเงินได้อาจมีสิทธิใช้ “เครดิตภาษีเงินปันผล” จากภาษีเงินได้นิติบุคคลที่บริษัทได้เสียไว้ก่อนจ่ายเงินปันผล แล้วนำเครดิตดังกล่าวมาหักออกจากภาษีเงินได้บุคคลธรรมดาที่ต้องเสีย ดังนั้น การเลือก Final Tax 10% หรือเลือกนำเงินปันผลมารวมคำนวณภาษี จึงควรเปรียบเทียบผลภาษีของแต่ละคนก่อนตัดสินใจ เพราะทางเลือกที่เหมาะสมอาจแตกต่างกัน
ต้องบอกว่าเงินได้ประเภทที่ 4 มีรายละเอียดและข้อยกเว้นค่อนข้างมาก หากเป็นธุรกรรมเฉพาะ เช่น ตราสารหนี้ กองทุนรวม หุ้นต่างประเทศ หรือสินทรัพย์ดิจิทัล ควรตรวจสอบหลักเกณฑ์ของรายได้นั้นโดยตรงอีกครั้งครับ
5. ค่าเช่าทรัพย์สิน (เงินได้ประเภทที่ 5)
เงินได้ประเภทที่ 5 ค่าเช่าเป็นหนึ่งในรายการที่ธุรกิจเจอบ่อยมาก ไม่ว่าจะเช่าสำนักงาน เช่าโกดัง เช่ารถ หรือเช่าอุปกรณ์ โดยภาพรวมในทางปฏิบัติ การจ่ายค่าเช่าให้บุคคลธรรมดาหรือนิติบุคคลมักเกี่ยวข้องกับการหักภาษี ณ ที่จ่าย และเป็นรายการที่ควรถามให้ชัดตั้งแต่ก่อนทำสัญญาว่า “ยอดนี้รวมภาษีหัก ณ ที่จ่ายหรือยัง” ซึ่งอัตราโดยปกติคือ 5%
เหตุผลที่ต้องคุยกันก่อน เพราะถ้าเจ้าของทรัพย์สินคิดค่าเช่า 50,000 บาท แต่ผู้เช่าหักภาษีตามกฎหมาย ผู้ให้เช่าอาจได้รับเงินจริงไม่เต็มตามตัวเลขในใบแจ้งหนี้ ถ้าไม่ได้ตกลงไว้ก่อน ก็เป็นจุดเริ่มต้นของความเข้าใจผิดได้ง่ายมาก โดยเฉพาะผู้ให้เช่ารายย่อยที่ไม่คุ้นกับระบบหักภาษี ณ ที่จ่าย
6 วิชาชีพอิสระ (เงินได้ประเภทที่ 6)
เงินได้ประเภทที่ 6 คือรายได้จากวิชาชีพอิสระ เช่น กฎหมาย การประกอบโรคศิลปะ วิศวกรรม สถาปัตยกรรม การบัญชี และประณีตศิลปกรรม กลุ่มนี้มักมีอัตราหัก ณ ที่จ่ายที่คนทำธุรกิจคุ้นเคย และพบได้บ่อยในการจ้างที่ปรึกษา ทนายความ สถาปนิก หรือผู้สอบบัญชีนั่นคือ 3%
7. รับเหมา ทำของ และกิจการบางประเภท (เงินได้ประเภทที่ 7) และ การทำธุรกิจ การพาณิชย์ เกษตร อุตสาหกรรม ขนส่ง และบริการอื่น ๆ (เงินได้ประเภทที่ 8)
เงินได้ประเภทที่ 7 และ เงินได้ประเภทที่ 8 เป็นหมวดใหญ่ที่ครอบคลุมกิจการหลายอย่าง เช่น การรับเหมา ธุรกิจ การพาณิชย์ เกษตร อุตสาหกรรม ขนส่ง และบริการทั่วไป ในทางปฏิบัติ “ค่าบริการ 3%” ที่คนพูดกันบ่อย มักเชื่อมโยงกับรายได้กลุ่มนี้ในหลายสถานการณ์ทางธุรกิจได้ครับ
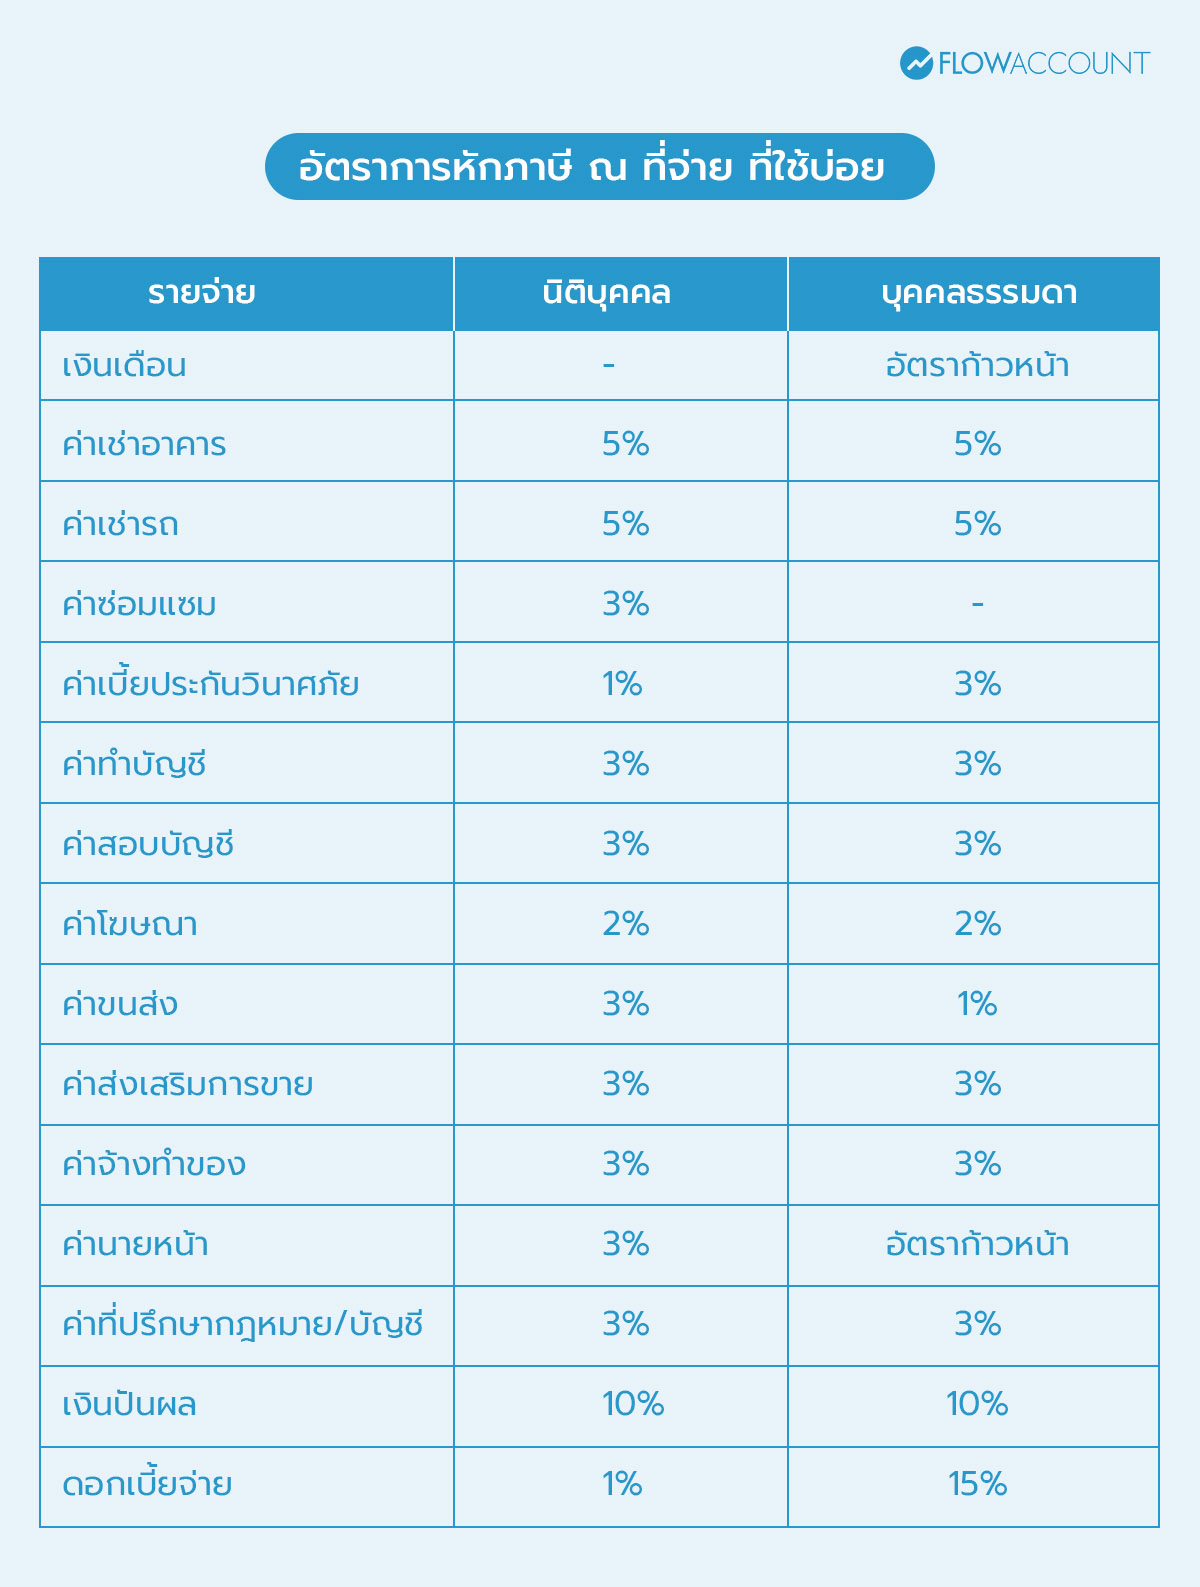
ตารางสรุปอัตราการหัก ณ ที่จ่ายนิติบุคคล และบุคคลธรรมดา
สรุปอัตราที่พบบ่อย โดยแยกตามประเภทเงินได้และสถานะของผู้รับเงินว่าเป็นบุคคลธรรมดาหรือนิติบุคคล ดังนี้
คำนวณภาษีหัก ณ ที่จ่ายและคำนวณภาษีมูลค่าเพิ่มออนไลน์ ฟรี!
อย่างไรก็ตาม ตารางนี้ใช้เป็นแนวทางได้ แต่ถ้าหากรายการจ่ายเงินมีความซับซ้อน เช่น ผสมค่าแรงกับค่าวัสดุ มีสิทธิ์ใช้ทรัพย์สินทางปัญญา หรือมีลักษณะรับเหมาบางส่วน ควรพิจารณาเอกสารและเงื่อนไขสัญญาประกอบด้วยนะครับ
วิธีคำนวณภาษีหัก ณ ที่จ่าย
วิธีคำนวณภาษีหัก ณ ที่จ่าย
พอรู้ว่าอะไรต้องหักและหักกี่เปอร์เซ็นต์แล้ว คำถามถัดมาคือ “คำนวณยังไง” โดยทั่วไปการคำนวณมีทั้งกรณีหักจากยอดที่จ่ายจริงตามปกติ เช่น ถ้ามีรายได้จำนวน 10,000 บาท และอัตราหัก ณ ที่จ่าย 5% นั่นแปลว่าเราจะถูกหักภาษีไว้จำนวน 500 บาท และได้รับเงินจำนวน 9,500 บาท
อีกกรณีที่ผู้จ่ายตกลงรับภาระภาษีให้ผู้รับ ซึ่งมักเรียกว่า “ออกภาษีให้” หลักที่ควรแยกให้ออกมีอย่างน้อย 2 แบบ คือ แบบออกให้ตลอด และแบบออกให้ครั้งเดียว สองคำนี้ฟังดูคล้ายกัน แต่ผลตัวเลขไม่เหมือนกัน และใช้ในบริบทต่างกัน
1. ภาษีหัก ณ ที่จ่ายแบบออกให้ตลอด
กรณีนี้หมายถึงผู้จ่ายต้องการให้ผู้รับได้เงินสุทธิครบตามที่ตกลง และผู้จ่ายเป็นคนรับภาระภาษีหัก ณ ที่จ่ายให้ด้วย สูตรที่ใช้โดยทั่วไปคือ
ภาษีหัก ณ ที่จ่าย = จำนวนเงินที่ผู้รับต้องการรับสุทธิ×อัตราภาษี / (100-อัตราภาษี)
ตัวอย่างเช่น
ต้องการให้คนรับเงินได้เงินสุทธิ 10,000 บาท และอัตราหัก ณ ที่จ่าย 5% ภาษีที่ต้องคำนวณออกให้ตลอดจะเท่ากับ 10,000 x 5 / 95 = 526.32 บาท ดังนั้นฐานรายได้ที่ถือเป็นเงินได้จะกลายเป็น 10,526.32 บาท และภาษีที่นำส่งคือ 526.32 บาท
2. ภาษีหัก ณ ที่จ่ายแบบออกให้ครั้งเดียว
กรณีนี้เป็นการออกภาษีให้ในลักษณะเฉพาะครั้ง ซึ่งผลทางภาษีแตกต่างจากแบบออกให้ตลอด ในทางปฏิบัติ การใช้งานต้องดูเงื่อนไขรายการและรูปแบบข้อตกลงให้ชัด แต่โดยปกติจะถือว่าเป็นรายได้เพิ่มของผู้รับเงิน
ตัวอย่างเช่น จ่ายค่าเช่าจำนวน 10,000 บาท และอัตราหัก ณ ที่จ่าย 5% การออกภาษีให้ 1 ครั้ง จะกลายเป็นว่ามีรายได้ค่าเช่าเป็น 10,500 บาท (รวม 500 เป็นเงินได้เพิ่ม) และหัก ณ ที่จ่ายในอัตรา 5% คือ 525 บาท แทน ผู้รับจะได้รับเงินจำนวน 9,995 บาท
ภาษีหัก ณ ที่จ่าย คำนวณจากยอดก่อนหรือหลัง VAT?
สำหรับค่าบริการที่เข้าข่ายต้องหักภาษี ณ ที่จ่าย ให้ใช้ ค่าบริการก่อน VAT เป็นฐานคำนวณ จากนั้นนำภาษีที่คำนวณได้ไปหักออกจาก ยอดรวม VAT เพื่อหายอดที่ต้องโอนให้ผู้รับเงิน
ตัวอย่าง ค่าบริการ 10,000 บาท และ มี VAT 700 บาท และต้องหักภาษี ณ ที่จ่าย 3%
- ภาษีหัก ณ ที่จ่าย = 10,000 × 3% = 300 บาท
คิดจากค่าใช้จ่ายที่ยังไม่รวมภาษีมูลค่าเพิ่ม
- ยอดโอนให้ผู้รับเงิน = 10,700 − 300 = 10,400 บาท
ขั้นตอนและวิธีการนำส่งภาษีหัก ณ ที่จ่าย
หลังจากที่หักภาษีไว้แล้ว งานยังไม่จบ เพราะหน้าที่สำคัญของผู้จ่ายคือการนำส่งภาษีและออกเอกสารให้ถูกต้องทั้งหมดครับ โดยขั้นตอนภาพรวมมีดังนี้
1. ตรวจสอบก่อนว่ารายการจ่ายค่าอะไร
2. รายการจ่ายดังกล่าวเข้าข่ายต้องหักภาษีหรือไม่ และเป็นเงินได้ประเภทใด
3. เช็คสถานะผู้รับเงินว่าเป็นบุคคลธรรมดาหรือนิติบุคคล เพราะมีผลต่อแบบยื่นที่ต้องใช้
4. คำนวณภาษีหัก ณ ที่จ่ายตามอัตราที่ถูกต้อง และตกลงกับคู่ค้าให้ชัดว่ายอดที่แจ้งเป็นยอดก่อนหรือหลังหักภาษี
5. จ่ายเงินจริงหลังหักภาษี และออกหนังสือรับรองการหักภาษี ณ ที่จ่ายให้ผู้รับเงิน
6. นำส่งภาษีที่หักไว้ต่อกรมสรรพากรภายในกำหนดเวลาพร้อมการยื่นแบบที่ถูกต้อง
ยื่นภาษีหัก ณ ที่จ่ายต้องใช้แบบไหน?
สำหรับแบบที่ใช้ยื่นแสดงรายการภาษีหัก ณ ที่จ่าย จะไม่ได้ใช้แบบเดียวกันทุกกรณี แต่ต้องพิจารณาทั้ง “ประเภทของเงินได้” และ “สถานะของผู้รับเงิน” ว่าเป็นบุคคลธรรมดาหรือนิติบุคคล
1. ผู้รับเงินเป็นบุคคลธรรมดา
เมื่อจ่ายเงินให้บุคคลธรรมดาและรายการนั้นเข้าข่ายต้องหักภาษี ณ ที่จ่าย ให้เลือกแบบยื่นตามประเภทเงินได้ ดังนี้
- ภ.ง.ด.1 ใช้กับเงินได้ประเภทที่ 1–2 เช่น เงินเดือน ค่าจ้าง และค่าตอบแทนจากการทำงานบางประเภท
- ภ.ง.ด.2 ใช้กับเงินได้ประเภทที่ 3–4 เช่น ค่าสิทธิ ดอกเบี้ย เงินปันผล และเงินได้จากการลงทุนบางกรณี
- ภ.ง.ด.3 ใช้กับเงินได้ประเภทที่ 5–8 เช่น ค่าเช่า ค่าวิชาชีพอิสระ ค่ารับเหมา และค่าบริการที่เข้าข่ายต้องหักภาษี ณ ที่จ่าย
2. ผู้รับเงินเป็นบริษัทหรือห้างหุ้นส่วนนิติบุคคล
เมื่อจ่ายเงินให้บริษัทหรือห้างหุ้นส่วนนิติบุคคลและรายการนั้นเข้าข่ายต้องหักภาษี ณ ที่จ่าย โดยทั่วไปผู้จ่ายใช้แบบดังนี้
- ภ.ง.ด.53 ใช้ยื่นแบบและนำส่งภาษีที่หักไว้จากรายการจ่าย เช่น ค่าเช่า ค่าบริการ ค่าจ้างทำของ หรือเงินได้อื่นที่กฎหมายกำหนดให้หักภาษี ณ ที่จ่าย
ดังนั้น การเลือกแบบยื่นภาษีหัก ณ ที่จ่ายจึงไม่ควรดูเฉพาะว่า “จ่ายเงินค่าอะไร” แต่ต้องดูควบคู่กันด้วยว่า “จ่ายให้ใคร” เพราะเงินจำนวนเดียวกันหรือค่าใช้จ่ายลักษณะเดียวกัน หากผู้รับเงินมีสถานะแตกต่างกัน ก็อาจต้องใช้อัตราหักและแบบนำส่งภาษีที่แตกต่างกันได้
ยื่นภาษีหัก ณ ที่จ่ายแบบออนไลน์ได้ไหม?
ผู้ประกอบการสามารถจัดการภาษีหัก ณ ที่จ่ายผ่านช่องทางออนไลน์ได้ 2 วิธี ดังนี้
- ยื่นแบบออนไลน์ผ่าน e-Filing: เหมาะกับผู้ประกอบการที่คำนวณและหักภาษีไว้แล้ว และต้องการยื่นแบบนำส่งภาษีผ่านระบบของกรมสรรพากร ช่วยลดงานเอกสารและจัดการข้อมูลได้สะดวกขึ้น
- ใช้ระบบ e-Withholding Tax ผ่านธนาคาร: ผู้จ่ายสามารถโอนเงินและนำส่งภาษีที่หักไว้ได้ในขั้นตอนเดียวผ่านธนาคารที่ให้บริการ ช่วยลดขั้นตอนการนำส่งภาษีและการออกหนังสือรับรองการหักภาษี ณ ที่จ่าย รู้จักระบบ e-Withholding Tax
หนังสือรับรองหัก ณ ที่จ่าย สำคัญอย่างไร?
หนังสือรับรองการหักภาษี ณ ที่จ่าย หรือ ใบ 50 ทวิ เป็นหลักฐานว่าผู้รับเงินถูกหักภาษีไว้เท่าไร ผู้รับสามารถใช้เอกสารนี้ประกอบการใช้เครดิตภาษีเมื่อยื่นแบบประจำปี และในบางกรณีอาจใช้เป็นหลักฐานแสดงรายได้เพื่อขอสินเชื่อได้
เมื่อได้รับใบ 50 ทวิ ควรตรวจสอบชื่อและเลขประจำตัวผู้เสียภาษีของทั้งผู้จ่ายและผู้รับเงิน รวมถึงยอดเงินที่จ่ายและยอดภาษีที่หัก หากข้อมูลคลาดเคลื่อน ควรแจ้งผู้จ่ายให้แก้ไขก่อนนำไปใช้ยื่นภาษีหรือขอคืนภาษี
จัดการเอกสารภาษีหัก ณ ที่จ่ายง่ายขึ้นด้วย FlowAccount
พอถึงเวลายื่นภาษีหัก ณ ที่จ่าย หลายธุรกิจต้องย้อนเช็กทีละรายการว่าใช้อัตราถูกไหม ยอดโอนตรงกับยอดหลังหักภาษีหรือเปล่า และออกใบ 50 ทวิครบหรือยัง ยิ่งมีรายการจ่ายหลายประเภทให้ทั้งบุคคลธรรมดาและนิติบุคคล การไล่ตรวจยอดและตามเอกสารด้วยมือก็ยิ่งใช้เวลาและเสี่ยงต่อความคลาดเคลื่อน
FlowAccount ช่วยให้ผู้ประกอบการและนักบัญชีดูรายการจ่าย เอกสารบัญชี และข้อมูลภาษีได้ในที่เดียว จึงตรวจสอบยอดจ่ายกับเอกสาร ติดตามใบ 50 ทวิ และเตรียมข้อมูลสำหรับยื่นภาษีในแต่ละเดือนได้สะดวกขึ้น
ผมมองว่าหลักของภาษีหัก ณ ที่จ่ายเข้าใจได้ไม่ยากครับ ความ “วุ่น” มักเริ่มขึ้นเมื่อผู้ประกอบการในฐานะผู้จ่ายเงินต้องหักและนำส่งภาษีให้ถูกต้อง แต่อัตราที่ใช้ ยอดที่หัก และเอกสารของแต่ละรายการกระจัดกระจายอยู่คนละที่ ยิ่งธุรกิจโตและมีทั้งฟรีแลนซ์ ผู้รับเหมา เจ้าของพื้นที่ และเอเจนซีเข้ามาเกี่ยวข้อง การบันทึกยอดจ่ายและจัดเก็บเอกสารให้เป็นระบบตั้งแต่ต้นจะช่วยให้ตรวจสอบข้อมูลและเตรียมยื่นภาษีได้ง่ายขึ้นครับ
คำถามที่พบบ่อย (FAQ) เกี่ยวกับ ภาษีหัก ณ ที่จ่าย
1. ภาษีหัก ณ ที่จ่าย คืออะไร?
ตอบ: ภาษีหัก ณ ที่จ่าย คือ การที่ผู้จ่ายเงินหักภาษีบางส่วนจากเงินที่ต้องจ่ายให้ผู้รับ แล้วนำส่งให้กรมสรรพากรแทนผู้รับเงินตามกฎหมาย สำหรับผู้รับเงิน ภาษีที่ถูกหักไว้นี้มักใช้เป็นเครดิตภาษีได้ตอนยื่นแบบประจำปี หากมีหนังสือรับรองหัก ณ ที่จ่ายครบ
2. หักภาษี ณ ที่จ่ายก่อนหรือหลัง VAT?
ตอบ: ในทางปฏิบัติทั่วไป การหักภาษี ณ ที่จ่ายมักคำนวณจากมูลค่าก่อน VAT เช่น ค่าบริการ 10,000 บาท VAT 700 บาท ถ้าอัตราหัก 3% มักหักจาก 10,000 บาท อย่างไรก็ดี ควรตรวจสอบลักษณะรายการและเอกสารให้ชัดทุกครั้งก่อนบันทึกและยื่นแบบ
3. ภ.ง.ด.3 และ ภ.ง.ด.53 ต่างกันอย่างไร?
ตอบ: ภ.ง.ด.3 ใช้สำหรับการนำส่งภาษีหัก ณ ที่จ่ายกรณีจ่ายเงินให้บุคคลธรรมดา ส่วน ภ.ง.ด.53 ใช้กรณีจ่ายเงินให้บริษัทหรือห้างหุ้นส่วนนิติบุคคล แม้รายการจ่ายจะคล้ายกัน แต่ถ้าสถานะผู้รับเงินต่าง แบบยื่นก็เปลี่ยนตามไปด้วย
4. จ้างฟรีแลนซ์ต้องหักภาษี ณ ที่จ่ายกี่เปอร์เซ็นต์?
ตอบ: คำตอบที่ถูกต้องคือ “ไม่ควรเหมารวมว่าต้อง 3% ทุกกรณี” เพราะต้องดูว่ารายได้ของฟรีแลนซ์เข้าประเภทเงินได้ใดและลักษณะงานเป็นแบบไหน ในทางปฏิบัติหลายธุรกิจใช้ 3% กับค่าบริการ แต่มีข้อถกเถียงและรายละเอียดเรื่องการจัดประเภทเงินได้ที่ควรพิจารณาให้รอบคอบอีกทีหนึ่งครับ
5. หากไม่หักภาษี ณ ที่จ่าย หรือยื่นล่าช้า จะมีโทษอย่างไรบ้าง?
ตอบ: หากผู้จ่ายเงินมีหน้าที่ต้องหักภาษีแต่ไม่หัก หรือหักแล้วไม่นำส่ง/ยื่นล่าช้า อาจมีเบี้ยปรับและเงินเพิ่มตามที่กฎหมายกำหนด
6. ต้องหักภาษี ณ ที่จ่ายทุกครั้งหรือไม่?
ตอบ:ไม่จำเป็นต้องหักทุกครั้ง เพราะต้องดูว่ารายการจ่ายนั้นเข้าหลักเกณฑ์ที่กฎหมายกำหนดหรือไม่ และผู้รับเงินเป็นใคร โดยทั่วไปจะหัก ต่อเมื่อเป็นการจ่ายเงินเกิน 1,000 บาทขึ้นไปต่อครั้ง รวมถึงสัญญาต่อเนื่องที่มูลค่ารวมเกิน 1,000 บาท ถ้าไม่เข้าเกณฑ์ ก็ไม่มีหน้าที่หัก แต่ถ้าเข้าเกณฑ์แล้วไม่หัก ความเสี่ยงจะตกกับผู้จ่ายเงินโดยตรง
About Author
พรี่หนอม หรือ TAXBugnoms (แทกซ์-บัก-หนอม) เป็นบล็อกเกอร์ นักเขียน และวิทยากรที่ให้ความรู้เรื่องภาษี บัญชี การเงิน มีประสบการณ์ทำงานในแวดวงบัญชี ภาษี มานานกว่า 15 ปี โดยมีแนวคิดว่า “ภาษี” ควรเป็น “เรื่องเรียบง่าย” และ “รู้สึกสบายใจ” ที่จะจ่าย