เงินสดย่อย (Petty Cash) คืออะไร?
เงินสดย่อย (Petty Cash) คือ เงินสดจำนวนไม่มากที่กิจการกันแยกไว้ต่างหากจากเงินสดและเงินฝากธนาคารปกติ เพื่อใช้จ่ายค่าใช้จ่ายเล็ก ๆ น้อย ๆ ที่เกิดขึ้นบ่อย จ่ายด่วน และไม่คุ้มที่จะต้องผ่านขั้นตอนอนุมัติจ่ายเต็มรูปแบบ โดยมอบหมายให้ผู้รักษาเงินสดย่อยเป็นผู้ดูแลและจ่ายเงิน
เงินสดย่อยใช้กับค่าใช้จ่ายอะไรบ้าง?
เงินสดย่อยใช้กับอะไร? เป็นคำถามที่หลายคนสงสัย จริง ๆ แล้ว เงินสดย่อยเหมาะสำหรับรายจ่ายที่มีจำนวนไม่มาก เกิดขึ้นเป็นประจำ และจำเป็นต้องจ่ายเป็นเงินสดในทันที ดังนี้
- ค่าเดินทาง เช่น ค่าแท็กซี่ วินมอเตอร์ไซค์ ค่าทางด่วน ค่าที่จอดรถ
- ค่าส่งเอกสารและพัสดุ เช่น ค่าไปรษณีย์ ค่าแมสเซนเจอร์
- ค่าเครื่องเขียนและวัสดุสิ้นเปลืองที่ต้องใช้ด่วน
- ค่ารับรองเล็กน้อย เช่น น้ำดื่ม กาแฟ ขนมรับรองลูกค้า
- ค่าถ่ายเอกสาร ค่าอากรแสตมป์ ค่าธรรมเนียมเล็กน้อยตอนติดต่อหน่วยงานราชการ
- ค่าซ่อมแซมเล็กน้อยในสำนักงาน เช่น เปลี่ยนหลอดไฟ ซ่อมก๊อกน้ำ
โดยสิ่งที่ ไม่ควรจ่ายจากเงินสดย่อย ได้แก่ เงินเดือนหรือค่าจ้างประจำ การซื้อสินทรัพย์ราคาแพง การให้พนักงานยืมเงิน และรายจ่ายส่วนตัวของเจ้าของ เพราะรายการเหล่านี้ควรผ่านขั้นตอนอนุมัติและบันทึกบัญชีตามปกติ
หมายเหตุ: แต่ละกิจการควรกำหนดประเภทค่าใช้จ่าย และวงเงินที่สามารถเบิกจากเงินสดย่อยได้ไว้ในนโยบายภายในเป็นลายลักษณ์อักษร เพื่อให้ผู้รักษาเงินสดย่อยมีเกณฑ์ชัดเจนว่ารายการไหนจ่ายได้ รายการไหนต้องปฏิเสธ
ควรบริหารวงเงินสดย่อยอย่างไรดี?
จุดเริ่มต้นของการบริหารวงเงินสดย่อยต้องเริ่มจากการทำความเข้าใจค่าใช้จ่ายของธุรกิจตัวเองเสียก่อน แล้วกำหนดวงเงินตามขั้นตอน ดังนี้
- ตั้งวงเงินจากค่าใช้จ่ายจริง ดูรายจ่ายเล็ก ๆ ย้อนหลัง 2–3 เดือน แล้วตั้งวงเงินให้พอใช้ราว 1–2 สัปดาห์ เช่น ใช้เฉลี่ยเดือนละ 8,000 บาท อาจตั้งวงเงิน 4,000 บาท แล้วเติมทุก 2 สัปดาห์
- กำหนดเพดานต่อรายการ เช่น ไม่เกิน 1,000 บาทต่อครั้ง รายการที่เกินให้จ่ายผ่านระบบปกติ
- กำหนดรอบเติมเงินให้ชัด เช่น เติมเมื่อเงินเหลือต่ำกว่า 30% ของวงเงิน และเติมทุกสิ้นเดือนเสมอ เพื่อให้ค่าใช้จ่ายถูกบันทึกเข้างวดบัญชีที่ถูกต้อง
- ทบทวนวงเงินสดย่อยสม่ำเสมอ เพื่อให้มั่นใจว่าไม่ตั้งวงเงินสูงหรือต่ำจนเกินไป
- แยกเงินสดย่อยออกจากเงินอื่นเด็ดขาด เก็บในกล่องหรือตู้ที่ล็อกได้ ห้ามปนกับเงินขายหน้าร้าน
เอกสารที่ใช้สำหรับเงินสดย่อยมีอะไรบ้าง?
แม้จะเป็นจำนวนเงินเล็กน้อย แต่ต้องมั่นใจว่าเงินทุกบาทที่จ่ายออกไปมีเอกสารรองรับ เพื่อเป็นหลักฐานบันทึกจ่ายเงินสดย่อยทางบัญชีและรายจ่ายทางภาษี เอกสารที่ควรมี ได้แก่
- ใบเบิกเงินสดย่อย ระบุวันที่ รายการ จำนวนเงิน ชื่อผู้เบิก และลายมือชื่อผู้อนุมัติ ใช้คู่กับหลักฐานการจ่ายทุกครั้ง ซึ่งบริษัทอาจทำแบบฟอร์มเงินสดย่อยไว้ เพื่อให้พนักงานใช้เป็นมาตรฐานเดียวกัน
- หลักฐานจากผู้รับเงิน เช่น ใบเสร็จรับเงิน หรือใบกำกับภาษีเต็มรูปแบบ
- ใบรับรองแทนใบเสร็จรับเงิน ใช้กับรายจ่ายที่จ่ายจริงแต่ไม่สามารถขอใบเสร็จหรือใบกำกับภาษีได้ เช่น ค่าวินมอเตอร์ไซค์ ค่ารถโดยสาร โดยผู้จ่ายเงินลงลายมือชื่อและให้ผู้มีอำนาจอนุมัติ
- สมุดบันทึกเงินสดย่อย ทะเบียนที่จดทุกรายการรับ–จ่ายตามลำดับวันที่ พร้อมยอดคงเหลือ
- ใบสรุปขอเบิกชดเชยเงินสดย่อย รวบรวมรายการที่จ่ายไปในรอบนั้น แยกตามประเภทค่าใช้จ่าย ใช้เป็นเอกสารประกอบตอนโอนเงินเติมวงเงิน
วิธีบันทึกบัญชีเงินสดย่อย
วิธีบันทึกบัญชีเงินสดย่อย จะเริ่มต้นจากการตั้งวงเงิน และบันทึกค่าใช้จ่ายทุกครั้งที่จ่ายจากเงินสดย่อย ยอดในบัญชี “เงินสดย่อย” จึงลดลงตามการใช้จ่ายจริง และต้องตรงกับเงินที่เหลือตลอดเวลา ตามขั้นตอนดังนี้
- ตั้งวงเงินสดย่อย โอนเงินจากบัญชีธนาคารมาตั้งวงเงิน บันทึก Dr. เงินสดย่อย / Cr. เงินฝากธนาคาร
- บันทึกทุกครั้งที่จ่ายเงิน บันทึก Dr. ค่าใช้จ่ายแต่ละประเภท และภาษีซื้อ (ถ้ามี) / Cr. เงินสดย่อย พร้อมแนบใบเบิกและหลักฐานการจ่าย
- ตรวจนับและบันทึกผลต่าง นับเงินสดเทียบกับยอดคงเหลือในบัญชี ถ้าเงินขาดบันทึก Dr. เงินสดขาดเกินบัญชี / Cr. เงินสดย่อย ถ้าเงินเกินให้บันทึกกลับด้าน
- เติมเงินสดย่อย (เบิกชดเชย) โอนเงินเติมเท่ากับยอดที่ใช้ไปเพื่อให้กลับมาเต็มวงเงิน บันทึก Dr. เงินสดย่อย / Cr. เงินฝากธนาคาร
- ปรับวงเงิน (ถ้ามี) เพิ่มวงเงินให้เติมเงินมากกว่ายอดที่ใช้ไป ส่วนลดวงเงินให้โอนเงินส่วนเกินกลับเข้าธนาคาร บันทึก Dr. เงินฝากธนาคาร / Cr. เงินสดย่อย
ตัวอย่าง วิธีบันทึกบัญชีเงินสดย่อย
บริษัท ก จำกัด (จด VAT) ตั้งวงเงินสดย่อย 5,000 บาท เมื่อ 1 มี.ค. 2569 ระหว่างวันที่ 1–15 มี.ค. มีรายการจ่ายดังนี้
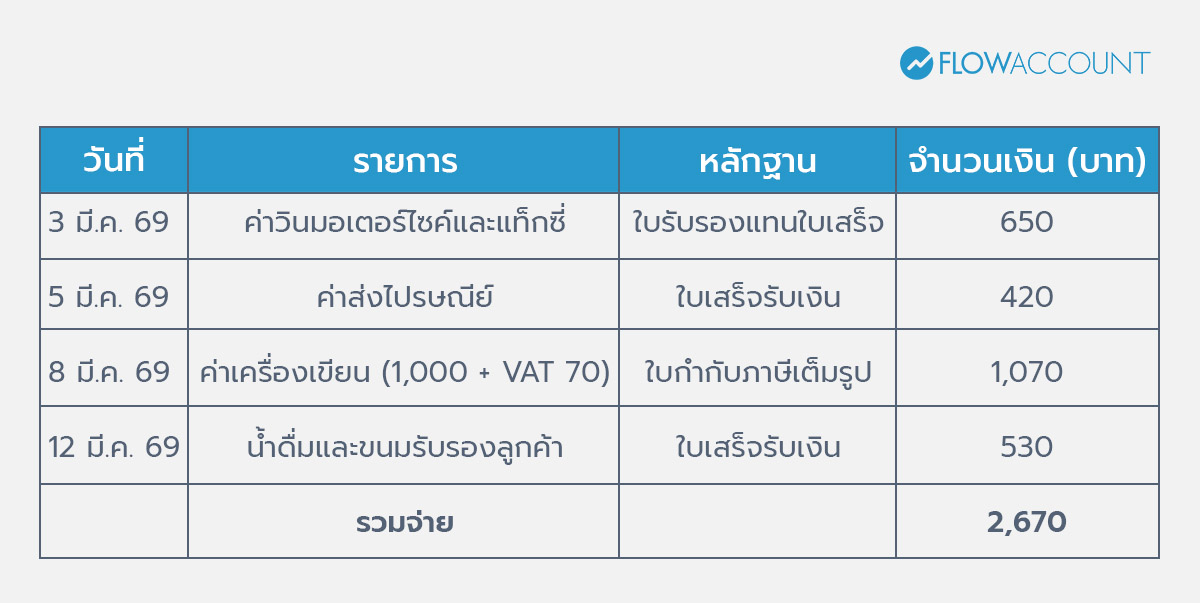
ยอดเงินสดย่อยในบัญชีหลังบันทึกค่าใช้จ่ายครบคือ 2,330 บาท (5,000 – 2,670)
แต่วันที่ 15 มี.ค. ตรวจนับเงินสดคงเหลือได้ 2,310 + หลักฐานการจ่ายเงิน 2,670 = 4,980 บาท
ทำให้พบว่าจึงมีเงินสดขาด 20 บาท จากนั้นเติมเงิน 2,690 บาท (2,670 + 20) ให้กลับมาครบวงเงิน 5,000 บาท
ตัวอย่าง วิธีตั้งวงเงินสดย่อย
https://flowaccountcdn.com/wordpress/media/2026/182/2026_182_02.jpg
https://flowaccountcdn.com/wordpress/media/2026/182/2026_182_02.jpg
หลังเติมเงิน ยอดเงินสดย่อยในบัญชีและเงินในมือจะเท่ากันที่ 5,000 บาท (2,310 + 2,690) และกรณีเงินสดขาดต้องหาสาเหตุและผู้รับผิดชอบ ก่อนที่จะบันทึกบัญชีเสมอ
เงินสดย่อยต่างจากเงินทดรองจ่ายอย่างไร?
“เงินสดย่อย” และ “เงินทดรองจ่าย” มักถูกใช้ปนกันอยู่บ่อย ๆ เนื่องจากเป็นเงินสดที่อยู่ในมือพนักงานเหมือนกัน แต่วัตถุประสงค์และการบันทึกบัญชีต่างกันชัดเจน
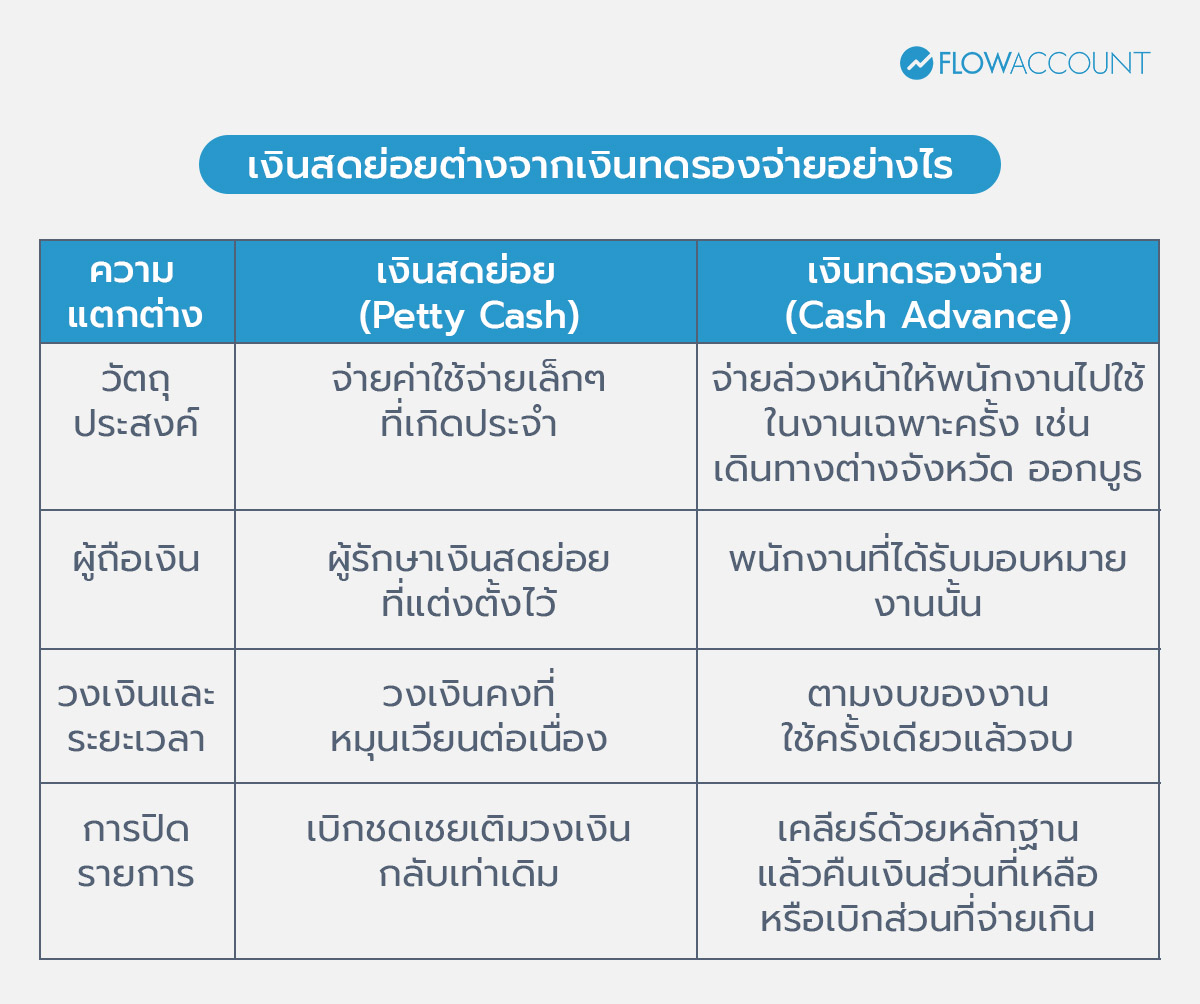
สรุปแบบเข้าใจง่าย เงินสดย่อย คือ “เงินหมุนเวียน” ที่มีวงเงินคงที่ไว้จ่ายของจุกจิกทุกวัน ส่วน เงินทดรองจ่าย คือ “เงินยืมเพื่อทำงาน” เฉพาะครั้ง ที่ต้องกลับมาเคลียร์เมื่องานจบ
ควบคุมเงินสดย่อยอย่างไรให้ตรวจสอบได้
เงินสดย่อยถึงจะเป็นเงินก้อนเล็ก แต่เสี่ยงต่อการสูญหายง่าย การควบคุมภายใน (Internal Control) เพื่อควบคุมเงินสดย่อยที่ดี มีดังนี้
- แต่งตั้งผู้รักษาเงินสดย่อยเพียงคนเดียว เมื่อเงินขาดจะได้รู้ว่าใครต้องรับผิดชอบ
- แบ่งแยกหน้าที่ ผู้ถือเงิน และผู้บันทึกบัญชี ไม่ควรเป็นคนเดียวกัน
- ประทับตรา “จ่ายแล้ว” บนหลักฐาน ทันทีที่บันทึกบัญชี เพื่อป้องกันการนำเอกสารเดิมมาเบิกซ้ำ
- ตรวจนับเงินสดแบบไม่แจ้งล่วงหน้า อย่างน้อยเดือนละครั้ง แล้วเทียบเงินที่นับได้กับยอดคงเหลือในบัญชี
- สังเกตสัญญาณผิดปกติ เช่น ใบเสร็จจากร้านเดิมซ้ำ ๆ หรือยอดเบิกที่สูงขึ้นผิดสังเกต
เงินสดย่อยควรจัดการอย่างไรให้เป็นระบบ?
เมื่อรายการค่าใช้จ่ายเพิ่มขึ้น หรือมีเงินสดย่อยหลายก้อน การจดบันทึกด้วยกระดาษหรือ Excel อาจทำให้ติดตามยอดคงเหลือและค้นหาเอกสารประกอบได้ยาก กว่าจะรู้ว่าเงินขาดหรือยอดไม่ตรงกัน ก็อาจทำให้ตรวจสอบย้อนหลังได้ลำบาก
โปรแกรมบัญชีออนไลน์ FlowAccount มีระบบ บันทึกเงินสดย่อย ที่ช่วยจัดการเงินสดย่อยไว้ในที่เดียว ตั้งแต่การกำหนดวงเงิน ไปจนถึงการแยกผู้รักษาเงินสดย่อยตามสาขาหรือแผนก เมื่อมีการจ่ายเงิน เพียงเลือกชำระค่าใช้จ่ายด้วยเงินสดย่อย ระบบจะบันทึกบัญชีให้อัตโนมัติ ทำให้ติดตามรายการเคลื่อนไหวและยอดคงเหลือได้ทันที พร้อมนำไปเปรียบเทียบกับเงินสดที่มีอยู่จริง ช่วยให้ตรวจสอบเงินสดย่อยได้ง่ายขึ้นและลดความเสี่ยงจากยอดเงินไม่ตรงกัน
เงินสดย่อย (Petty Cash) อาจเป็นเงินก้อนเล็กที่สุดในกิจการ แต่กลับสะท้อนวินัยทางการเงินได้ชัดที่สุด เพราะเป็นเงินที่กันไว้จ่ายค่าใช้จ่ายจุกจิกที่เกิดขึ้นทุกวัน ถ้าไม่มีระบบ เงินก้อนเล็กนี้ก็รั่วได้ โดยไม่มีใครรู้ตัว กุญแจสำคัญจึงอยู่ที่การกำหนด วงเงิน ผู้รับผิดชอบ เอกสาร และขั้นตอนการเบิกจ่าย ให้ชัดเจน แล้วยึดหลักข้อเดียวทุกครั้งที่ตรวจนับ คือ "เงินสดคงเหลือ + หลักฐานการจ่าย ต้องเท่ากับวงเงินเสมอ" เมื่อตัวเลขลงตัวทุกรอบ เงินก้อนเล็กนี้ก็จะไม่กลายเป็นปัญหาใหญ่อีกต่อไป
คำถามที่พบบ่อย (FAQ) เกี่ยวกับ เงินสดย่อย (Petty Cash)
1. เงินสดย่อย (Petty Cash) คืออะไร?
ตอบ: เงินสดย่อย คือ เงินสดจำนวนไม่มากที่กิจการกันไว้จ่ายค่าใช้จ่ายเล็ก ๆ ที่เกิดขึ้นบ่อยและต้องจ่ายทันที โดยมีผู้รักษาเงินสดย่อยเป็นผู้ดูแล และแสดงเป็นส่วนหนึ่งของเงินสดในงบการเงิน
2. เงินสดย่อยใช้กับค่าใช้จ่ายอะไร?
ตอบ: ค่าใช้จ่ายจำนวนน้อยที่เกิดประจำ เช่น ค่าเดินทางระยะสั้น ค่าส่งเอกสาร ค่าเครื่องเขียน ค่ารับรองเล็กน้อย และค่าซ่อมแซมเล็กน้อย
3. เงินสดย่อยควรมีเท่าไร?
ตอบ: : ไม่มีกฎหมายจำนวนวงเงินสดย่อยแบบตายตัว แต่ควรตั้งจากค่าใช้จ่ายเล็ก ๆ ที่เกิดขึ้นจริงให้พอใช้ราว 1–2 สัปดาห์ แล้วทบทวนวงเงินอย่างสม่ำเสมอ
4. เงินสดย่อยกับเงินทดรองจ่ายต่างกันอย่างไร?
ตอบ: เงินสดย่อยเป็นวงเงินคงที่ที่หมุนเวียนใช้จ่ายของจุกจิกต่อเนื่อง ส่วนเงินทดรองจ่ายเป็นเงินที่ให้พนักงานล่วงหน้าเพื่องานเฉพาะครั้ง และต้องกลับมาเคลียร์เมื่องานจบ
5. เงินสดย่อยต้องมีเอกสารอะไรบ้าง?
ตอบ: ใบเบิกเงินสดย่อยที่มีผู้อนุมัติ หลักฐานจากผู้รับเงิน (ใบเสร็จหรือใบกำกับภาษี) หรือใบรับรองแทนใบเสร็จรับเงินกรณีไม่มีใบเสร็จ สมุดบันทึกเงินสดย่อย และใบสรุปขอเบิกชดเชย
6. เงินสดย่อยบันทึกบัญชีอย่างไร?
ตอบ: ตอนตั้งวงเงิน Dr. เงินสดย่อย / Cr. เงินฝากธนาคาร ทุกครั้งที่จ่าย Dr. ค่าใช้จ่ายแต่ละประเภท (และภาษีซื้อถ้ามี) / Cr. เงินสดย่อย ตอนเติมเงิน Dr. เงินสดย่อย / Cr. เงินฝากธนาคาร ส่วนผลต่างจากการนับเงิน ต้องหาสาเหตุก่อนบันทึกในบัญชีเงินสดขาดเกิน หรือบัญชีอื่นอย่างเหมาะสม
7. ใครควรเป็นผู้ดูแลเงินสดย่อย?
ตอบ: พนักงานที่ได้รับแต่งตั้งเป็นลายลักษณ์อักษรเพียงคนเดียว และไม่ควรเป็นคนเดียวกับผู้อนุมัติจ่ายหรือผู้บันทึกบัญชี
About Author

Content Producer ตัวมัมของ FlowAccount เป็นเด็กฟิล์มที่ทำบัญชีได้นิดหน่อย จากความรู้ที่ศึกษาในทุกแพลตฟอร์มของ FlowAccount ฉะนั้น ถ้าเดียร์ทำบัญชีได้ คุณเองก็ทำได้ค่ะ