อ่านดี ๆ พบว่ารายการก็เขียนไว้ครบ แต่ระบุว่าจ่ายสด และไม่มีชื่อร้าน อะไรกันครับเนี่ย แต่พอเอาบิลใบนั้นกลับมาส่งให้ฝ่ายบัญชี สิ่งที่น่าสงสัยอีกมากมายก็จะตามมาครับ เช่น บิลแบบนี้ใช้บันทึกบัญชีได้ไหม? แล้วถ้าวันหนึ่งสรรพากรมาตรวจ รายจ่ายก้อนนี้จะโดนตัดเป็นรายจ่ายต้องห้ามไหม?
ในโลกความเป็นจริงเป็นแบบนี้แหละครับ ธุรกิจส่วนใหญ่ไม่ได้ซื้อของจากผู้ขายที่ออกใบกำกับภาษีได้ทุกครั้ง ร้านค้าขนาดเล็กจำนวนมากยังไม่ได้จดทะเบียนภาษีมูลค่าเพิ่ม เอกสารที่เขาออกให้ได้ก็คือบิลเงินสด ดังนั้นการเข้าใจว่าบิลเงินสดใช้ได้แค่ไหน และต้องมีข้อมูลอะไรบ้าง จึงเป็นเรื่องที่คนทำธุรกิจควรรู้ไว้ครับ
ผมเลยอยากชวนทุกคนไปดูตั้งแต่ความหมายของบิลเงินสด ข้อมูลที่ควรมี ตัวอย่างบิลเงินสดที่ถูกต้อง ความแตกต่างจากใบเสร็จรับเงินและใบกำกับภาษี ไปจนถึงคำถามสำคัญว่า บิลเงินสดใช้เป็นรายจ่ายได้ไหม และเกี่ยวข้องกับภาษีอย่างไรบ้าง
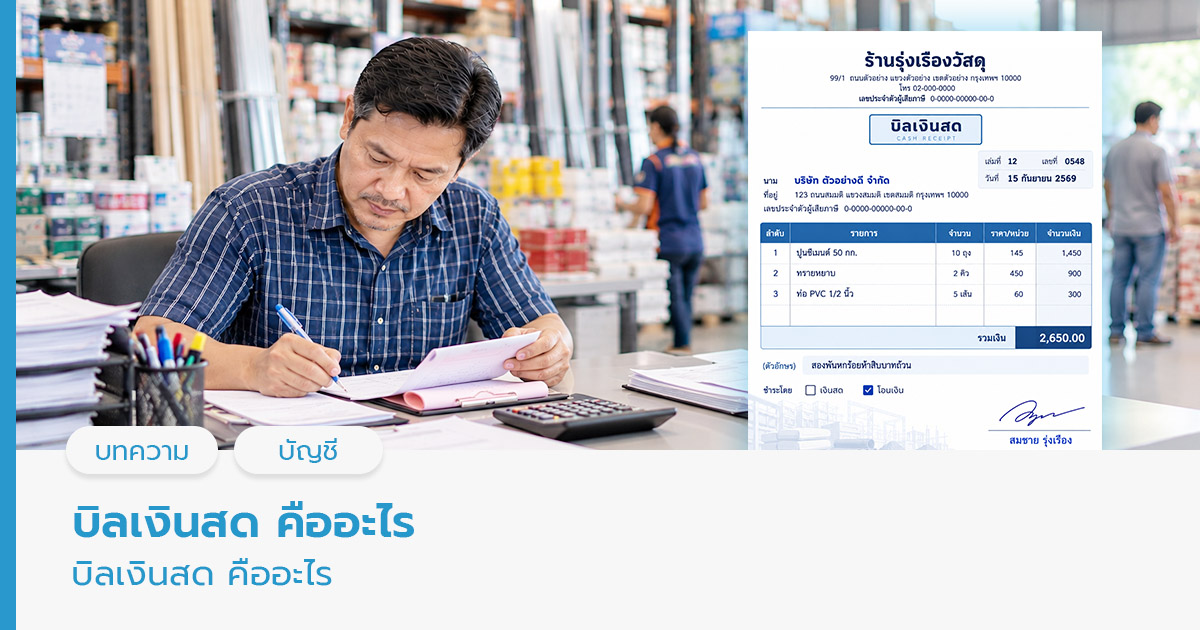
บิลเงินสด คืออะไร?
บิลเงินสด คือ “หลักฐานที่ผู้ขายออกให้ผู้ซื้อ เพื่อยืนยันว่าขายอะไรไป และได้รับเงินครบแล้ว” ในการซื้อขายที่จ่ายเงินกันจบในครั้งเดียว ไม่มีการให้เครดิต และไม่มีการวางบิลเก็บเงินภายหลัง หรือพูดง่าย ๆ ว่า มันคือหลักฐานยืนยันว่าได้รับเงินแล้วนั่นแหละครับ
ถ้าเทียบกับการซื้อขายของบริษัทใหญ่ ๆ ที่มักมีเอกสารหลายทอด ตั้งแต่ใบเสนอราคา ใบแจ้งหนี้ ใบวางบิล แล้วค่อยจบที่ใบเสร็จรับเงิน บิลเงินสดก็เหมือนการรวบหน้าที่ของเอกสารเหล่านั้นไว้ในแผ่นเดียว คือทั้งบอกรายการสินค้าหรือบริการที่ขาย และยืนยันการรับเงินไปพร้อมกัน ร้านที่ใช้บิลเงินสดจึงมักเป็นกิจการขนาดเล็ก ร้านค้าบุคคลธรรมดา หรือผู้ประกอบการที่ยังไม่ได้จดทะเบียนภาษีมูลค่าเพิ่ม ซึ่งไม่มีสิทธิ์ออกใบกำกับภาษี
แต่ถ้าให้พูดตามหลักกฎหมาย ต้องบอกว่าในประมวลรัษฎากรไม่มีคำว่า “บิลเงินสด” เพราะสิ่งที่กฎหมายมีคือ “ใบรับ” ตามมาตรา 105 ทวิ ซึ่งหมายถึงเอกสารที่ผู้รับเงินออกให้เพื่อแสดงว่าได้รับเงินแล้ว และ “ใบกำกับภาษี” ตามมาตรา 86/4 ซึ่งออกได้เฉพาะผู้ประกอบการจดทะเบียนภาษีมูลค่าเพิ่มเท่านั้น
ดังนั้นเวลาถามว่า “บิลเงินสด” แบบไหนใช้ได้ มันก็ขึ้นอยู่กับข้อมูลที่อยู่ข้างในนั่นแหละครับ ถ้าข้อมูลครบตามลักษณะของใบรับ ก็ใช้เป็นหลักฐานการรับเงินได้ พูดง่าย ๆ คือ ชื่อเอกสารเป็นแค่ชื่อเรียก ส่วนข้อมูลข้างในบอกว่ามันใช้ได้ไหม
จริง ๆ แล้ว บิลเงินสดควรมีข้อมูลอะไรบ้างนะ
บิลเงินสดควรมีข้อมูลอะไรบ้าง?
ก่อนจะไปดูว่าต้องมีข้อมูลอะไร ผมอยากให้ลองเปลี่ยนมุมมองนิดหนึ่งครับ ว่าถ้าวันหนึ่งเจ้าหน้าที่สรรพากรหยิบบิลใบนี้ขึ้นมาดู เขาจะอยากรู้อะไร คำตอบจริง ๆ มีอยู่ไม่กี่ข้อ คือ ใครเป็นคนรับเงิน จ่ายค่าอะไร และจ่ายเงินจริงหรือเปล่า จำนวนเท่าไร วันไหน อย่างไร
บิลเงินสดที่ดีจึงเป็นบิลที่ตอบคำถามเหล่านี้ได้ครับ โดยทั่วไป ข้อมูลที่บิลเงินสดควรมีข้อมูล ดังนี้
- ชื่อหรือชื่อทางการค้าของผู้ขาย พร้อมที่อยู่และเบอร์ติดต่อ
- เลขประจำตัวผู้เสียภาษีของผู้ขาย
- เล่มที่และเลขที่ของบิล (ถ้าร้านใช้บิลแบบมีเลขกำกับ)
- วัน เดือน ปี ที่ออกบิล
- ชื่อและที่อยู่ของผู้ซื้อ
- รายการสินค้าหรือบริการ จำนวน และราคาต่อหน่วย
- จำนวนเงินรวม
- จำนวนเงินรวมเป็นตัวอักษร (ถ้ามีช่อง)
- ลายมือชื่อผู้รับเงิน (ถ้ามีก็ดี)
ในทางกฎหมาย ใบรับตามมาตรา 105 ทวิ กำหนดรายการขั้นต่ำไว้ เช่น ชื่อผู้ออก เลขประจำตัวผู้เสียภาษี วันที่ จำนวนเงิน และรายการสินค้า แต่ไม่ได้บังคับให้ต้องระบุชื่อผู้ซื้อ แต่ในมุมของคนที่ต้องเอาบิลไปบันทึกเป็นรายจ่ายตามกฎหมาย “ชื่อผู้ซื้อ” เป็นช่องที่สำคัญมาก เพราะเป็นหลักฐานชิ้นแรกที่บอกว่าเงินก้อนนี้จ่ายเพื่อบริษัท ไม่ได้จ่ายเพื่อเรื่องส่วนตัว และก็เป็นช่องที่ถูกปล่อยว่างบ่อยที่สุดด้วย (ร้านก็ไม่ถาม เราก็ไม่บอก สุดท้ายเขียนแค่ว่า “สด”)
ทีนี้ถ้าอยากให้ถูกต้องจริง ๆ ควรทำยังไง ผมมีตัวอย่างให้ดูครับ
ตัวอย่างบิลเงินสด วิธีเขียนบิลเงินสดที่ถูกต้อง
รูปแบบของบิลเงินสดแต่ละร้านอาจแตกต่างกันไปครับ บางร้านใช้สมุดบิลสำเร็จรูปที่ซื้อจากร้านเครื่องเขียน บางร้านพิมพ์ออกจากโปรแกรม หรือบางร้านก็ออกเป็นสลิปจากเครื่องพิมพ์ใบเสร็จ แต่ไม่ว่าจะหน้าตาแบบไหน สิ่งสำคัญคือบิลต้องมีรายละเอียดที่ช่วยยืนยันได้ว่ามีการซื้อขายเกิดขึ้นจริง และมีการชำระเงินกันแล้วจริง
เพื่อให้เห็นภาพง่ายขึ้น ลองดูตัวอย่างบิลเงินสดตามรูปนี้ครับ
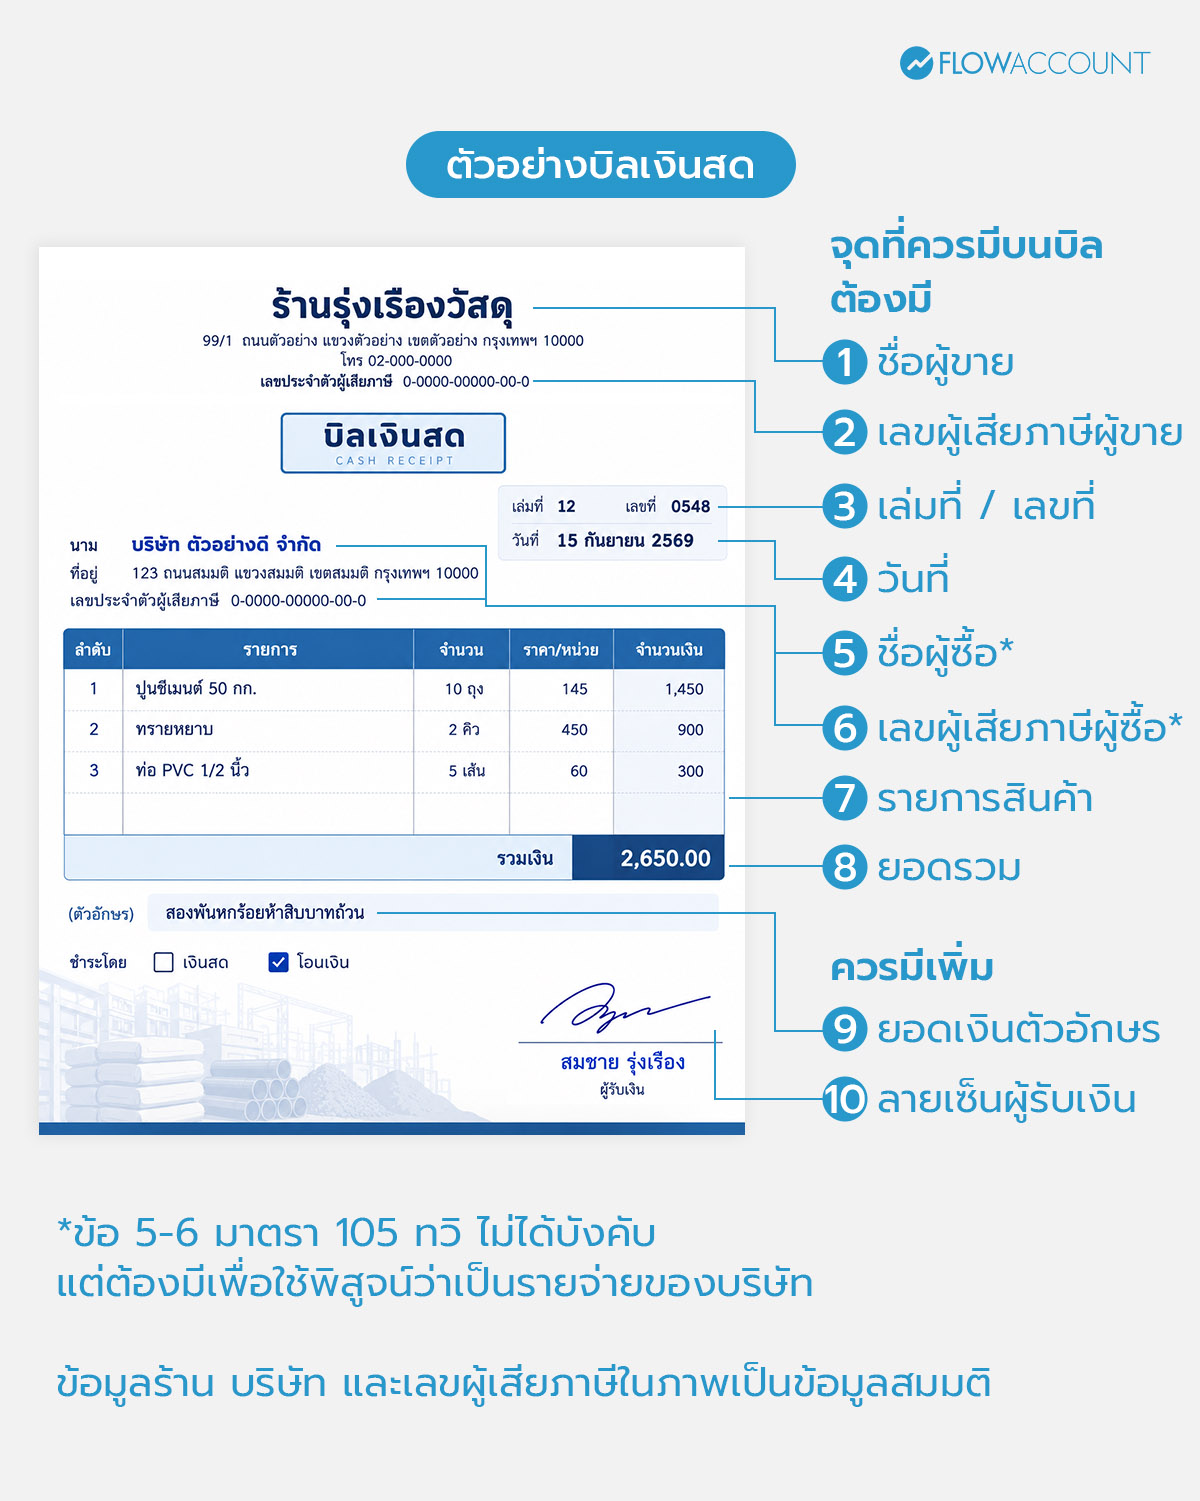
จากตัวอย่าง จะเห็นว่านี่คือบิลเงินสดที่ครบสมบูรณ์ 100% แล้วครับ
- ข้อมูลผู้ขาย ชื่อร้าน ที่อยู่ และเบอร์โทร ใช้บอกว่าใครเป็นผู้รับเงิน และติดต่อกลับไปตรวจสอบได้หากมีปัญหาภายหลัง
- เลขประจำตัวผู้เสียภาษีของผู้ขาย ช่วยยืนยันตัวตนของผู้รับเงินได้ชัดเจนกว่าชื่อร้านเพียงอย่างเดียว ถ้าเป็นร้านของบุคคลธรรมดา ก็ใช้เลขประจำตัวประชาชน 13 หลักของเจ้าของร้านแทนครับ
- เล่มที่และเลขที่ ช่วยบอกว่าบิลใบนี้ออกตามลำดับจริง ไม่ได้เขียนขึ้นลอย ๆ และช่วยให้เลขเอกสารไม่ซ้ำ
- วันที่ ใช้ระบุว่ารายจ่ายเกิดขึ้นเมื่อไร และต้องบันทึกอยู่ในรอบบัญชีไหน
- ชื่อผู้ซื้อ ควรเป็นชื่อบริษัทเต็มตามที่จดทะเบียนไว้ พร้อมที่อยู่ เพื่อยืนยันว่าเป็นรายจ่ายของกิจการ
- เลขประจำตัวผู้เสียภาษีของผู้ซื้อ ช่วยทำให้รายละเอียดครบถ้วนมากยิ่งขึ้น
- รายการสินค้า ควรระบุชื่อสินค้า จำนวน หน่วย และราคาต่อหน่วยให้ชัด เพราะคำว่า “ปูนซีเมนต์ 50 กก. 10 ถุง” น่าเชื่อถือกว่า “ค่าวัสดุ” คำเดียว
- ยอดรวม ต้องบวกตรงกับรายการด้านบน และตรงกับจำนวนเงินที่จ่ายจริง
- ยอดเงินตัวอักษร ช่วยป้องกันการแก้ไขหรือเติมตัวเลขภายหลัง เช่น จาก 2,650 บาท กลายเป็น 12,650 บาท
- ลายเซ็นผู้รับเงิน ใช้ยืนยันว่าผู้ขายได้รับเงินจริง
นอกจากนี้ บิลในตัวอย่างยังมีช่องระบุวิธีชำระเงินด้วย ถ้าจ่ายด้วยการโอน ผมแนะนำให้เก็บสลิปโอนเงินแนบไว้คู่กัน จะช่วยให้หลักฐานชัดเจนขึ้นอีกชั้นหนึ่งครับ
ในทางปฏิบัติ วิธีที่ง่ายที่สุดคือใช้เวลาสักนิดตรวจบิลก่อนเดินออกจากร้าน ว่ามีชื่อ ที่อยู่ เลขประจำตัวผู้เสียภาษี รายการ ยอดรวม และรายการอื่น ๆ ที่ต้องมีครบหรือยัง ถ้ายังขาดก็ขอให้ร้านเติมตอนนั้นเลย เพราะการกลับไปตามทีหลังมักยากกว่าที่คิดครับ
บิลเงินสดต่างจากใบเสร็จรับเงิน ใบกำกับภาษี และเอกสารอื่น ๆ อย่างไร ?
บิลเงินสด ใบเสร็จรับเงิน ใบกำกับภาษี และใบสำคัญจ่าย เป็นเอกสารที่คนมักจะเรียกสลับกัน แต่จริง ๆ แล้วแต่ละใบมีหน้าที่ต่างกัน เพื่อให้เห็นภาพชัดขึ้น ผมสรุปแบบง่าย ๆ ให้ตามตารางนี้ครับ
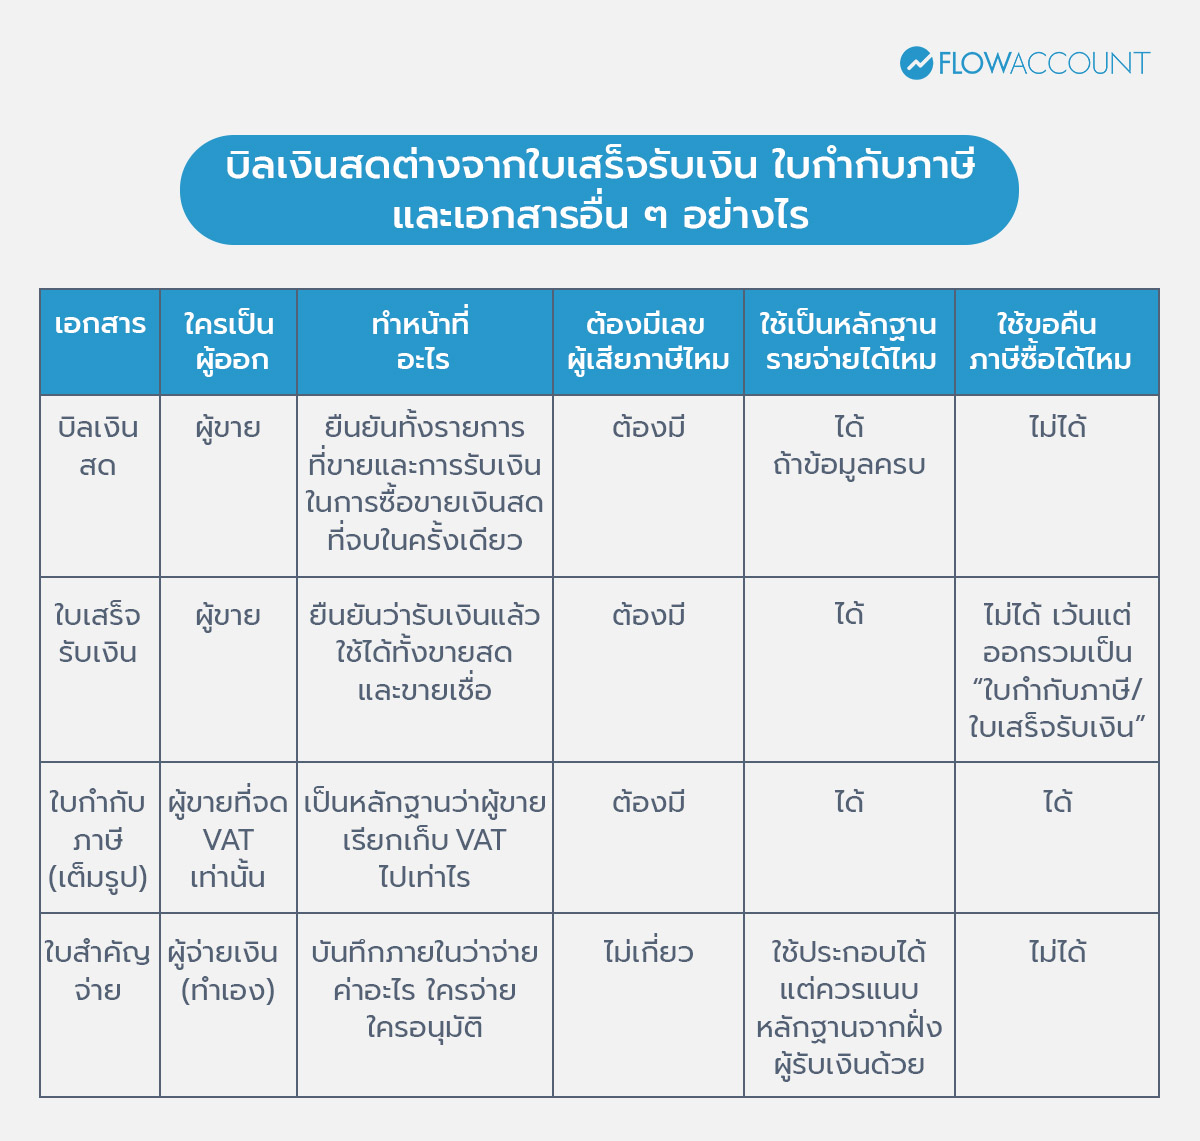
หมายเหตุ: การนำรายจ่ายมารับรู้เป็นค่าใช้จ่ายทางภาษี ต้องเป็นรายจ่ายที่เกี่ยวข้องกับกิจการและมีหลักฐานประกอบตามหลักเกณฑ์ที่กำหนด โดยเอกสารแต่ละประเภทมีน้ำหนักและวัตถุประสงค์ในการใช้เป็นหลักฐานแตกต่างกัน
จุดที่อยากให้สังเกตคือคำว่า “ใครเป็นผู้ออก” ครับ เพราะสามใบแรกออกโดยฝั่งผู้รับเงิน ส่วนใบสำคัญจ่ายเป็นเอกสารที่ผู้จ่ายเงินทำขึ้นเองภายในกิจการ ใบสำคัญจ่ายเพียงอย่างเดียวจึงมีน้ำหนักน้อยกว่า (เพราะเป็นการเขียนรับรองตัวเอง) และเหมาะจะใช้เป็นใบปะหน้าที่แนบคู่กับบิลเงินสดหรือใบเสร็จรับเงิน หรืออย่างน้อยคือประกอบหลักฐานการจ่ายเงิน มากกว่าจะใช้งานแทนเอกสารฉบับอื่น เว้นแต่กรณีจ่ายจำนวนไม่มาก หรือ การจ่ายค่าใช้จ่ายเบ็ดเตล็ดบางอย่างอาจจะยอมรับได้
แล้วบิลเงินสดต่างจากใบเสร็จรับเงินอย่างไร?
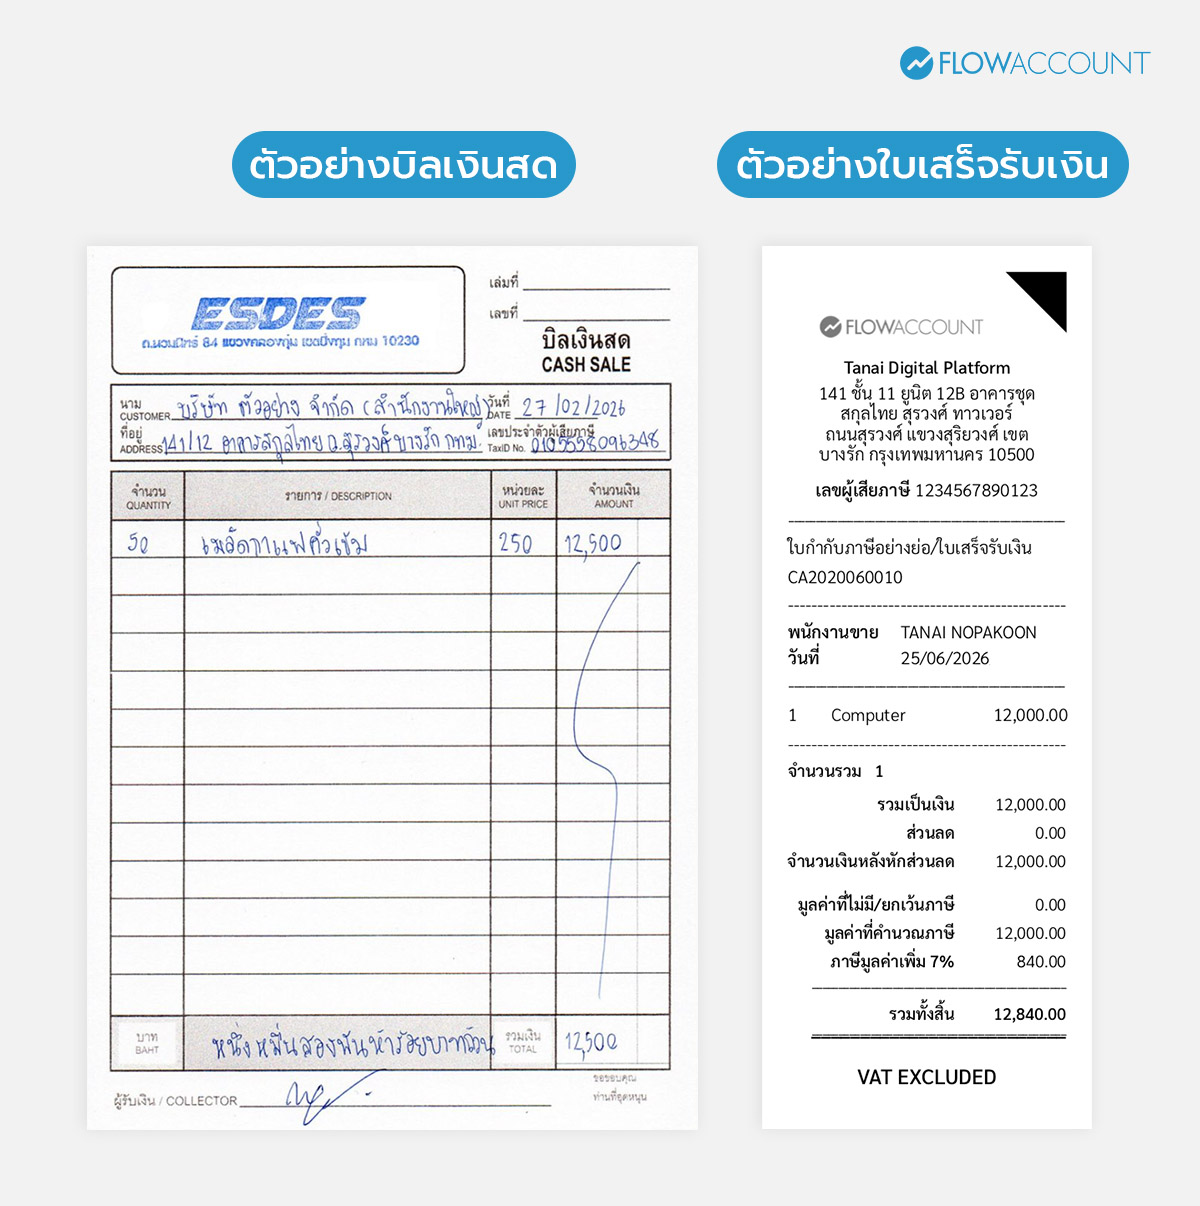
บิลเงินสดต่างจากใบเสร็จรับเงินตรงที่ บิลเงินสดมักใช้กับการขายเงินสดที่จ่ายจบในครั้งเดียว โดยแสดงทั้งรายการสินค้าและยืนยันการรับเงินไว้ในเอกสารแผ่นเดียว ส่วนใบเสร็จรับเงินใช้ยืนยันการรับเงินได้ทั้งการขายเงินสดและการขายเชื่อ และมักออกตามหลังใบแจ้งหนี้หรือใบวางบิล
อย่างไรก็ตาม ในทางภาษีทั้งบิลเงินสดและใบเสร็จรับเงินมีฐานะเป็น “ใบรับ” ตามมาตรา 105 ทวิ เหมือนกัน จึงใช้เป็นหลักฐานรายจ่ายได้หากข้อมูลครบถ้วน
บิลเงินสดใช้ลงรายจ่ายได้ไหม?
คำตอบสั้น ๆ คือ “ได้” ครับ บิลเงินสดใช้เป็นเอกสารประกอบการบันทึกบัญชี และใช้เป็นหลักฐานรายจ่ายของธุรกิจได้ หากมีข้อมูลครบและพิสูจน์ได้ ไม่ต้องห้ามตามกฎหมาย หรือพูดง่าย ๆ ก็คือ เพราะไม่มีกฎหมายข้อไหนบอกว่าใช้ไม่ได้
แต่คำว่า “ได้” ตรงนี้มีเงื่อนไขพ่วงมาด้วยเสมอ เพราะบิลเงินสดเป็นเพียง “หลักฐาน” ไม่ใช่ “ใบอนุญาต” หน้าที่ของบิลเงินสด คือ ช่วยพิสูจน์ว่ารายจ่ายก้อนนั้นเกิดขึ้นจริง จ่ายให้ใคร และจ่ายเพื่อกิจการจริงหรือไม่ ถ้าบิลใบไหนพิสูจน์เรื่องเหล่านี้ได้ชัด ก็ใช้ได้โดยไม่มีปัญหา แต่ถ้าพิสูจน์ได้ไม่ชัด ภาระในการอธิบายก็จะตกมาอยู่ที่ธุรกิจเองครับ
ดังนั้น บิลเงินสดที่ใช้เป็นหลักฐานรายจ่ายได้อย่างมั่นใจ คือ บิลที่ผู้ขายออกให้จริง มีข้อมูลผู้ขายครบและตรวจสอบได้ ระบุชื่อบริษัทของเราเป็นผู้ซื้อ มีรายการสินค้าหรือบริการที่ชัดเจน (ไม่ใช่เขียนกว้าง ๆ ว่า “ค่าของ” หรือ “ค่าเบ็ดเตล็ด”) วันที่และจำนวนเงินตรงกับที่จ่ายจริงโดยไม่มีร่องรอยการแก้ไข และมีลายเซ็นผู้รับเงิน
อีกประเด็นที่หลายคนเข้าใจสลับกันคือ “ลงบันทึกบัญชีได้” กับ “หักเป็นรายจ่ายทางภาษีได้” ไม่ใช่เรื่องเดียวกัน ในทางบัญชี เอกสารที่แสดงว่ามีรายการเกิดขึ้นจริงก็ใช้บันทึกบัญชีได้ (ถ้าหากสาระสำคัญชัดเจนว่าเป็นค่าใช้จ่าย)
แต่ในทางภาษี รายจ่ายนั้นยังต้องผ่านเงื่อนไขของประมวลรัษฎากร ไม่ใช่รายจ่ายต้องห้ามตามกฎหมาย ซึ่งเรื่องนี้เราจะมาคุยกันต่อครับ
บิลเงินสดเกี่ยวข้องกับรายจ่ายทางภาษีอย่างไร?
เวลาพูดถึงบิลเงินสดกับภาษี หลายคนมักคิดรวมเป็นเรื่องเดียวกัน แต่จริง ๆ แล้วมีภาษีที่เกี่ยวข้องอยู่ 3 ตัวหลัก ๆ ตัวแรกคือ “ภาษีเงินได้” ไม่ว่าจะเป็นภาษีเงินได้นิติบุคคล หรือภาษีเงินได้บุคคลธรรมดาสำหรับผู้ที่เลือกหักค่าใช้จ่ายตามจริง ในกรณีนี้บิลเงินสดช่วยได้เต็มที่ เพราะใช้เป็นหลักฐานพิสูจน์รายจ่ายเพื่อนำไปคำนวณกำไรสุทธิ ส่วนตัวที่สองคือ “ภาษีมูลค่าเพิ่ม” หรือ VAT ซึ่งบิลเงินสดช่วยอะไรไม่ได้เลย เพราะเอกสารเกี่ยวกับเรื่องนี้ต้องเป็นใบกำกับภาษีเท่านั้น และตัวที่สามคือ “ภาษีหัก ณ ที่จ่าย” หรือ WHT ซึ่งจะเกี่ยวข้องในบางกรณี เช่น การจ่ายค่าบริการ โดยผู้จ่ายเงินอาจมีหน้าที่หักภาษี ณ ที่จ่ายและนำส่งกรมสรรพากรตามหลักเกณฑ์ที่กำหนด
คำว่า “หักเป็นรายจ่ายทางภาษีได้” หมายถึง รายจ่ายนั้นต้องผ่านเงื่อนไขของมาตรา 65 ตรี แห่งประมวลรัษฎากร ซึ่งเป็นมาตราที่กำหนดว่ารายจ่ายลักษณะใดห้ามนำมาหักในการคำนวณภาษีเงินได้นิติบุคคล ถ้าสรุปเฉพาะเงื่อนไขที่เกี่ยวกับบิลเงินสดโดยตรง จะมีอยู่ 3 เรื่องหลัก ๆ คือ
- ต้องเป็นรายจ่ายที่จ่ายจริง ไม่ใช่รายจ่ายที่กำหนดขึ้นเองโดยไม่ได้จ่ายจริง ตามมาตรา 65 ตรี (9)
- ต้องเป็นรายจ่ายเพื่อหากำไรหรือเพื่อกิจการ ไม่ใช่รายจ่ายส่วนตัว ตามมาตรา 65 ตรี (13)
- ต้องพิสูจน์ได้ว่าใครเป็นผู้รับเงิน ตามมาตรา 65 ตรี (18)
ถ้าสังเกตดี ๆ จะเห็นว่าทั้ง 3 ข้อไม่มีข้อไหนบอกว่า เอกสารที่เกี่ยวข้องคืออะไร หลักกฎหมายต้องการเพียงให้ธุรกิจพิสูจน์ได้ ส่วนจะพิสูจน์ด้วยเอกสารอะไรนั้น ก็ขอให้มีความน่าเชื่อถือเพียงพอ นั่นแปลว่าต่อให้เป็น บิลเงินสด แต่ถ้ามีข้อมูลผู้ขาย รายการ จำนวนเงิน และข้อมูลต่าง ๆ ครบถ้วนที่จะพิสูจน์ได้ว่าไม่ต้องห้ามตามกฎหมาย ก็สามารถใช้เป็นรายจ่ายได้ครับ
อย่างไรก็ตาม มีอีกเรื่องหนึ่งที่มักถูกมองข้ามคือ ถ้าบิลเงินสดนั้นเป็นค่าบริการ เช่น ค่าจ้างช่างซ่อม หรือค่าติดตั้ง และจ่ายตั้งแต่ 1,000 บาทขึ้นไป ผู้จ่ายที่เป็นนิติบุคคลยังมีหน้าที่หักภาษี ณ ที่จ่ายตามปกติด้วยนะครับ
เก็บบิลเงินสดให้เป็นระบบ ช่วยลดปัญหาตอนปิดบัญชีและยื่นภาษี
ในโลกชีวิตจริง ปัญหาเรื่องบิลเงินสดส่วนใหญ่ไม่ได้เกิดเพราะไม่รู้หลักการอย่างเดียว แต่เกิดเพราะขั้นตอนหน้างานมันเยอะ ร้านเขียนบิลไม่ครบเพราะรีบ บิลหายเพราะเก็บไว้ในกระเป๋าสตางค์ หรือกว่าบิลจะเดินทางมาถึงมือนักบัญชีก็ผ่านไปหลายเดือน จนจำไม่ได้แล้วว่าซื้อไปใช้กับงานไหน ยิ่งธุรกิจมีรายการจ่ายเล็ก ๆ น้อย ๆ จำนวนมาก โอกาสที่เอกสารจะตกหล่นก็ยิ่งสูงขึ้น
นี่คือจุดที่โปรแกรมบัญชีเข้ามาช่วยได้ครับ ในฝั่งผู้ซื้อ การบันทึกค่าใช้จ่ายพร้อมถ่ายรูปบิลเก็บไว้ในระบบตั้งแต่วันที่ได้รับ พร้อมระบุผู้จำหน่าย หมวดหมู่ค่าใช้จ่าย และสถานะว่ามี VAT หรือไม่ ช่วยให้บิลไม่หายและหาเจอได้ในวันที่ต้องใช้ ส่วนฝั่งผู้ขาย การออกใบเสร็จรับเงินหรือบิลเงินสดจากระบบแทนการเขียนมือ ก็ช่วยลดปัญหาข้อมูลไม่ครบ เลขที่เอกสารซ้ำ หรือลายมืออ่านไม่ออกได้มาก อย่าง FlowAccount ก็รองรับการบันทึกค่าใช้จ่ายและการออก ใบเสร็จรับเงิน จากระบบโดยตรง ทำให้สามารถจัดการเอกสารที่เกี่ยวข้องกับการขายและการรับเงินได้เป็นระบบ พร้อมค้นหาเอกสารย้อนหลังได้เมื่อต้องการตรวจสอบ
About Author
พรี่หนอม หรือ TAXBugnoms (แทกซ์-บัก-หนอม) เป็นบล็อกเกอร์ นักเขียน และวิทยากรที่ให้ความรู้เรื่องภาษี บัญชี การเงิน มีประสบการณ์ทำงานในแวดวงบัญชี ภาษี มานานกว่า 15 ปี โดยมีแนวคิดว่า “ภาษี” ควรเป็น “เรื่องเรียบง่าย” และ “รู้สึกสบายใจ” ที่จะจ่าย