หลายคนอาจเคยได้ยินคำว่า TFRS, TAS, TFRS for NPAEs หรือมาตรฐานบัญชีอยู่บ่อยครั้ง โดยเฉพาะเวลาปิดงบการเงิน ตรวจสอบบัญชี หรือเจอรายการที่ต้องใช้ดุลยพินิจ เช่น รายได้ สินทรัพย์ถาวร สัญญาเช่า สินค้าคงเหลือ หรือประมาณการหนี้สิน แต่ก็อาจยังสงสัยว่า TFRS คืออะไร ต่างจากมาตรฐานบัญชีอย่างไร และนักบัญชีต้องรู้มากแค่ไหนถึงจะนำไปใช้กับงานจริงได้อย่างถูกต้อง
บทความนี้จะพาไปทำความเข้าใจ TFRS แบบเป็นระบบ ตั้งแต่ความหมาย ความสำคัญ ประเภทของมาตรฐาน ตัวอย่างมาตรฐานที่นักบัญชีใช้บ่อย ไปจนถึงผลกระทบและความท้าทายที่มักเจอในการทำงานบัญชีจริง
TFRS คืออะไร?
TFRS ย่อมาจาก Thai Financial Reporting Standards หรือในภาษาไทยเรียกว่า “มาตรฐานการรายงานทางการเงิน” คือ ชุดของหลักเกณฑ์และแนวปฏิบัติที่กำหนดว่าธุรกิจควรบันทึก รับรู้ วัดมูลค่า และเปิดเผยข้อมูลทางการเงินในงบการเงินอย่างไร เช่น รายได้ควรรับรู้เมื่อใด สินทรัพย์ควรวัดมูลค่าอย่างไร หนี้สินบางรายการต้องตั้งประมาณการหรือไม่ หรือรายการใดต้องเปิดเผยเพิ่มเติมในหมายเหตุประกอบงบการเงิน เพื่อให้งบการเงินของกิจการมีความถูกต้อง ครบถ้วน เปรียบเทียบได้ และสะท้อนข้อมูลทางการเงินตามหลักการที่เป็นที่ยอมรับ
TFRS พัฒนาขึ้นโดย สภาวิชาชีพบัญชี ในพระบรมราชูปถัมภ์ (Thailand federation of accounting professions: TFAC) นำกรอบจาก IFRS (International Financial Reporting Standards) ซึ่งเป็นมาตรฐานสากลที่ใช้กันในกว่า 140 ประเทศทั่วโลกมาอ้างอิง แปลและเรียบเรียงให้เป็นของไทย เพื่อให้งบการเงินของไทยมีความโปร่งใสและเทียบเคียงกับมาตรฐานสากลได้
พูดง่าย ๆ ก็คือ TFRS คือ "กฎกลาง" ที่ทำให้งบการเงินของทุกบริษัทอ่านและเปรียบเทียบกันได้ ไม่ว่าจะเป็นผู้บริหาร เจ้าของกิจการ นักลงทุน ธนาคาร คู่ค้า หรือหน่วยงานกำกับดูแล ต่างก็มั่นใจได้ว่าตัวเลขในงบการเงินถูกจัดทำตามแนวทางเดียวกัน สามารถใช้ข้อมูลประกอบการตัดสินใจได้อย่างน่าเชื่อถือมากขึ้น
TFRS สำคัญต่อนักบัญชีอย่างไร?
TFRS ถือเป็นสิ่งสำคัญสำหรับนักบัญชี เพราะเป็นกรอบหลักในการทำงานบัญชีให้ถูกต้องและเป็นระบบ หากไม่มีมาตรฐานกลาง กิจการแต่ละแห่งอาจบันทึกรายการในวิธีที่แตกต่างกัน ทำให้งบการเงินเปรียบเทียบกันได้ยาก และอาจทำให้ผู้ใช้งบเข้าใจฐานะการเงินของกิจการคลาดเคลื่อนได้ โดย TFRS มีความสำคัญมีอยู่หลายด้านด้วยกัน
- สร้างความน่าเชื่อถือให้กับงบการเงิน : งบการเงินที่จัดทำตาม TFRS จะได้รับความเชื่อถือจากผู้ใช้ข้อมูลทุกฝ่าย ไม่ว่าจะเป็นผู้ถือหุ้น ธนาคาร หรือนักลงทุนต่างประเทศ
- เป็นภาษากลางของวิชาชีพ : นักบัญชีที่เข้าใจ TFRS สามารถทำงานได้ทั้งในบริษัทไทยและองค์กรระดับสากล เพราะหลักการพื้นฐานเป็นชุดเดียวกับ IFRS
- ลดความเสี่ยงในการทำบัญชีผิดพลาดและทางกฎหมาย : เพราะนักบัญชีสามารถอ้างอิงหลักเกณฑ์ที่ชัดเจนในการตัดสินใจ ไม่ใช่อาศัยเพียงความเคยชินหรือวิธีที่เคยทำต่อ ๆ กันมา โดยเฉพาะในธุรกิจที่มีรายการซับซ้อน เช่น สัญญาเช่า รายได้ตามสัญญา เครื่องมือทางการเงิน ธุรกิจรับเหมาก่อสร้าง หรือกิจการที่มีรายการระหว่างกันจำนวนมาก การจัดทำงบการเงินที่ไม่เป็นไปตามมาตรฐานอาจมีผลทางกฎหมายและส่งผลต่อการตรวจสอบบัญชีได้
- รองรับการเติบโตของธุรกิจ : ธุรกิจที่ต้องการระดมทุน เข้าตลาดหลักทรัพย์ หรือขยายสู่ตลาดต่างประเทศ ล้วนต้องมีงบการเงินที่จัดทำตาม TFRS ทั้งสิ้น
TFRS กับ มาตรฐานบัญชี (TAS) ต่างกันอย่างไร?
หลายคนมักใช้คำว่า “TFRS” และ “มาตรฐานบัญชี” แทนกัน แต่จริง ๆ แล้วมีความหมายที่ไม่เหมือนกันทั้งหมด
1. TFRS (Thai Financial Reporting Standards) หรือมาตรฐานการรายงานทางการเงิน มุ่งเน้นผลลัพธ์ที่การ "รายงาน" และ "เปิดเผย" ข้อมูลในงบการเงินให้ผู้ใช้ข้อมูลเข้าใจได้ถูกต้องและครบถ้วน โดยมักเกี่ยวข้องกับรายการที่ซับซ้อน เช่น สัญญาเช่า เครื่องมือทางการเงิน หรือการรวมธุรกิจ ปัจจุบัน TFRS ที่มีผลบังคับใช้ มี 16 ฉบับ
2. TAS (Thai Accounting Standards) หรือมาตรฐานการบัญชี เป็นมาตรฐานที่ว่าด้วยวิธีการบันทึกบัญชีและการรับรู้รายการในงบการเงินในเชิงปฏิบัติ เช่น การบันทึกบัญชี เดบิต เครดิต ในเรื่องต่างๆเช่น สินทรัพย์ หนี้สิน รายได้ และค่าใช้จ่าย ซึ่งเป็นส่วนหนึ่งของ TFRS ปัจจุบัน TAS ที่มีผลบังคับใช้ มี 24 ฉบับ
อ้างอิง : มาตรฐานการรายงานทางการเงิน ฉบับปรับปรุงปี 2568 (ปีปัจจุบัน)
ตารางสรุปความแตกต่างระหว่าง TFRS กับ มาตรฐานบัญชี (TAS)
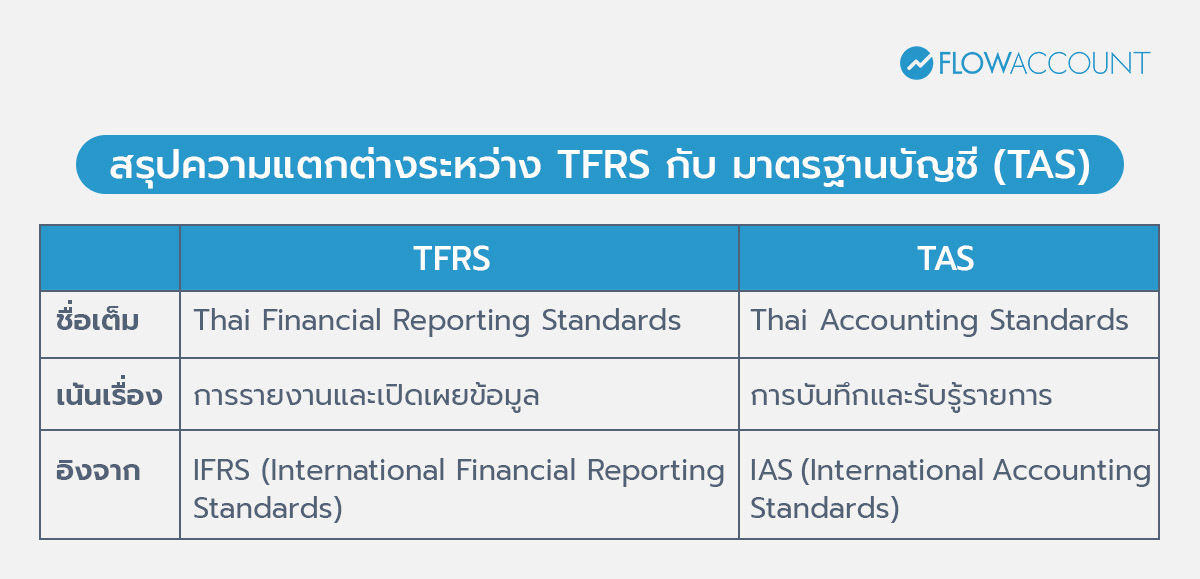
ดังนั้น เวลาพูดถึง TFRS จึงหมายถึงกรอบมาตรฐานการรายงานทางการเงินโดยรวม แต่ถ้าพูดถึง TAS จะหมายถึงมาตรฐานการบัญชีเฉพาะฉบับที่เกี่ยวข้องกับรายการบัญชีบางประเภท ในทางปฏิบัติ นักบัญชีต้องใช้ทั้งสองชุดมาตรฐานควบคู่กัน ไม่ใช่เลือกใช้อันใดอันหนึ่ง
TFRS มีกี่ประเภท?
โดยทั่วไป มาตรฐานการรายงานทางการเงินที่นักบัญชีมักพบในการทำงาน สามารถแบ่งได้เป็นกลุ่มใหญ่ ๆ ดังนี้
1. TFRS for PAEs หรือ ฉบับเต็ม (Full TFRS)
TFRS for PAEs คือ มาตรฐานการรายงานทางการเงินสำหรับกิจการที่มีส่วนได้เสียสาธารณะ เช่น บริษัทจดทะเบียนในตลาดหลักทรัพย์, บริษัทประกันภัย, และสถาบันการเงิน บริษัทที่อยู่ภายใต้การกำกับดูแลของหน่วยงานเฉพาะ หรือกิจการที่มีผู้ใช้งบการเงินจำนวนมากและมีผลกระทบต่อสาธารณะ
มาตรฐานกลุ่มนี้มีรายละเอียดค่อนข้างมากและซับซ้อนที่สุด และโดยหลักจะอ้างอิงแนวทางจากมาตรฐานการรายงานทางการเงินระหว่างประเทศ เพื่อให้งบการเงินมีความสอดคล้องกับหลักการสากล
2. TFRS for NPAEs
TFRS for NPAEs ย่อมาจาก Thai Financial Reporting Standards for Non-Publicly Accountable Entities คือ มาตรฐานการรายงานทางการเงินสำหรับกิจการที่ไม่มีส่วนได้เสียสาธารณะ ซึ่งมักเป็นกิจการทั่วไป เช่น บริษัทจำกัด, ห้างหุ้นส่วนจำกัด, หรือธุรกิจ SMEs ที่ไม่ได้มีลักษณะเป็นกิจการที่มีส่วนได้เสียสาธารณะ
มาตรฐานกลุ่มนี้ถูกออกแบบให้เหมาะกับธุรกิจที่มีรายการไม่ซับซ้อน มีความยืดหยุ่นกว่าและลดข้อกำหนดในการเปิดเผยข้อมูลบางส่วนลง เพื่อลดภาระของธุรกิจขนาดเล็ก จึงช่วยให้นักบัญชีสามารถจัดทำงบการเงินได้เหมาะสมกับลักษณะธุรกิจ โดยไม่ต้องใช้มาตรฐานที่ซับซ้อนเกินความจำเป็น
3. กลุ่มมาตรฐานย่อยภายใต้ TFRS
ภายใต้ TFRS ยังมีมาตรฐานย่อยหลายกลุ่ม เช่น TAS, TFRS, TSIC และ TFRIC ซึ่งแต่ละกลุ่มมีบทบาทต่างกัน เช่น บางฉบับเป็นมาตรฐานหลัก บางฉบับเป็นการตีความมาตรฐาน เพื่อช่วยให้นักบัญชีใช้หลักการได้ถูกต้องในกรณีที่มีประเด็นเฉพาะหรือมีความซับซ้อนในการปฏิบัติ
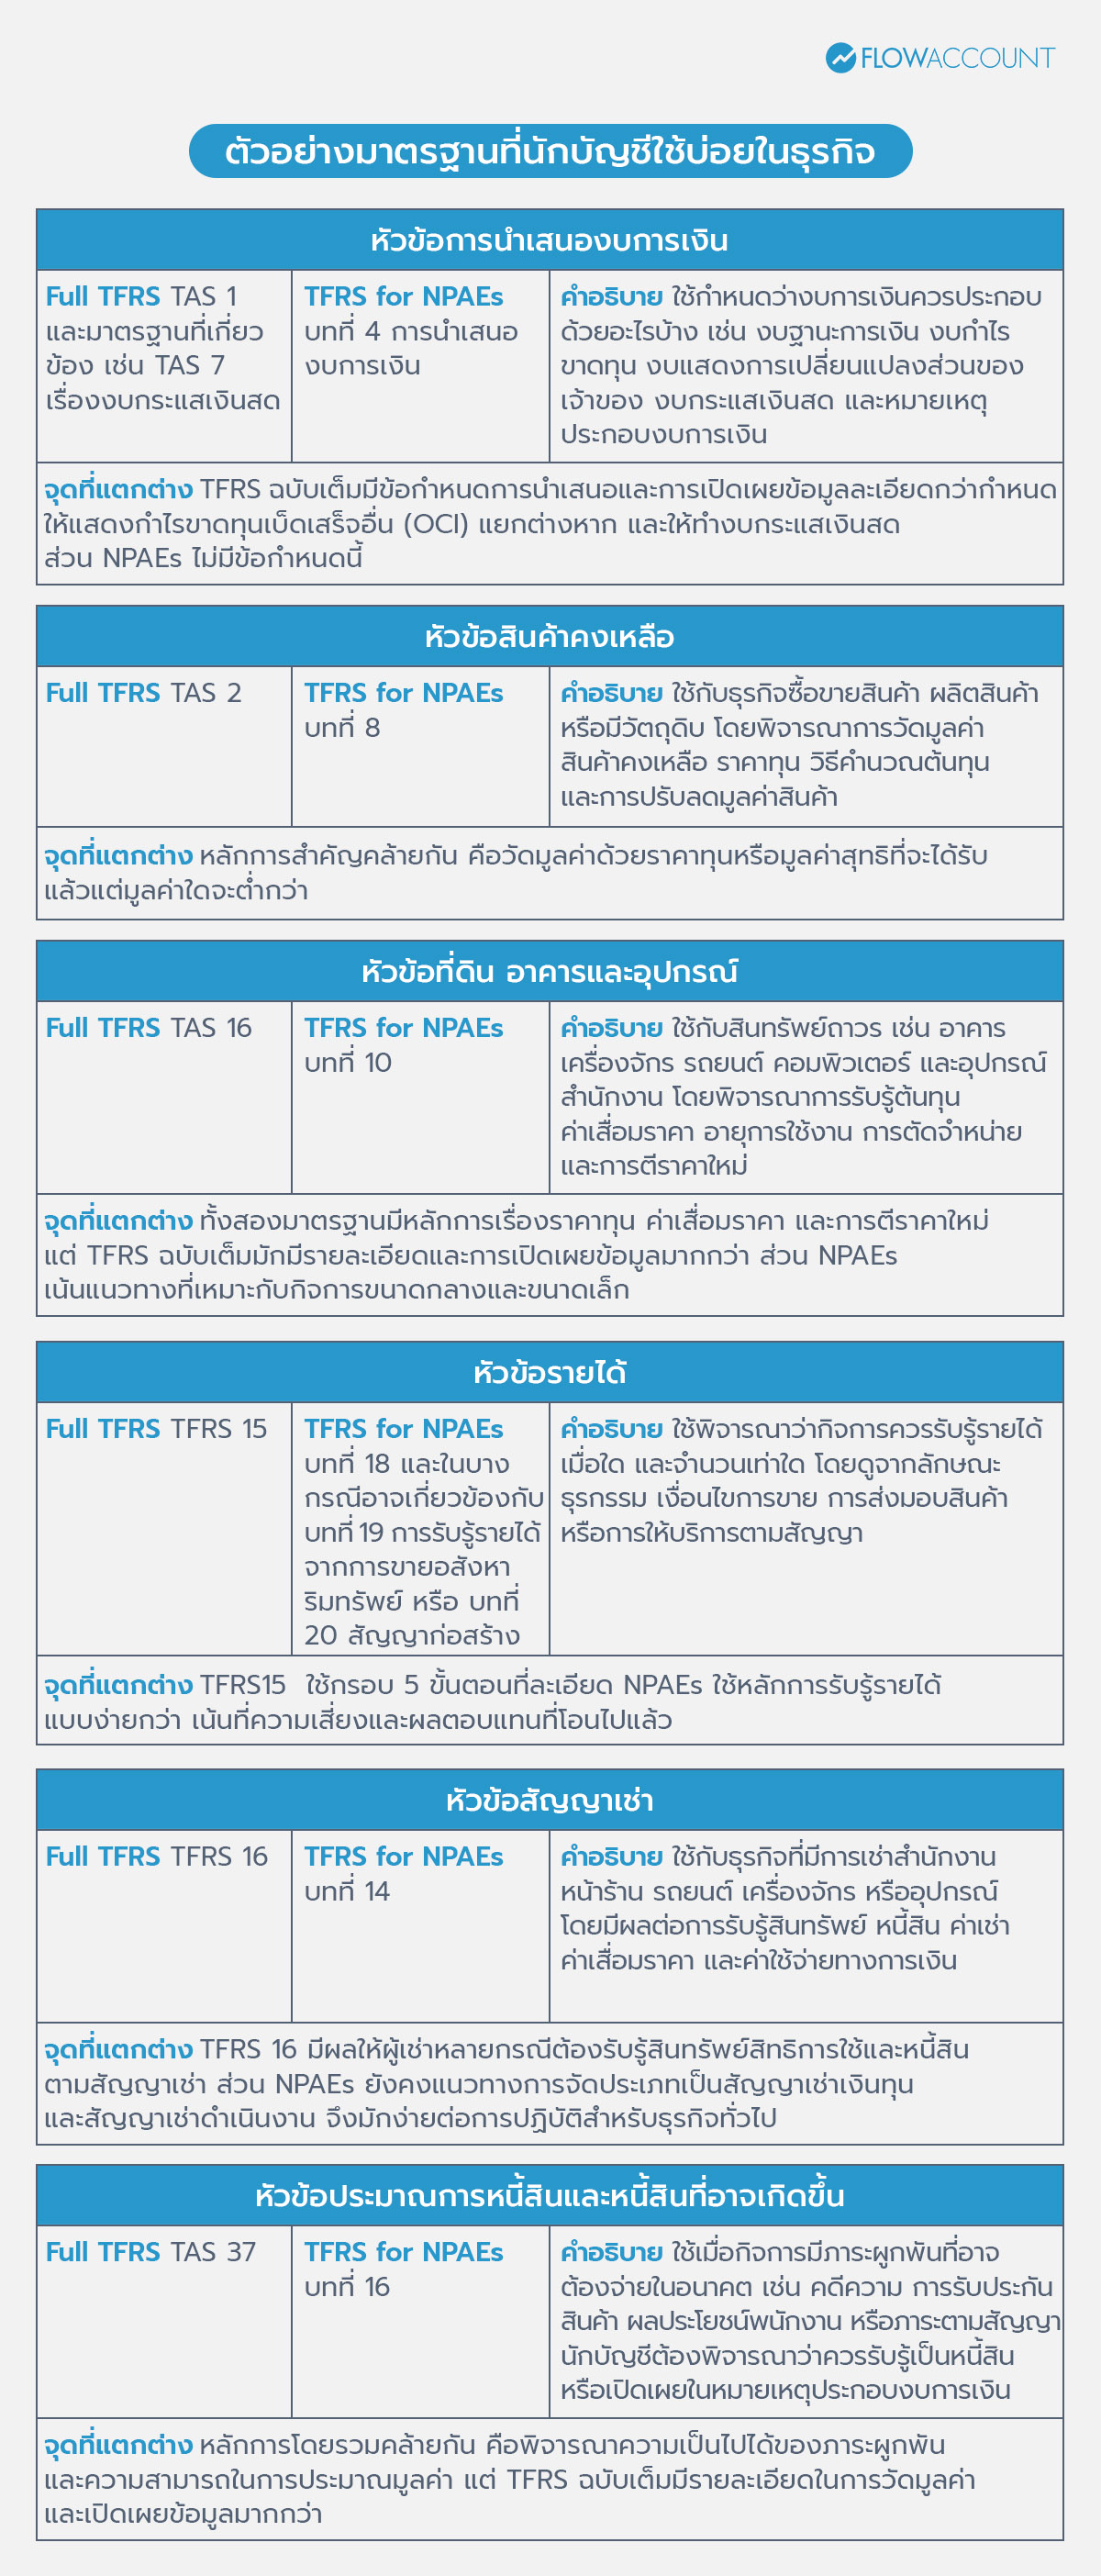
ตัวอย่างมาตรฐานที่นักบัญชีใช้บ่อยในธุรกิจ
ในการทำงานจริง นักบัญชีอาจไม่ได้เปิดมาตรฐานทุกฉบับทุกวัน แต่จะมีบางเรื่องที่เจอบ่อยและเกี่ยวข้องกับการปิดบัญชีของธุรกิจส่วนใหญ่ โดยมาตรฐานที่ใช้จะแตกต่างกันตามประเภทของกิจการว่าเป็นกิจการที่ใช้ TFRS ฉบับเต็ม หรือใช้ TFRS for NPAEs เช่น
ผลกระทบของ TFRS ต่อการทำงานของนักบัญชี
การประกาศใช้ TFRS ฉบับใหม่แต่ละครั้งไม่ได้กระทบแค่วิธีบันทึกบัญชี แต่ส่งผลต่อกระบวนการทำงานของนักบัญชีในหลายมิติ
- ตัวเลขในงบการเงินเปลี่ยน : มาตรฐานใหม่อาจทำให้ตัวเลขสินทรัพย์ หนี้สิน หรือกำไรเปลี่ยนแปลงอย่างมีนัยสำคัญ เช่น TFRS 16 ที่ทำให้หนี้สินในงบดุลเพิ่มขึ้นจากการนำสัญญาเช่ามาบันทึก
- ต้องการข้อมูลเพิ่มขึ้น : TFRS มักกำหนดให้ต้องเปิดเผยข้อมูลในหมายเหตุประกอบงบการเงินมากขึ้น นักบัญชีจึงต้องรวบรวมและจัดเก็บข้อมูลให้ครบถ้วนตลอดปี
- ประสานงานกับฝ่ายอื่นมากขึ้น : การประเมินมูลค่ายุติธรรม การคำนวณประมาณการ หรือการทบทวนสัญญา ล้วนต้องทำงานร่วมกับฝ่ายกฎหมาย ฝ่ายการเงิน และผู้บริหาร ไม่ใช่แค่งานของแผนกบัญชีอย่างเดียว
- ต้องอัปเดตความรู้อยู่เสมอ : TFRS มีการปรับปรุงและออกฉบับใหม่อยู่เรื่อย ๆ นักบัญชีที่หยุดเรียนรู้อาจเสี่ยงจัดทำงบการเงินผิดพลาดโดยไม่รู้ตัว
ความท้าทายที่นักบัญชีมักเจอเมื่อต้องใช้ TFRS
แม้ TFRS จะมีประโยชน์มาก แต่ในทางปฏิบัติก็มีความท้าทายที่นักบัญชีมักเจอเป็นประจำ
- ภาษาและเนื้อหาที่ซับซ้อน : มาตรฐานหลายฉบับเขียนด้วยภาษาเทคนิคที่ต้องตีความ และบางครั้งการตีความที่ต่างกันก็นำไปสู่การบันทึกบัญชีที่ต่างกัน
- การประเมินมูลค่ายุติธรรม : TFRS หลายฉบับกำหนดให้วัดมูลค่าสินทรัพย์หรือหนี้สินด้วยมูลค่ายุติธรรม ซึ่งต้องอาศัยการประมาณการและดุลยพินิจที่มีความเสี่ยงต่อความคลาดเคลื่อน
- ข้อมูลไม่ครบหรือไม่ทันเวลา : การปิดงบตาม TFRS ต้องการข้อมูลจากหลายแหล่ง ถ้าระบบข้อมูลของบริษัทไม่พร้อม นักบัญชีก็จะเสียเวลาตามรวบรวมข้อมูลมาก
- ทรัพยากรไม่เพียงพอในธุรกิจ SMEs : บริษัทขนาดเล็กมักไม่มีทีมบัญชีขนาดใหญ่ นักบัญชีคนเดียวอาจต้องรับผิดชอบทั้งงานประจำและการปรับใช้มาตรฐานใหม่ในเวลาเดียวกัน
FlowAccount ช่วยจัดการข้อมูลทางบัญชีให้เป็นระบบ
แม้การจัดทำบัญชีให้สอดคล้องกับ TFRS จะต้องอาศัยความรู้ ความเข้าใจ และดุลยพินิจของนักบัญชี แต่การมีระบบบัญชีที่ดีจะช่วยให้การเก็บข้อมูลและการตรวจสอบรายการทางการเงินทำได้ง่ายขึ้น FlowAccount ช่วยให้นักบัญชีและผู้ประกอบการจัดเก็บเอกสารทางธุรกิจได้เป็นระเบียบมากขึ้น เช่น ใบเสนอราคา ใบแจ้งหนี้ ใบกำกับภาษี ใบเสร็จรับเงิน รายรับ รายจ่าย และข้อมูลลูกหนี้เจ้าหนี้ ซึ่งเป็นข้อมูลพื้นฐานสำคัญที่ต้องใช้ประกอบการบันทึกบัญชีและการจัดทำงบการเงิน
นอกจากนี้ FlowAccount ยังช่วยเชื่อมโยงการทำงานจากเอกสารธุรกิจไปสู่การบันทึกบัญชีได้เป็นระบบมากขึ้น โดยมีการผูกผังบัญชีและการลงบันทึกบัญชีตามหลักการรายงานทางการเงินให้โดยอัตโนมัติ ช่วยลดภาระงานซ้ำซ้อน ลดโอกาสเกิดข้อผิดพลาดจากการบันทึกข้อมูลด้วยมือ และช่วยให้นักบัญชีมีเวลามากขึ้นในการตรวจสอบ วิเคราะห์ และให้คำแนะนำเชิงธุรกิจกับผู้ประกอบการ
สำหรับธุรกิจ SME การใช้ระบบบัญชีออนไลน์อย่าง FlowAccount จึงไม่ใช่แค่ช่วยออกเอกสารหรือบันทึกรายการเท่านั้น แต่ยังช่วยสร้างพื้นฐานข้อมูลที่ดี เพื่อให้นักบัญชีสามารถนำไปต่อยอดในการจัดทำบัญชีและรายงานทางการเงินได้อย่างน่าเชื่อถือมากขึ้น
อีกหนึ่งส่วนที่ช่วยสนับสนุนนักบัญชีคือ Blog และแหล่งความรู้จาก FlowAccount ที่มีบทความอัปเดตเกี่ยวกับบัญชี ภาษี และการบริหารธุรกิจอย่างต่อเนื่อง ทำให้นักบัญชีและผู้ประกอบการสามารถติดตามความรู้ที่เกี่ยวข้องกับงานบัญชีได้ง่ายขึ้น และนำไปปรับใช้กับการทำงานจริงได้อย่างเหมาะสม
TFRS หรือมาตรฐานการรายงานทางการเงินของไทย ที่เป็น "กฎกลาง" ที่ช่วยให้งบการเงินของกิจการมีความถูกต้อง น่าเชื่อถือ และเปรียบเทียบได้ นักบัญชีจึงควรเข้าใจหลักการของ TFRS ไม่ใช่เพียงเพื่อให้บันทึกบัญชีได้ถูกต้อง แต่เพื่อให้สามารถวิเคราะห์ธุรกรรม จัดทำงบการเงิน และสื่อสารข้อมูลทางการเงินได้อย่างมีคุณภาพ
สำหรับกิจการแต่ละประเภท มาตรฐานที่ใช้ก็อาจแตกต่างกัน เช่น กิจการที่มีส่วนได้เสียสาธารณะอาจใช้ TFRS for PAEs ส่วนกิจการทั่วไปหรือ SME จำนวนมากอาจใช้ TFRS for NPAEs ดังนั้น นักบัญชีควรพิจารณาให้ชัดเจนว่ากิจการของตนอยู่ในกลุ่มใด และต้องใช้มาตรฐานใดในการจัดทำงบการเงิน
ยิ่งนักบัญชีเข้าใจ TFRS มากเท่าไร ก็ยิ่งช่วยให้การทำบัญชีมีคุณภาพมากขึ้น ลดความเสี่ยงจากการบันทึกบัญชีผิดพลาด และเพิ่มความน่าเชื่อถือให้กับงบการเงินของกิจการได้มากขึ้น สิ่งสำคัญคือต้องอัปเดตความรู้อยู่เสมอ เข้าใจว่ามาตรฐานแต่ละฉบับส่งผลต่อธุรกิจอย่างไร และเลือกใช้เครื่องมือที่ช่วยให้การจัดการข้อมูลทางการเงินทำได้อย่างแม่นยำและมีประสิทธิภาพ
คำถามที่พบบ่อย (FAQs) เกี่ยวกับ TFRS คือ
1. TFRS คืออะไร?
ตอบ: TFRS คือมาตรฐานการรายงานทางการเงินของไทย (Thai Financial Reporting Standards) ซึ่งกำหนดหลักเกณฑ์ว่าธุรกิจควรบันทึก รับรู้ วัดมูลค่า และเปิดเผยข้อมูลทางการเงินในงบการเงินอย่างไร
2. TFRS ย่อมาจากอะไร?
ตอบ: TFRS ย่อมาจาก Thai Financial Reporting Standards หรือในภาษาไทยเรียกว่า มาตรฐานการรายงานทางการเงิน กำหนดโดยสภาวิชาชีพบัญชี ในพระบรมราชูปถัมภ์ (TFAC)
3. TFRS มีกี่ฉบับ?
ตอบ: จำนวนฉบับของ TFRS อาจมีการเปลี่ยนแปลงตามการออกมาตรฐานใหม่ การปรับปรุงมาตรฐานเดิม หรือการตีความเพิ่มเติมในแต่ละปี นักบัญชีจึงควรตรวจสอบจากประกาศล่าสุดของสภาวิชาชีพบัญชีเป็นหลัก เพื่อให้ใช้มาตรฐานฉบับที่ถูกต้องและเป็นปัจจุบัน ได้ที่ มาตรฐานรายงานทางการเงินฉบับปรับปรุงปี 2569 (ปีหน้าและอนาคต)
4. นักบัญชีควรเตรียมตัวอย่างไรเมื่อต้องใช้ TFRS?
ตอบ: ควรเริ่มจากการทำความเข้าใจว่าธุรกิจที่ดูแลอยู่ในระดับไหนและต้องใช้ TFRS ชุดใด จากนั้นติดตามการประกาศมาตรฐานใหม่จากสภาวิชาชีพบัญชีอย่างสม่ำเสมอ เข้าอบรมหรือหาความรู้เพิ่มเติมเมื่อมีมาตรฐานฉบับใหม่บังคับใช้ และจัดระบบข้อมูลในองค์กรให้พร้อมรองรับข้อกำหนดในการเปิดเผยข้อมูล
5. ธุรกิจอะไรที่ต้องใช้ TFRS บ้าง?
ตอบ: โดยหลักแล้วทุกธุรกิจที่จดทะเบียนในประเทศไทยต้องจัดทำงบการเงินตามมาตรฐานที่เกี่ยวข้อง โดยบริษัทจดทะเบียนในตลาดหลักทรัพย์ สถาบันการเงิน และบริษัทประกันภัยต้องใช้ Full TFRS ส่วนบริษัทจำกัดและห้างหุ้นส่วนทั่วไปสามารถใช้ TFRS for NPAEs ได้
About Author

วิทยากรด้านบัญชีและภาษีเบื้องต้น ตำแหน่งปัจจุบัน Senior Product Specialist ให้ความรู้ด้านการใช้งาน โปรแกรมบัญชีออนไลน์ FlowAccount และเป็นผู้ทำบัญชีอิสระ โดยมีประสบการณ์ในการเป็น ผู้จัดการด้านการควบคุมภายในและการจัดการความเสี่ยง ทำหน้าที่การให้คำปรึกษา วางระบบและตรวจสอบการควบคุมภายในของบริษัทเอกชน และ เป็นผู้ช่วยผู้สอบบัญชีอาวุโส มีประสบการณ์การตรวจสอบบัญชีบริษัทที่จดทะเบียนในตลาดหลักทรัพย์บริษัทชั้นนำในประเทศไทย ที่ Big 4 จึงสามารถถ่ายทอดความรู้ด้านบัญชีและภาษีอย่างเข้าใจง่าย เชื่อมโยงกับการบริหารธุรกิจได้จริง