เงินทดรองจ่ายจึงเป็นเรื่องที่ธุรกิจควรมีระบบควบคุมที่ชัดเจน ตั้งแต่การกำหนดวงเงิน ผู้รับผิดชอบ การเก็บเอกสาร ไปจนถึงการเคลียร์เงินและคืนเงินส่วนที่เหลือให้บริษัท
บทความนี้จะพาไปทำความเข้าใจว่า เงินทดรองจ่าย คืออะไร ใช้สำหรับอะไร มีขั้นตอนการเบิกและเคลียร์อย่างไร ต้องใช้เอกสารอะไรบ้าง และต่างจากเงินสดย่อยอย่างไร
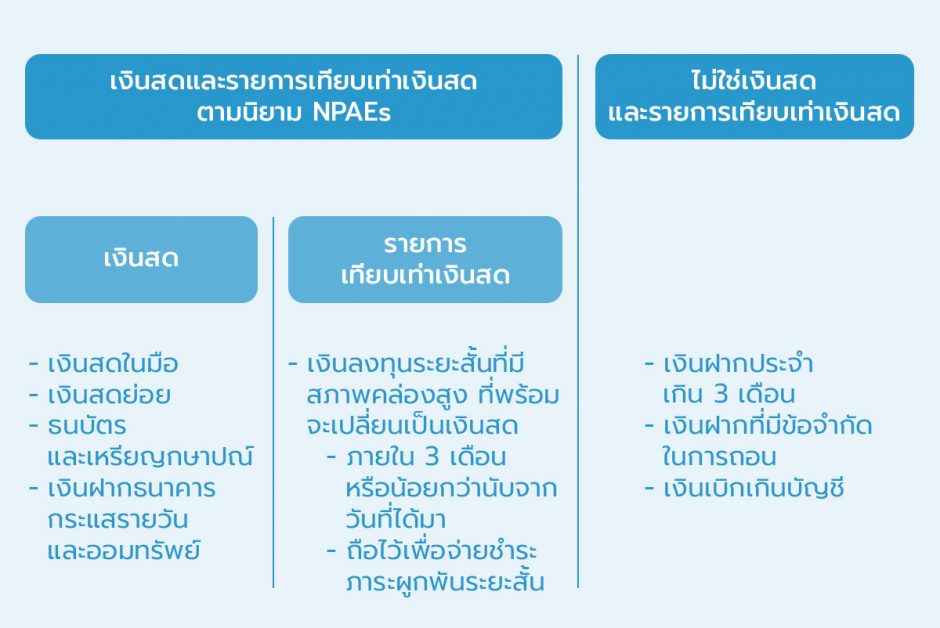
เงินสดและรายการเทียบเท่าเงินสดตามนิยาม NPAEs
1.เงินสด คือ เงินสดในมือและเงินฝากธนาคารที่ต้องจ่ายคืนเมื่อทวงถาม ถ้าแตกย่อยรายละเอียดจะเป็นประมาณนี้
- เงินสดในมือ ไม่ว่าจะเป็นธนบัตรและเหรียญกษาปณ์ที่กิจการมีอยู่ รวมทั้งเงินสดย่อย ธนาณัติ ตั๋วแลกเงินไปรษณีย์ เช็คที่ถึงกำหนดชำระแต่ยังมิได้นำฝากเช็ค
- เงินฝากธนาคาร ได้แก่ เงินฝากธนาคารกระแสรายวัน และ ออมทรัพย์
- ไม่รวมเงินฝากประจำเกิน 3 เดือน / บัตรเงินฝาก (ที่จะจัดประเภทแยกออกมาเป็นเงินลงทุนชั่วคราว – หมุนเวียน/ไม่หมุนเวียน)
- ไม่รวมเงินฝากที่มีข้อจำกัดในการถอน (ที่จะจัดประเภทเป็นหมุนเวียน / ไม่หมุนเวียนขึ้นอยู่กับกำหนดเวลาของข้อจำกัดในการเบิกถอน
- รายการเทียบเท่าเงินสด คือ อะไรก็ตามที่จะเปลี่ยนเป็นเงินสดได้ทันทีนั่นเอง ถ้าว่ากันตามนิยามหมายถึง เงินลงทุนระยะสั้นที่มีสภาพคล่องสูงที่พร้อมจะเปลี่ยนเป็นเงินสด โดยปกติแล้วคือ 3 เดือนหรือน้อยกว่านับจากวันที่ได้มา และมีความเสี่ยงที่ไม่มีนัยสำคัญต่อการเปลี่ยนแปลงในมูลค่า อีกอย่างคือจะต้องเป็นรายการที่กิจการถือไว้เพื่อจ่ายชำระภาระผูกพันระยะสั้นมากกว่า ไม่ใช่เพื่อลงทุนหรือเพื่อวัตถุประสงค์อื่นๆ
บนงบการเงินกิจการจะต้องนำเสนอเงินสดและรายการเทียบเท่าเงินสดรวมเป็นรายการ (บรรทัด) เดียวกัน
บางท่านจะคุ้นๆ เกี่ยวกับ “เงินเบิกเกินบัญชี หรือ O/D” ที่ปกติแล้วถือเป็นส่วนหนึ่งของการบริหารเงินสดของกิจการ แต่ยังไงเงินในส่วนนี้กิจการต้องชำระคืนธนาคารในอนาคตเลยจะต้องถูกจักประเภทเป็นหนี้สินหมุนเวียน ห้ามหักกลบเงินสด
หลังจากเกริ่นนิยามของเงินกันไปแล้ว ทีนี้ลองมาเข้าใจการจัดสรรเงินเพื่อบริหารกันภายในกิจการต่อ ทั้งเงินสดย่อยและเงินทดรองจ่ายกัน
เงินทดรองจ่าย คืออะไร?
เงินทดรองจ่าย (Advanced Payment) คือ เงินที่กิจการแบ่งส่วนไว้ให้พนักงานที่ได้รับอนุมัติถือไว้เสมือนการเบิกเงินล่วงหน้า เพื่อใช้จ่ายซื้อสินค้าหรือบริการตามความจำเป็นในกรณีเร่งด่วนและจำเป็นสำหรับหน้างานของโครงการ จำนวนเงินจะมีจำนวนที่สูงกว่าเงินสดย่อย
รูปแบบเงินทดรองจ่ายมีทั้งที่เปิดบัญชีธนาคารในชื่อของพนักงานที่ได้รับอนุมัติให้เป็นผู้ดูแลหรือเงินทดรองจ่ายที่จ่ายเป็นเช็คก็ได้เช่นกัน เพราะว่าการเบิกจ่ายตามปกติของกิจการอาจไม่ทันต่อการใช้จ่ายหน้างาน บางทีอาจทำให้งานชะงักได้ เห็นได้ชัดๆ เช่น การส่งพนักงานไปรับเหมาก่อสร้างที่ต่างจังหวัด ที่บางทีพนักงานมีความจำเป็นต้องซื้อหิน ซื้อปูนมาทำงานเร่งด่วน ที่บางทีจะทำเรื่องขอเบิกจ่ายมาที่สำนักงานใหญ่ก็อาจไม่ทันการณ์เป็นต้น
อย่างไรก็ตามการจัดประเภทของเงินทดรองจ่ายนั้น โดยส่วนมากจะถูกจัดประเภทเป็นสินทรัพย์แยกออกมาจากเงินสดและรายการเทียบเท่าเงินสดในกรณีที่มีการโอนเงินส่วนนี้ไปยังบัญชีของพนักงานที่ได้รับอนุมัติในถือวงเงิน
ทั้งนี้ทั้งนั้นจะจัดประเภทเป็นสินทรัพย์หมุนเวียนหรือไม่หมุนเวียนก็ขึ้นอยู่กับระยะเวลาของโครงการและข้อจำกัดตามเงื่อนไข
เงินทดรองจ่ายใช้สำหรับค่าใช้จ่ายอะไรได้บ้าง?
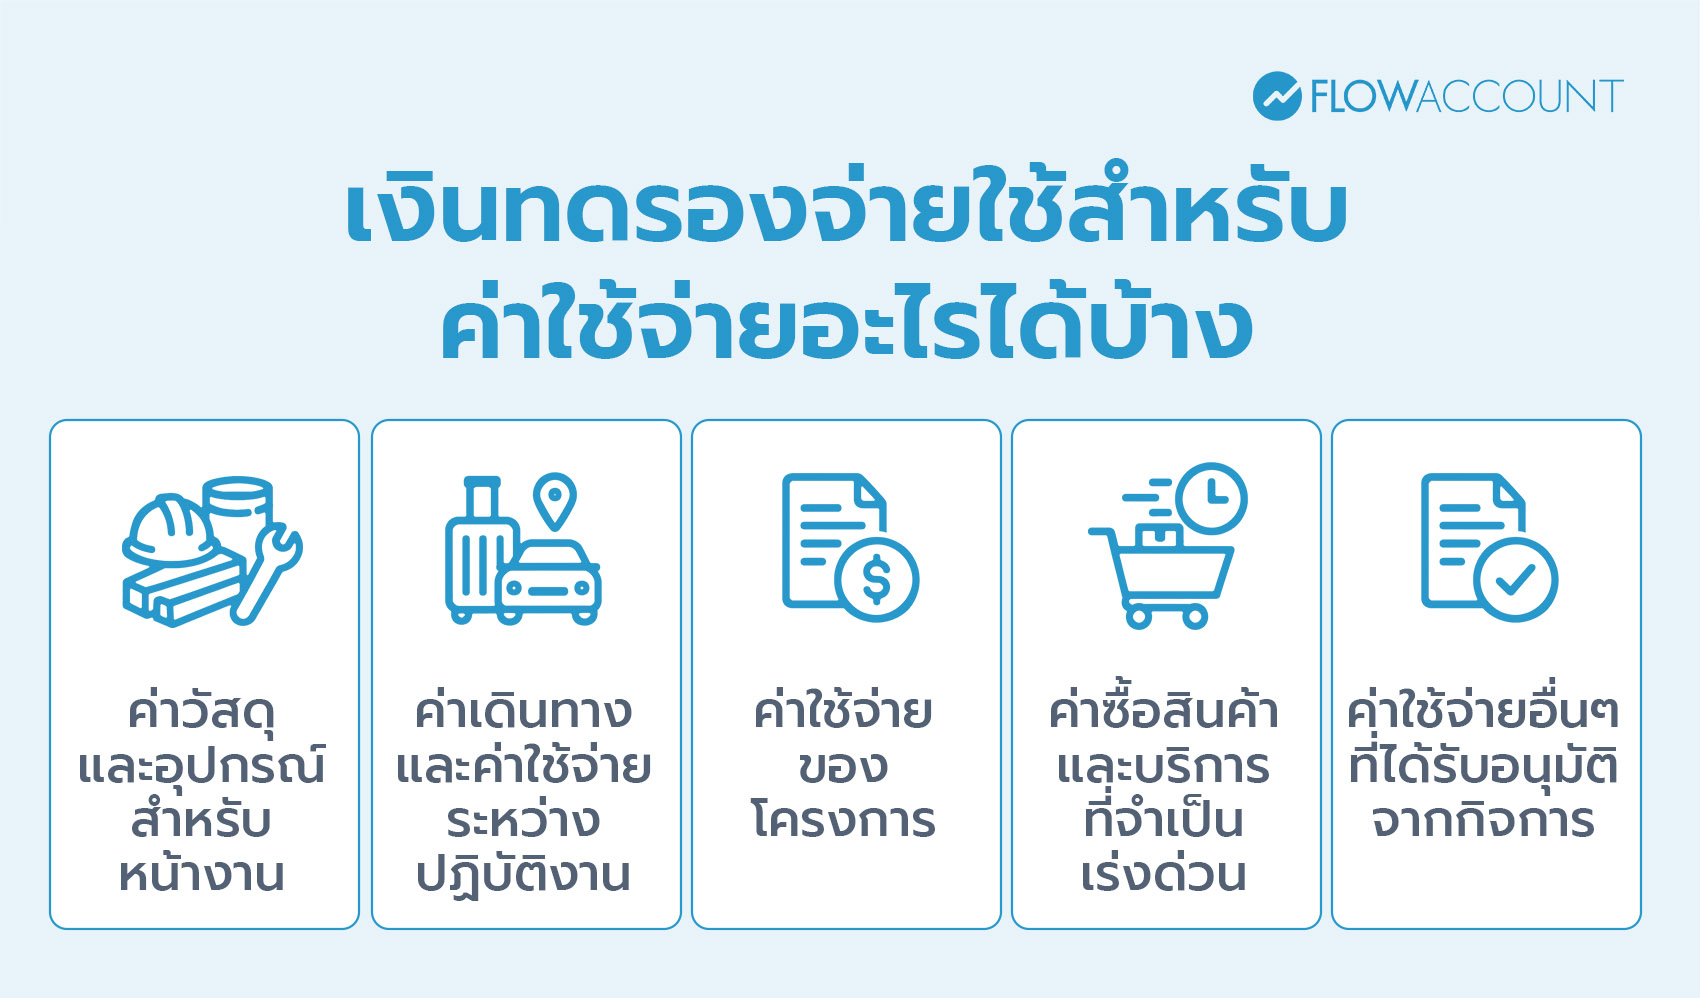
เงินทดรองจ่ายมักนำมาใช้กับค่าใช้จ่ายที่เกี่ยวข้องกับการปฏิบัติงานและจำเป็นต้องจ่ายระหว่างการทำงาน เช่น
- ค่าวัสดุและอุปกรณ์สำหรับหน้างาน
- ค่าเดินทางและค่าใช้จ่ายระหว่างปฏิบัติงาน
- ค่าใช้จ่ายของโครงการ
- ค่าซื้อสินค้าและบริการที่จำเป็นเร่งด่วน
- ค่าใช้จ่ายอื่น ๆ ที่ได้รับอนุมัติจากกิจการ
ทั้งนี้ กิจการควรกำหนดวัตถุประสงค์ วงเงิน และระยะเวลาการใช้เงินให้ชัดเจน เพื่อให้สามารถควบคุมและตรวจสอบเงินทดรองจ่ายได้ง่าย
เงินทดรองจ่ายเป็นสินทรัพย์หรือค่าใช้จ่าย?
โดยหลักแล้ว เงินที่กิจการจ่ายให้พนักงานเป็น เงินทดรองจ่าย ยังไม่ถือเป็นค่าใช้จ่ายของกิจการทันที เพราะยังอยู่ระหว่างรอการนำเงินไปใช้และเคลียร์เอกสาร
เมื่อพนักงานนำหลักฐานมาเคลียร์แล้ว กิจการจึงพิจารณาว่าเงินที่ใช้ไปเป็นค่าใช้จ่ายประเภทใด และบันทึกบัญชีตามลักษณะของรายการนั้น
ส่วนเงินที่พนักงานยังไม่ได้ใช้จะต้องนำกลับมาคืนกิจการ หรือดำเนินการตามนโยบายการเคลียร์เงินของบริษัท
เอกสารที่ใช้ในการเคลียร์เงินทดรองจ่าย
เอกสารเป็นส่วนสำคัญของการเคลียร์เงินทดรองจ่าย เพราะช่วยยืนยันว่าเงินที่พนักงานได้รับถูกนำไปใช้จ่ายจริงและเกี่ยวข้องกับกิจการ
โดยทั่วไปควรเก็บเอกสารให้สอดคล้องกับประเภทของค่าใช้จ่าย เช่น
- ใบเสร็จรับเงิน
- ใบกำกับภาษี
- ใบรับสินค้า
- ใบสั่งซื้อ
- หลักฐานการโอนเงินหรือชำระเงิน
- เอกสารอนุมัติเงินทดรองจ่าย
- เอกสารอื่น ๆ ที่เกี่ยวข้องกับรายการ
เมื่อรวบรวมเอกสารแล้ว ควรตรวจสอบว่ายอดเงินตามเอกสาร รวมกับเงินสดที่เหลืออยู่ ตรงกับจำนวนเงินทดรองจ่ายที่ได้รับหรือไม่
หากยอดไม่ตรงกัน อาจต้องตรวจสอบว่าเกิดจากการคำนวณผิด ใช้เงินเกินกว่าที่ระบุในเอกสาร หรือลืมเก็บหลักฐานค่าใช้จ่ายบางรายการ
ขั้นตอนของการเบิกใช้เงินทดรองจ่าย
เจ้าของกิจการลองทำความเข้าใจ 4 ขั้นตอนของการเบิกเงินทดรองจ่าย และนำไปปรับใช้ในกิจการ
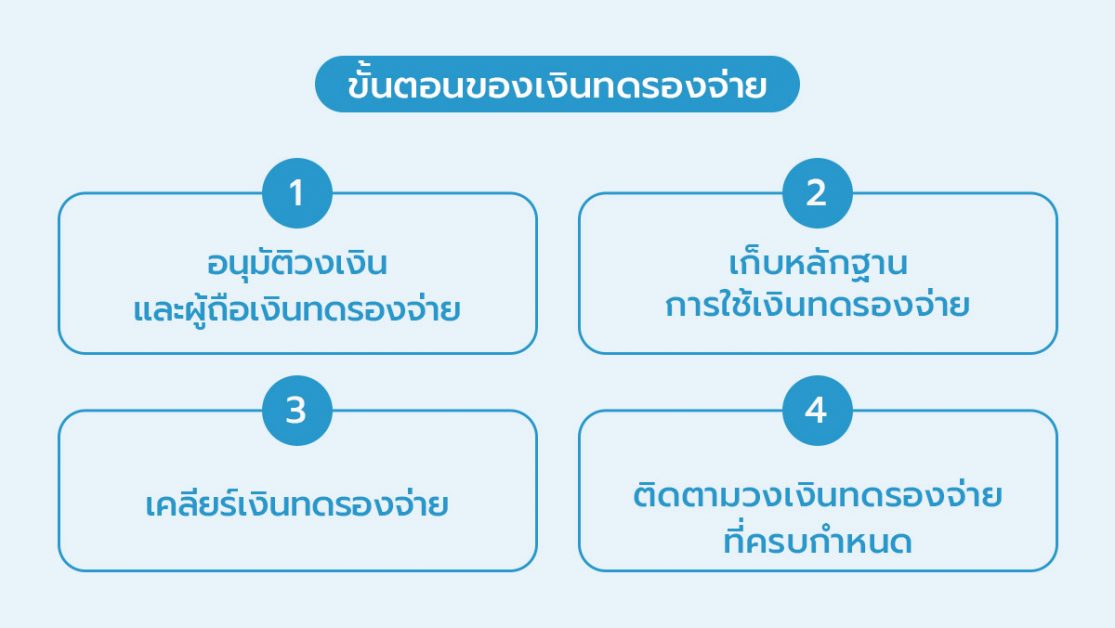
1. อนุมัติวงเงินและผู้ถือเงินทดรองจ่าย
การออกจ้อบไปทำงานในที่ต่างๆ นั้น ก็จะต้องมีการแต่งตั้งพนักงานที่ไว้ใจได้ 1-2 คน เป็นผู้ถือเงินทดรองจ่ายร่วม โดยอาจมีการเปิดบัญชีธนาคารในนามพนักงาน 2 นี้ร่วมกันและมีการกำหนดระยะเวลาของวงเงินนี้ไว้ชัดเจนว่าใช้ได้ภายในวันที่เท่าไหร่บ้างและต้องคืนบริษัทภายในวันที่เท่าใด กำหนดจำนวนเงินที่เหมาะสม ซึ่งต้องได้รับอนุมัติจากผู้มีอำนาจทำเป็นรายงานอนุมัติวงเงินไว้ด้วย
2. เก็บหลักฐานการใช้เงินทดรองจ่าย
เมื่อหน้างานต้องการใช้เงินเพื่อซื้อวัสดุ อุปกรณ์เร่งด่วนในการทำงาน ผู้ถือเงินทดรองนำเงินนั้นไปจ่ายชำระ พร้อมกับเก็บเอกสารจากคู่ค้าและหลักฐานการชำระเงินยืนยันจำนวนเงินที่จ่ายไปค
3. เคลียร์เงินทดรองจ่าย
ผู้ถือเงินทดรองจ่ายรวบรวมเอกสารที่เกี่ยวกับการเบิกใช้เงินทดรองจ่าย แนบเอกสารหลักฐานเอกสารที่เกี่ยวกับสินค้า ค่าบริการหรือค่าใช้จ่าย เช่น ต้นฉบับใบเสร็จรับเงิน ต้นฉบับใบกำกับภาษี ใบรับสินค้า ใบสั่งซื้อ ใบเสร็จรับเงิน พร้อมกับส่งเงินที่เหลือในวงเงินเพื่อคืนเงินให้กับกิจการ ส่งให้ผู้จัดการแผนกและแผนกบัญชีตรวจสอบ ลงนามในเอกสารเคลียร์เงินทดรองจ่าย จากนั้นส่งเอกสารไปยังแผนกการเงิน
4. ติดตามวงเงินทดรองจ่ายที่ครบกำหนด
หลังจากที่แผนกการเงินได้รับเอกสารเคลียร์เงินทดรองจ่ายแล้ว ต้องมีการเช็คคู่กับข้อมูลทะเบียนคุมเงินทดรองจ่ายว่าวงเงินใดถึงกำหนดที่ต้องคืนเงินให้กับบริษัท หรือ หน้างงานโครงการใดปิดจ้อบแล้วก็ควรจะต้องมีการทำเรื่องคืนเงิน เพื่อควบคุมไม่ให้มีเงินทดรองจ่ายค้างนานอยู่กับพนักงานนั่นเอง
เงินสดย่อย คืออะไร
เงินสดย่อย (Petty Cash) คือ เป็นเงินสดส่วนที่ถูกตั้งวงเงินไว้ เพื่อวัตถุประสงค์เฉพาะที่แบ่งเงินออกมาจากบัญชีหลัก เงินส่วนนี้จะฝากไว้กับผู้รับผิดชอบเงินสดย่อยเพื่อให้เกิดความสะดวก รวดเร็วในการจ่ายค่าใช้จ่ายที่มีจำนวนเงินเล็กน้อยลดขั้นตอนการเบิกจ่ายตามการเบิกค่าใช้จ่ายปกติ ดังนั้นการจัดประเภทก็ยังคงเป็นเงินสดและรายการเทียบเท่าเงินสดบนงบการเงินอยู่
เพราะถ้าบริษัทใดที่รัดกุมหรือมีระบบการควบคุมภายในเรื่องเงินที่ดีนั้นจะไม่นำเงินสดมาชำระเงิน แต่จะเป็นการจ่ายเงินผ่านบัญชีธนาคารหรือเช็คสั่งจ่ายมากกว่า ซึ่งขั้นตอนเหล่านี้มีหลายขั้นตอนกว่าจะขอเบิกเงินได้ ดังนั้นหลายๆ บริษัทจึงบริหารเงินสดด้วยการตั้งวงเงินสดย่อยขึ้นมา
เงินสดย่อยใช้สำหรับค่าใช้จ่ายอะไรได้บ้าง?
เอกสารประกอบการเบิกเงินสดย่อยมีอะไรบ้าง
เอกสารประกอบการเบิกที่จะมาชดเชยให้เต็มวงเงินเหมือนเดิมนั้น ก็จะเป็นกรอกแบบฟอร์มใบสำคัญจ่ายเงินสดย่อย พร้อมกับแนบเอกสารต้นฉบับใบเสร็จรับเงิน ใบกำกับภาษี บิลเงินสด และบัตรประชาชนผู้ขายในกรณีที่ไม่มีบิล พร้อมกับเงินสดที่เหลืออยู่ในมือจะต้องมียอดรวมเท่ากับวงเงินสดย่อย หากไม่เท่ากันก็แสดงว่าต้องมีอะไรผิดไป เช่น เบิกเงินสดย่อยเกินบิลที่ส่งมา หรือ ลืมเก็บเอกสารประกอบ ดังนั้นเอกสารต่างๆ ก็ยังคงเป็นสิ่งที่สำคัญเช่นเคย
ใครที่ทำธุรกิจรับเหมา FlowAccount มีเขียนไว้ให้โดยเฉพาะที่บทความนี้เลย ธุรกิจรับเหมาควรมีขั้นตอนวางระบบบัญชี “เงินสดย่อย”อย่างไร
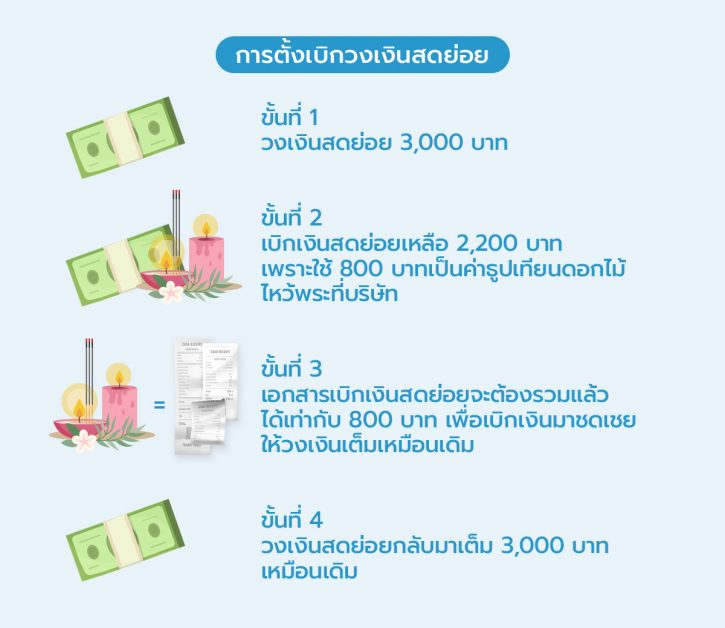
ประโยชน์ของวงเงินสดย่อย
การกำหนดระบบเงินสดย่อยช่วยให้กิจการสามารถบริหารค่าใช้จ่ายจำนวนเล็กน้อยได้สะดวกขึ้น และยังช่วยควบคุมการใช้เงินภายในกิจการ ดังนี้
- ช่วยให้การบริหารเงินเป็นระบบมากขึ้น เพราะมีผู้รับผิดชอบวงเงินและมีเอกสารประกอบการเบิกจ่าย
- ลดขั้นตอนการเบิกเงินจำนวนเล็กน้อย โดยสามารถรวบรวมรายการและเบิกชดเชยตามรอบที่กำหนด
- ช่วยควบคุมความเสี่ยงจากการถือเงินสด เพราะกำหนดวงเงินไว้ในจำนวนที่เหมาะสม
ความต่างระหว่างเงินสดย่อยและเงินทดรองจ่าย
แม้ทั้ง เงินทดรองจ่าย และ เงินสดย่อย จะเป็นเงินที่กิจการจัดสรรไว้เพื่อให้สามารถจ่ายค่าใช้จ่ายได้สะดวกขึ้น แต่มีวัตถุประสงค์และวิธีบริหารที่แตกต่างกัน
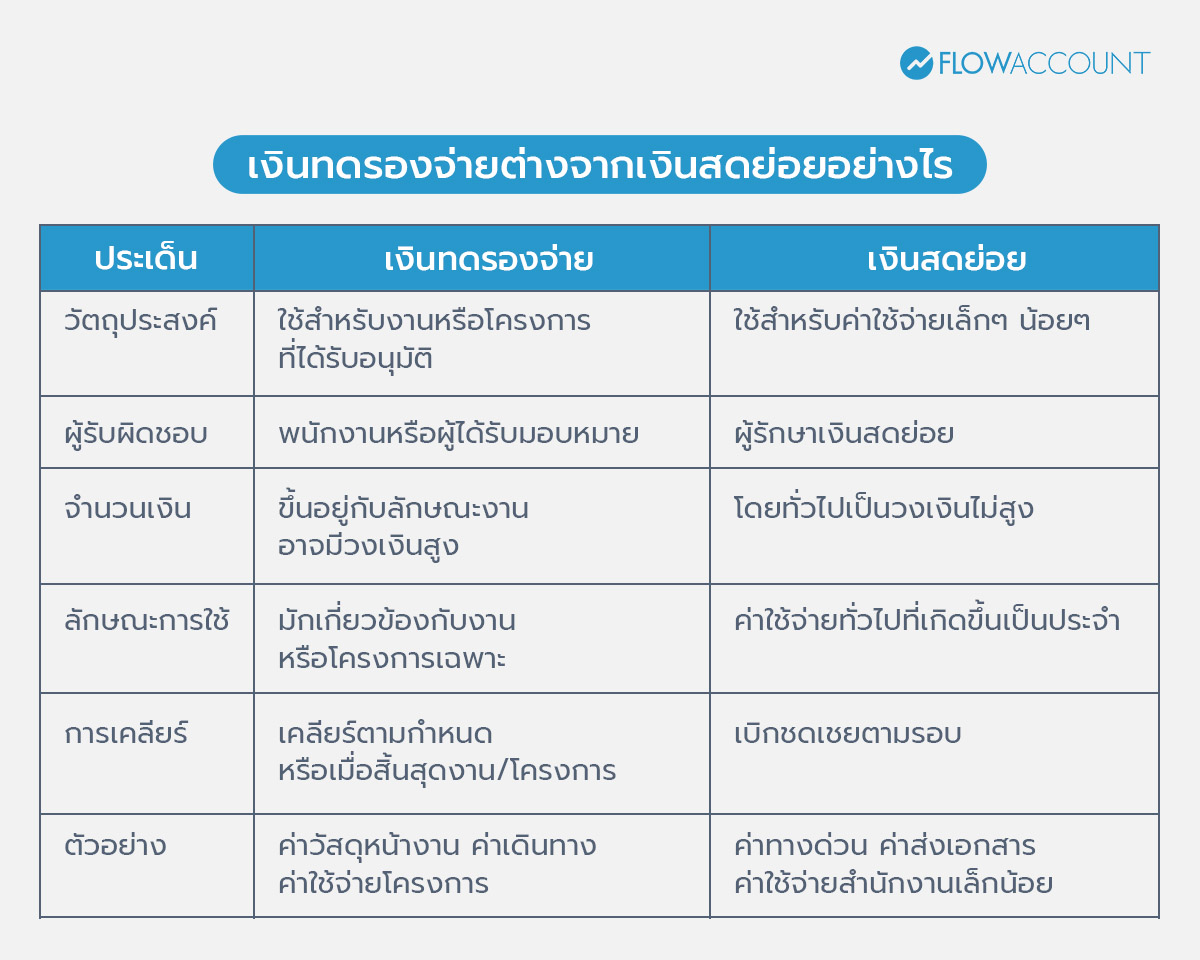
อธิบายให้เข้าใจง่าย คือ เงินทดรองจ่ายเสมือนเป็นเงินเบิกล่วงหน้า เพื่อให้การทำหน้างานคล่องตัวมากขึ้น เช่น พนักงานรับเหมาก่อสร้างโครงการในต่างจังหวัด แล้วมีเหตุใช้วัตถุดิบ อุปกรณ์เร่งด่วน ซึ่งร้านค้าไม่ให้สินเชื่อต้องชำระเป็นเงินสด พนักงานที่ถือวงเงินก็สามารถเบิกเงินจากเงินที่สำนักงานใหญ่ส่งมาให้ล่วงหน้านั้นมาใช้ได้ แล้วก็รอให้พนักงานกลับมาเคลียร์เบิกค่าใช้จ่ายเหล่านั้นพร้อมเอกสารกับจำนวนเงินที่เหลือ เพื่อคืนกิจการเมื่อทำงานเสร็จ
About Author

ผู้สอบบัญชีรับอนุญาต (CPA Thailand) เจ้าของเพจ “Chalitta Accounting” มีประสบการณ์ตรวจสอบบัญชีบริษัทในตลาดหลักทรัพย์ และเป็นที่ปรึกษาด้านบัญชีและภาษีแก่ผู้ประกอบการ SMEs
ร่วมสมัครเป็นนักเขียนของ FlowAccount ได้ที่นี่