นี่คือจุดเริ่มต้นของคำว่า “หนี้สงสัยจะสูญ” เพราะในทางบัญชี เราไม่ควรดูแค่ว่าธุรกิจขายได้เท่าไร แต่ต้องประเมินด้วยว่าลูกหนี้เหล่านั้นมีโอกาสจ่ายเงินจริงๆ มากน้อยแค่ไหน หากมีส่วนที่คาดว่าจะเก็บไม่ได้ ก็ต้องประมาณการและตั้งค่าเผื่อไว้ เพื่อให้งบการเงินสะท้อนสถานะของธุรกิจได้ใกล้เคียงความเป็นจริง
แล้วหนี้สงสัยจะสูญคืออะไร ต่างจากค่าเผื่อหนี้สงสัยจะสูญและหนี้สูญอย่างไร ต้องคำนวณและบันทึกบัญชีแบบไหน รวมถึงทางภาษีใช้หลักเดียวกับบัญชีหรือไม่ มาทำความเข้าใจทีละเรื่องกัน
หนี้สงสัยจะสูญ คืออะไร?
หนี้สงสัยจะสูญ คือ จำนวนเงินของลูกหนี้ที่กิจการคาดว่าจะเรียกเก็บไม่ได้ โดยยังไม่ถึงขั้นแน่นอนว่าจะไม่ได้รับเงินคืนทั้งหมด โดยแสดงเป็นค่าใช้จ่ายในงบกำไรขาดทุน
เรื่องนี้มักเกิดกับธุรกิจที่มีการขายเชื่อ เช่น ให้เครดิตลูกค้า 30 วัน 45 วัน หรือ 60 วัน เมื่อขายสินค้าหรือให้บริการแล้วแต่ยังไม่ได้รับเงิน ธุรกิจจะบันทึกยอดนั้นเป็น “ลูกหนี้”
แต่เมื่อถึงวันครบกำหนด ลูกค้ายังไม่จ่าย ธุรกิจก็ต้องกลับมาถามว่า ยอดลูกหนี้ที่อยู่ในบัญชีนี้ จะเก็บได้ครบจริงหรือไม่
ตามมาตรฐานบัญชีกิจการต้องวัดมูลค่าลูกหนี้โดยคำนึงถึงจำนวนเงินที่คาดว่าจะได้รับ และรับรู้หนี้สงสัยจะสูญเป็นค่าใช้จ่ายควบคู่กับการตั้งค่าเผื่อหนี้สงสัยจะสูญ เพื่อปรับมูลค่าลูกหนี้ในงบการเงิน
ลองดูตัวอย่างง่าย ๆ
กิจการขายสินค้าเชื่อ 100,000 บาท ให้เครดิตลูกค้า 30 วัน แต่ผ่านไป 180 วันแล้วยังเก็บเงินไม่ได้ และจากข้อมูลที่มีอยู่คาดว่าจะได้รับเงินกลับมาเพียง 80,000 บาท
กิจการจึงอาจประมาณว่า มีลูกหนี้ที่คาดว่าจะเก็บไม่ได้ 20,000 บาท
ในงบฐานะการเงินจะแสดงเป็น
ลูกหนี้การค้า 100,000 บาท
หัก ค่าเผื่อหนี้สงสัยจะสูญ 20,000 บาท
ลูกหนี้การค้าสุทธิ 80,000 บาท
ดังนั้น การตั้งหนี้สงสัยจะสูญไม่ได้หมายความว่าธุรกิจยอมแพ้และตัดลูกหนี้ทิ้งไปแล้ว แต่เป็นการยอมรับตามข้อมูลที่มีว่า อาจมีเงินบางส่วนที่เก็บไม่ได้ และสะท้อนความเสี่ยงนั้นไว้ในงบการเงินก่อน
ค่าเผื่อหนี้สงสัยจะสูญ คืออะไร?
“หนี้สงสัยจะสูญ” และ “ค่าเผื่อหนี้สงสัยจะสูญ” เป็นคำที่มักใช้คู่กัน แต่ในทางบัญชีมีหน้าที่ต่างกัน
หนี้สงสัยจะสูญ คือ บัญชีค่าใช้จ่าย ส่วน ค่าเผื่อหนี้สงสัยจะสูญ คือ บัญชีปรับมูลค่าลูกหนี้ ใช้หักจากยอดลูกหนี้ในงบฐานะการเงิน เพื่อให้เห็นว่าจากยอดลูกหนี้ทั้งหมด กิจการคาดว่าจะได้รับเงินจริงประมาณเท่าไร
จากตัวอย่างหนี้สงสัยจะสูญเดิม
- ลูกหนี้การค้า = 100,000 บาท
- ประมาณว่าจะเก็บไม่ได้ = 20,000 บาท
- ค่าเผื่อหนี้สงสัยจะสูญ = 20,000 บาท
- ลูกหนี้สุทธิที่คาดว่าจะเก็บได้ = 80,000 บาท
จุดสำคัญคือ กิจการยังคงมียอดลูกหนี้ 100,000 บาทอยู่ เพียงแต่ตั้งค่าเผื่อขึ้นมาเพื่อสะท้อนว่าอาจไม่ได้รับเงินครบทั้งหมด
หนี้สงสัยจะสูญ ต่างจากหนี้สูญอย่างไร?
หนี้สงสัยจะสูญและหนี้สูญเกิดจากปัญหาการเรียกเก็บเงินจากลูกหนี้เหมือนกัน แต่ต่างกันตรง ระดับความแน่นอนว่าจะเก็บเงินได้หรือไม่ และวิธีบันทึกบัญชี
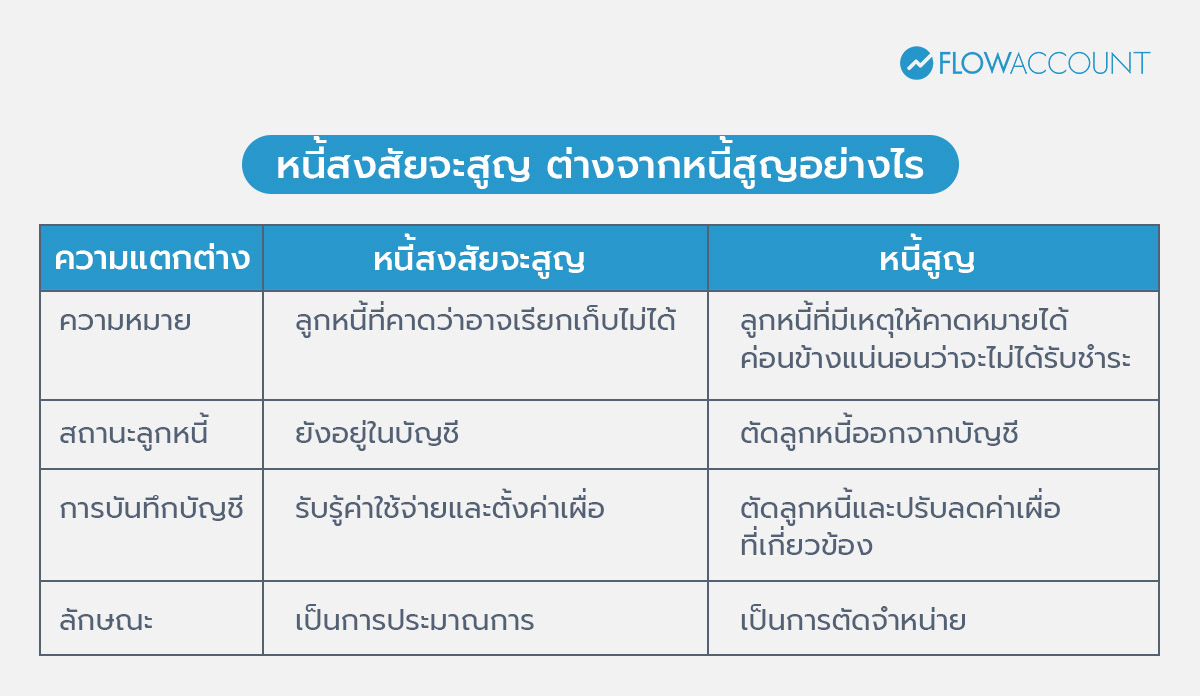
มาตรฐานบัญชีกำหนดว่า หากลูกหนี้ครบกำหนดแล้ว กิจการติดตามทวงถามจนถึงที่สุด และคาดหมายได้ค่อนข้างแน่นอนว่าจะไม่ได้รับชำระ สามารถตัดลูกหนี้ออกจากบัญชีและปรับลดค่าเผื่อที่เกี่ยวข้องได้
หนี้สงสัยจะสูญเกิดขึ้นเมื่อไร?
หนี้สงสัยจะสูญมักเกิดขึ้นจากการที่ลูกค้าจ่ายช้ากว่าเครดิตเพียงไม่กี่วัน ยังไม่จำเป็นต้องตั้งหนี้สงสัยจะสูญทันที แต่ควรพิจารณาความเสี่ยงจากข้อมูลหลายด้านประกอบกัน ดังนี้
- ค้างชำระเป็นเวลานาน
- ลูกหนี้มีปัญหาทางการเงิน เช่น ขาดสภาพคล่อง หยุดกิจการ หรืออยู่ระหว่างปรับโครงสร้างหนี้
- ติดตามทวงถามแล้วยังไม่ได้รับชำระ เช่น ขอเลื่อนจ่ายซ้ำ ติดต่อไม่ได้
- มีข้อมูลในอดีตที่บ่งชี้ความเสี่ยง เช่น ลูกหนี้ที่ค้างเกินช่วงเวลานี้จากประสบการณ์มักเรียกเก็บได้ไม่ครบ
ดังนั้น การตั้งหนี้สงสัยจะสูญควรมีเหตุผลรองรับ ไม่ใช่ประมาณตัวเลขขึ้นมาเองโดยไม่มีที่มา
วิธีคำนวณหนี้สงสัยจะสูญ
TFRS for NPAEs กำหนดวิธีประมาณหนี้สงสัยจะสูญไว้ 3 วิธีหลัก ได้แก่
1. วิธีอัตราร้อยละของยอดขายเชื่อสุทธิ
ใช้ข้อมูลในอดีตเพื่อประมาณว่า จากยอดขายเชื่อทั้งหมด มีสัดส่วนเท่าไรที่คาดว่าจะเรียกเก็บไม่ได้
ตัวอย่าง
ยอดขายเชื่อสุทธิ 5,000,000 บาท และคาดว่าเก็บไม่ได้ 1%
หนี้สงสัยจะสูญ = 5,000,000 × 1% = 50,000 บาท
2. วิธีอัตราร้อยละของลูกหนี้ที่ค้างชำระจำแนกตามอายุ
วิธีนี้ คือ การวิเคราะห์อายุลูกหนี้ (Aging) โดยแบ่งลูกหนี้ตามระยะเวลาที่ค้างชำระ และกำหนดอัตราความเสี่ยงจากการไม่ได้รับเงินแตกต่างกัน
| อายุลูกหนี้ | ยอดลูกหนี้ | อัตราที่คาดว่าจะเก็บไม่ได้ | ค่าเผื่อหนี้สงสัยจะสูญ |
| ยังไม่เกินกำหนด | 300,000 | – | – |
| ค้าง 1–90 วัน | 100,000 | 5% | 5,000 |
| ค้าง 91–180 วัน | 60,000 | 20% | 12,000 |
| ค้างเกิน 180 วัน | 40,000 | 50% | 20,000 |
| รวม | 500,000 | 37,000 |
ดังนั้น กิจการควรมีค่าเผื่อหนี้สงสัยจะสูญรวม 37,000 บาท โดยทั่วไปยิ่งค้างชำระนาน ความเสี่ยงที่จะเก็บเงินไม่ได้ก็ยิ่งสูงขึ้น
3. วิธีพิจารณาลูกหนี้เป็นรายตัว
เหมาะกับลูกหนี้ที่มียอดสูงหรือมีข้อมูลเฉพาะที่ต้องพิจารณาแยกเป็นรายราย
ตัวอย่าง ลูกค้า A ค้างชำระ 100,000 บาท แต่คาดว่าจะเก็บได้เพียง 80,000 บาท
หนี้สงสัยจะสูญ = 100,000 – 80,000 = 20,000 บาท
ธุรกิจควรเลือกวิธีที่เหมาะกับลักษณะลูกหนี้ และมีข้อมูลรองรับประมาณการอย่างสมเหตุสมผล
วิธีบันทึกบัญชีหนี้สงสัยจะสูญ
สมมติธุรกิจมีลูกหนี้ 100,000 บาท และประเมินว่าจะเรียกเก็บไม่ได้ 20,000 บาท มีวิธีการบันทึกบัญชีตามขั้นตอนดังนี้
1. การตั้งประมาณการ
เดบิต หนี้สงสัยจะสูญ 20,000 บาท
เครดิต ค่าเผื่อหนี้สงสัยจะสูญ 20,000 บาท
ทำให้ลูกหนี้สุทธิในงบการเงินเหลือ 80,000 บาท
2. เมื่อมีการปรับปรุงค่าเผื่อ
หากปีถัดไปประเมินว่าควรมีค่าเผื่อรวม 30,000 บาท ขณะที่มีค่าเผื่อเดิม 20,000 บาท กิจการตั้งเพิ่มเพียง 10,000 บาท จะบันทึกบัญชีตามนี้เพื่อปรับปรุงยอดเดิมที่มีอยู่
เดบิต หนี้สงสัยจะสูญ 10,000 บาท
เครดิต ค่าเผื่อหนี้สงสัยจะสูญ 10,000 บาท
3. เมื่อกลายเป็นหนี้สูญ
ถ้าภายหลังมีความเป็นไปได้ได้ค่อนข้างแน่นอนว่าจะไม่ได้รับชำระ และมีค่าเผื่อไว้แล้ว 20,000 บาท ให้ตัดลูกหนี้ออกจากบัญชี
เดบิต ค่าเผื่อหนี้สงสัยจะสูญ 20,000 บาท
เครดิต ลูกหนี้การค้า 20,000 บาท
4. กรณีหนี้สูญได้รับคืน
หากลูกหนี้ที่เคยตัดเป็นหนี้สูญกลับมาชำระเงินภายหลัง กิจการสามารถบันทึกรับคืนตามหลักบัญชีที่เกี่ยวข้อง เช่น โอนกลับรายการลูกหนี้และค่าเผื่อก่อนรับชำระ หรือรับรู้เป็น หนี้สูญรับคืน ตามแนวทางที่กิจการเลือกใช้
หนี้สงสัยจะสูญมีผลต่องบการเงินอย่างไร?
การตั้งหนี้สงสัยจะสูญส่งผลต่อทั้งกำไรและฐานะการเงินของธุรกิจ ตามนี้
- ค่าใช้จ่ายเพิ่ม กำไรลดลง เพราะหนี้สงสัยจะสูญรับรู้เป็นค่าใช้จ่ายในงบกำไรขาดทุน
- ลูกหนี้สุทธิลดลง เพราะค่าเผื่อหนี้สงสัยจะสูญนำมาหักจากยอดลูกหนี้
- เห็นคุณภาพของลูกหนี้ชัดขึ้น เพราะยอดขายสูงไม่ได้หมายความว่าจะเก็บเงินได้ครบเสมอไป
เจ้าของธุรกิจจึงควรเช็กทั้งยอดขายและอายุลูกหนี้ควบคู่กันไป เพื่อให้เห็นผลประกอบการจริง และสภาพคล่องของกิจการ
หนี้สงสัยจะสูญกับภาษี แตกต่างจากทางบัญชีอย่างไร?
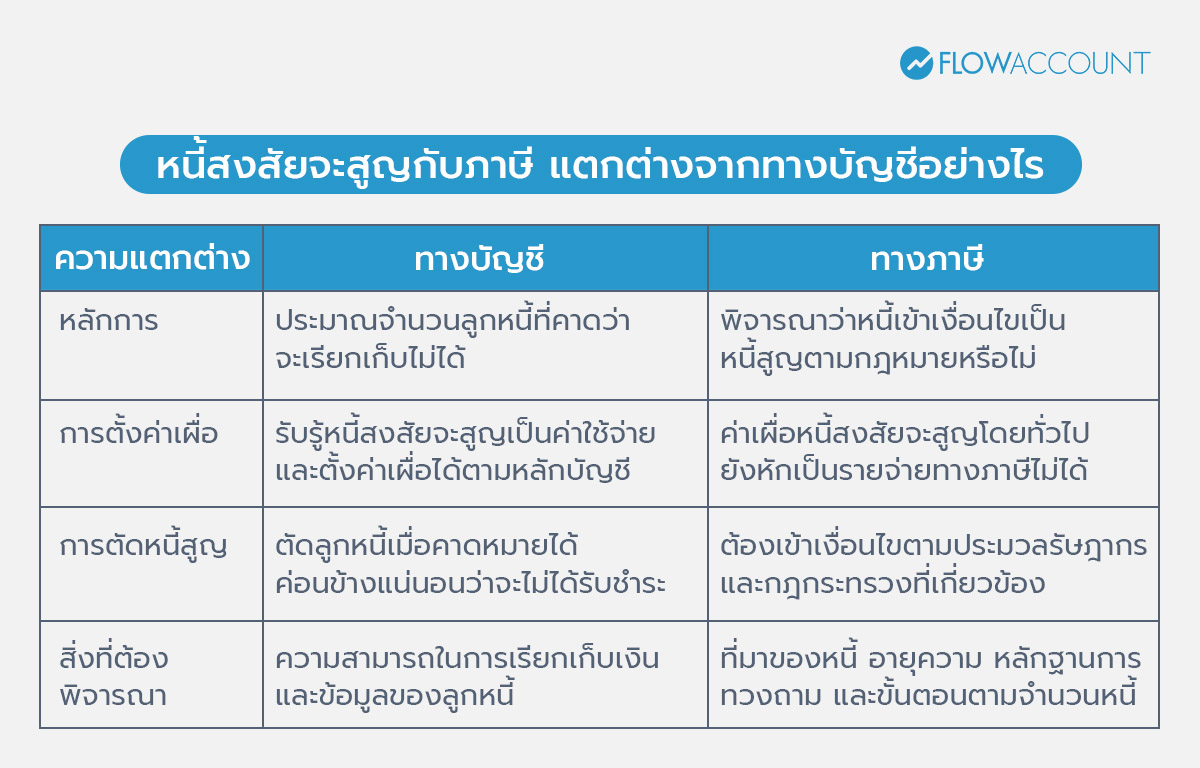
สิ่งสำคัญที่ต้องเข้าใจคือ ค่าใช้จ่ายทางหนี้สงสัยจะสูญทางบัญชี ไม่ได้หมายความว่าจะเป็นรายจ่ายทางภาษีได้เสมอไป เพราะมีความแตกต่างกัน โดยสรุปตามนี้
ตัวอย่างเช่น
หากหนี้ของลูกหนี้แต่ละรายไม่เกิน 200,000 บาท และมีหลักฐานว่าติดตามทวงถามตามสมควรแล้วแต่ยังไม่ได้รับชำระ รวมถึงการฟ้องร้องจะมีค่าใช้จ่ายไม่คุ้มกับหนี้ อาจเข้าเงื่อนไขจำหน่ายเป็นหนี้สูญทางภาษีได้
ดังนั้น เวลาปิดบัญชีควรแยกพิจารณาให้ชัดว่า ทางบัญชีควรตั้งค่าเผื่อเท่าไร และ ทางภาษี หนี้สงสัยจะสูญและหนี้สูญนั้นเข้าเงื่อนไขเป็นรายจ่ายแล้วหรือยัง
เช็กอายุลูกหนี้ได้ทันทีใน FlowAccount ก่อนตัดสินใจตั้งค่าเผื่อหนี้สงสัยจะสูญ
ก่อนคำนวณหนี้สงสัยจะสูญ เจ้าของธุรกิจควรรู้ก่อนว่า ใครยังค้างชำระ และค้างมานานแค่ไหน
FlowAccount ช่วยให้ตรวจสอบยอดลูกหนี้ค้างชำระ และสรุปเป็นรายงานวิเคราะห์อายุลูกหนี้ได้ทันทีที่ต้องการ ทำให้ติดตามเก็บเงินได้เร็วขึ้น และมีข้อมูลพร้อมสำหรับประกอบการพิจารณาค่าเผื่อหนี้สงสัยจะสูญก่อนปิดบัญชี
หนี้สงสัยจะสูญ คือ จำนวนลูกหนี้ที่ธุรกิจประเมินว่าอาจเรียกเก็บไม่ได้ จึงต้องรับรู้เป็นค่าใช้จ่ายและตั้งค่าเผื่อไว้ เพื่อให้งบการเงินแสดงยอดลูกหนี้ใกล้เคียงกับเงินที่คาดว่าจะเก็บได้จริงที่สุด ส่วนหนี้สูญเป็นขั้นต่อมา เมื่อมีเหตุค่อนข้างแน่นอนแล้วว่าจะไม่ได้รับชำระและสามารถตัดลูกหนี้ออกจากบัญชีได้
การเช็กอายุลูกหนี้ ติดตามยอดค้างชำระ และประเมินความเสี่ยงอย่างสม่ำเสมอ จึงไม่เพียงช่วยให้งบการเงินถูกต้องขึ้น แต่ยังช่วยให้เจ้าของธุรกิจเห็นคุณภาพของยอดขาย รักษากระแสเงินสด และจัดการปัญหาลูกหนี้ได้ก่อนที่จะกลายเป็นหนี้สูญในที่สุด
คำถามที่พบบ่อย (FAQ) เกี่ยวกับหนี้สงสัยจะสูญ
1. หนี้สงสัยจะสูญ คืออะไร?
ตอบ: หนี้สงสัยจะสูญ คือ จำนวนเงินของลูกหนี้ที่กิจการคาดว่าอาจเรียกเก็บไม่ได้ จึงต้องประมาณการเป็นค่าใช้จ่ายและตั้งค่าเผื่อหนี้สงสัยจะสูญ เพื่อให้งบการเงินแสดงมูลค่าลูกหนี้ใกล้เคียงกับจำนวนเงินที่คาดว่าจะได้รับจริง
2. หนี้สงสัยจะสูญเป็นสินทรัพย์หรือค่าใช้จ่าย?
ตอบ: หนี้สงสัยจะสูญเป็น ค่าใช้จ่าย ในงบกำไรขาดทุน ส่วนค่าเผื่อหนี้สงสัยจะสูญเป็นบัญชีปรับมูลค่าที่นำไปหักจากยอดลูกหนี้ในงบฐานะการเงิน
3. หนี้สงสัยจะสูญกับหนี้สูญต่างกันอย่างไร?
ตอบ: หนี้สงสัยจะสูญเป็นการประมาณว่าลูกหนี้บางส่วนอาจเรียกเก็บไม่ได้ แต่ลูกหนี้ยังอยู่ในบัญชี ส่วนหนี้สูญเป็นกรณีที่มีเหตุค่อนข้างแน่นอนแล้วว่าจะไม่ได้รับชำระ จึงตัดลูกหนี้ออกจากบัญชี
4. หนี้สงสัยจะสูญคำนวณอย่างไร?
ตอบ: ตาม TFRS for NPAEs สามารถประมาณหนี้สงสัยจะสูญได้ 3 วิธี ได้แก่ คำนวณเป็นร้อยละของยอดขายเชื่อสุทธิ วิเคราะห์ลูกหนี้ค้างชำระแยกตามอายุ และพิจารณาความสามารถในการชำระหนี้เป็นรายลูกหนี้
5. หนี้สงสัยจะสูญนำไปหักภาษีได้หรือไม่?
ตอบ: โดยทั่วไป การตั้งค่าเผื่อหนี้สงสัยจะสูญทางบัญชียังไม่สามารถนำไปหักเป็นรายจ่ายทางภาษีได้ทันที ค่าใช้จ่ายหนี้สงสัยจะสูญทางภาษีต้องเข้าเงื่อนไขการจำหน่ายหนี้สูญตามประมวลรัษฎากรและกฎกระทรวงที่เกี่ยวข้องเสียก่อน
6. เมื่อหนี้สงสัยจะสูญกลายเป็นหนี้สูญต้องทำอย่างไร?
ตอบ: หากกิจการติดตามทวงถามจนถึงที่สุดแล้ว และคาดหมายได้ค่อนข้างแน่นอนว่าจะไม่ได้รับชำระ สามารถตัดลูกหนี้ออกจากบัญชีและปรับลดค่าเผื่อหนี้สงสัยจะสูญที่เกี่ยวข้องได้
About Author

นักบัญชี ผู้สอบบัญชี และผู้ก่อตั้งเว็บไซต์ cpdacademy.co คอร์สอบรมบัญชี CPD ออนไลน์สำหรับผู้ทำบัญชีและผู้สอบบัญชี ที่มีประสบการณ์ในวิชาชีพมากกว่า 10 ปี และอยากส่งต่อความรู้เพื่อเพื่อนนักบัญชีให้มีทักษะอย่างมืออาชีพและก้าวทันโลกดิจิทัล
ร่วมสมัครเป็นนักเขียนกับ FlowAccount ได้ที่นี่