|
เวลาพูดถึงคำว่า “ภาษีเงินได้ หัก ณ ที่จ่าย” หรือ “ภาษีหัก ณ ที่จ่าย” คนทำธุรกิจ ฟรีแลนซ์ หรือแม้แต่มนุษย์เงินเดือนจำนวนมากมักมีคำถามคล้ายกันว่า ทำไมรายได้ที่เราได้รับถึงได้เงินไม่เต็ม ? พออยู่ในระบบนี้มาสักพัก เข้าใจว่าเป็นกติกา ก็มักจะมีคำถามตามมาว่า ทำไมบางครั้งโดนหัก 3% บางครั้ง 5% อัตราก็ไม่เท่ากัน ไปจนถึงทำไมบางครั้งถึงไม่ถูกหัก |
คำถามเหล่านี้เกิดขึ้นบ่อยมากครับ เพราะภาษีหัก ณ ที่จ่ายเป็นระบบที่อยู่ตรงกลางระหว่าง “คนจ่ายเงิน” และ “คนรับเงิน” และถูกกำหนดโดยสิ่งที่เรียกว่า “กฎหมาย” อย่างประมวลรัษฏากร
ภาษีหัก ณ ที่จ่าย คืออะไร?
ถ้าอธิบายแบบง่ายที่สุด ผมอยากบอกว่าภาษีหัก ณ ที่จ่ายนั้น เป็น “วิธีเรียกเก็บภาษีล่วงหน้า” ที่ให้ผู้จ่ายเงินช่วยหักบางส่วนไว้ก่อนแล้วนำส่งกรมสรรพากรแทนผู้รับเงิน ดังนั้นเวลาที่ถูกหักเงินไว้แล้วไม่ใช่ว่าจบ แต่โดยหลักการแล้ว ภาษีตรงนี้จะเรียกว่าเป็น “เครดิตภาษี” ที่ผู้รับเงินสามารถนำไปใช้ตอนยื่นภาษีประจำปีได้ หากมีเอกสารหลักฐานครบถ้วน เช่น หนังสือรับรองการหักภาษี ณ ที่จ่าย หรือ ใบ 50 ทวิ
แล้วทำไมถึงต้องโดนภาษีหัก ณ ที่จ่ายด้วย ?
แต่ถ้าให้พูดตามหลักกฎหมาย ภาษีหัก ณ ที่จ่าย คือ การที่ผู้จ่ายเงินมีหน้าที่หักภาษีบางส่วนออกจากเงินที่ต้องจ่ายให้ผู้รับ แล้วนำส่งภาษีนั้นให้กรมสรรพากรแทนผู้รับเงินตามหลักเกณฑ์ที่กฎหมายกำหนด
เรียกได้ว่ารัฐไม่ได้รอให้ผู้มีรายได้ทุกคนไปยื่นภาษีตอนปลายปีอย่างเดียวแล้วจ่าย แต่ใช้ระบบ “เก็บก่อน” (หักหัวคิว ฮา) ไว้ตั้งแต่ตอนมีการจ่ายเงิน เพื่อให้ระบบการจัดเก็บภาษีมีประสิทธิภาพมากขึ้น
เหตุผลที่ต้องมีระบบนี้ เพราะ เงินได้บางประเภทมีการจ่ายเกิดขึ้นระหว่างปีจำนวนมาก เช่น ค่าบริการ ค่าเช่า ค่านายหน้า ดอกเบี้ย หรือเงินเดือน หากปล่อยให้ผู้รับเงินไปจัดการเองทั้งหมด ความเสี่ยงที่รัฐจะเก็บภาษีไม่ครบก็สูงขึ้น ดังนั้นกฎหมายจึงกำหนดให้ “ผู้จ่าย” เป็นคนช่วยหักและนำส่ง ทำให้รัฐได้รับเงินภาษีบางส่วนล่วงหน้า ขณะที่ผู้รับเงินก็มีเครดิตภาษีเก็บไว้ใช้ตอนคำนวณภาษีปลายปีเหมือนเป็นการช่วยจัดการกระแสเงินสดตอนจ่ายภาษีประจำปีไปด้วยในตัว (แต่จริงหรือเปล่านั้น อาจจะอีกเรื่องหนึ่ง)
อย่างไรก็ตาม ประเด็นสำคัญที่หลายคนเข้าใจผิดคือ ภาษีหัก ณ ที่จ่ายไม่เท่ากับภาษีที่ต้องจ่ายจริงทั้งหมด จำนวนที่ถูกหักเป็นเพียงภาษีล่วงหน้า เมื่อถึงเวลายื่นแบบภาษีประจำปี ผู้มีเงินได้ต้องนำรายได้ทั้งหมดมาคำนวณอีกครั้ง แล้วนำภาษีที่ถูกหักไว้มาเครดิต ถ้าถูกหักเกินก็อาจขอคืนได้ แต่ถ้าถูกหักน้อยไปก็ยังอาจมีภาษีต้องจ่ายเพิ่มอยู่ดี
ดังนั้น ผู้มีหน้าที่หักภาษี ณ ที่จ่าย คือ ผู้จ่ายเงินได้ ให้แก่ผู้รับ ซึ่งเป็นบุคคลธรรมดาหรือนิติบุคคลก็ได้
แล้วทำไมถึงต้องโดนหักภาษีด้วย ?
ถ้ามองจากฝั่งผู้รับเงิน การโดนหัก ณ ที่จ่ายอาจรู้สึกเหมือนรายได้หายไปก่อน แต่ถ้ามองในมุมระบบภาษี มันคือการชำระภาษีล่วงหน้าและสร้างหลักฐานไว้ในระบบ เอกสารสำคัญที่ผูกกับเรื่องนี้คือหนังสือรับรองการหักภาษี ณ ที่จ่ายตามมาตรา 50 ทวิ ซึ่งใช้ยืนยันว่าเคยถูกหักภาษีไว้แล้วเท่าไร และใครเป็นผู้นำส่ง
ในทางกลับกันฝั่งผู้จ่ายเงินก็ไม่ได้มีทางเลือกว่าจะหักหรือไม่หักตามใจชอบ หากกฎหมายกำหนดให้เงินได้ประเภทนั้นต้องหัก ผู้จ่ายต้องปฏิบัติให้ถูกต้อง หากไม่หัก ไม่ยื่น หรือยื่นล่าช้า อาจมีทั้งเงินเพิ่มและเบี้ยปรับตามที่กฎหมายกำหนดไว้
ดังนั้นถ้าพูดโดยสรุป การ “หักภาษี ณ ที่จ่าย ไม่ใช่เรื่องของคนรับเงินอย่างเดียว แต่เป็นหน้าที่ของคนจ่ายเงินด้วย” ถ้าสองฝั่งเข้าใจตรงกันตั้งแต่ก่อนออกใบแจ้งหนี้หรือก่อนทำสัญญา จะช่วยลดปัญหาคลาสสิกอย่างยอดไม่ตรง ใบ 50 ทวิ ไม่ครบ หรือยื่นแบบผิดประเภทได้มากเลยครับ
ใครบ้างที่ต้องจ่ายภาษีหัก ณ ที่จ่าย?
ระบบหัก ณ ที่จ่ายมีคนเกี่ยวข้องหลัก ๆ อยู่ 3 ฝ่าย คือ ผู้จ่ายเงิน ผู้รับเงิน และกรมสรรพากร
ผู้จ่ายเงิน คือ คนที่มีหน้าที่พิจารณาว่ารายการจ่ายนั้นเข้าหลักเกณฑ์ทางกฎหมาย และมีหน้าที่ต้องหักภาษีหรือไม่ ถ้าต้องหักก็ต้องหักให้ถูกอัตรา นำส่งให้ทันเวลา และออกหนังสือรับรองให้ผู้รับเงิน
ส่วนผู้รับเงินมีหน้าที่เก็บเอกสารหลักฐาน โดยเฉพาะหนังสือรับรองหัก ณ ที่จ่าย เพื่อใช้เป็นเครดิตภาษีตอนยื่นแบบประจำปี หากเป็นบุคคลธรรมดา รายได้แต่ละประเภทอาจถูกนำไปรวมคำนวณภาษีปลายปีต่างกัน ส่วนถ้าเป็นนิติบุคคล ก็จะนำเครดิตภาษีที่ถูกหักไว้ไปใช้ประกอบการคำนวณภาษีเงินได้นิติบุคคล
ในทางปฏิบัติ กลุ่มที่มักเกี่ยวข้องกับการหัก ณ ที่จ่ายบ่อย ได้แก่ บริษัทหรือห้างหุ้นส่วนนิติบุคคลที่จ่ายค่าบริการ ค่าเช่า ค่าวิชาชีพ ค่านายหน้า หรือค่าจ้างบางประเภทให้บุคคลธรรมดาหรือนิติบุคคล ส่วนกรณีเงินเดือนและค่าจ้างแรงงาน ก็จะอยู่ในระบบหักภาษีผ่านเงินเดือนหรือค่าจ้างอีกอีกแบบหนึ่ง
เงินได้ที่ต้องหักภาษี ณ ที่จ่าย มีอะไรบ้าง?
คำถามนี้มักมาพร้อมกับคำว่า “ต้องหักกี่เปอร์เซ็นต์” เพราะโดยหลักกฎหมายแล้วไม่มีคำตอบเดียวสำหรับทุกรายการ อัตราหัก ณ ที่จ่ายขึ้นอยู่กับประเภทเงินได้ ลักษณะของผู้รับเงิน และบางครั้งขึ้นอยู่กับเงื่อนไขเฉพาะของกฎหมายหรือมาตรการที่ใช้อยู่ในช่วงนั้น ๆ
เพื่อให้เข้าใจง่ายขึ้น ผมจะอธิบายตามประเภทเงินได้ที่คนทำธุรกิจและฟรีแลนซ์เจอบ่อย โดยยึดหลักภาพรวมจากคู่มือกรมสรรพากรและแหล่งอธิบายทางปฏิบัติที่ใช้กันในธุรกิจไทยเป็นหลักครับ
1. เงินเดือน (เงินได้ประเภทที่ 1)
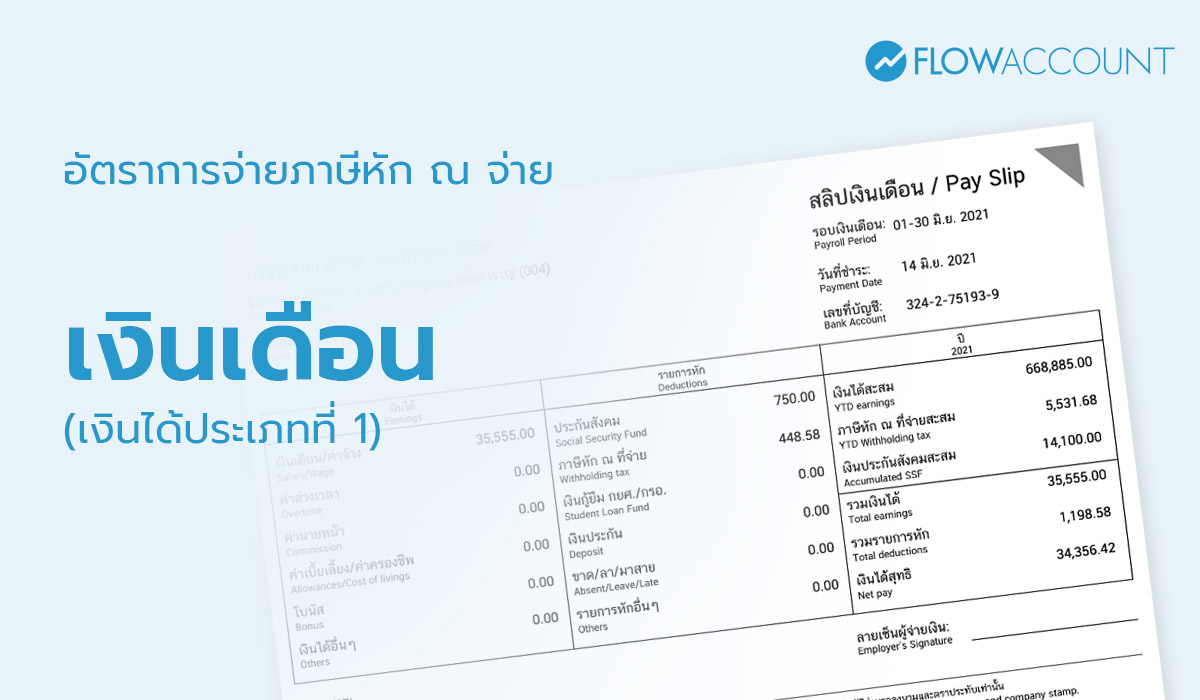
เงินได้ประเภทที่ 1 คือเงินได้จากการจ้างแรงงาน เช่น เงินเดือน ค่าจ้าง โบนัส เบี้ยเลี้ยง หรือประโยชน์เนื่องจากการจ้างงาน การหักภาษีของเงินได้กลุ่มนี้ไม่ได้ใช้อัตราคงที่แบบ 3% หรือ 5% เหมือนค่าบริการ แต่คำนวณตามหลักภาษีเงินได้บุคคลธรรมดาแบบก้าวหน้าแล้วเฉลี่ยหักไว้ตามครั้งที่มีการจ่าย ดังนั้นจึงมีโอกาสเริ่มต้นที่ 0% หรือไม่ถูกหัก หากคำนวณตามเกณฑ์แล้วพบว่ายังไม่ต้องเสียภาษี
นี่คือเหตุผลว่าทำไมคำว่า “หัก ณ ที่จ่ายกี่เปอร์เซ็นต์” ถ้าไปถามกับเงินเดือน จะตอบเป็นเลขเดียว หรืออัตราคงที่ไม่ได้ เพราะนายจ้างต้องคำนวณโดยประมาณภาษีทั้งปีของลูกจ้าง หักค่าลดหย่อนที่เกี่ยวข้อง แล้วเฉลี่ยหักเป็นรายเดือนตามหลักเกณฑ์ของเงินได้จากการจ้างแรงงาน
2. ค่าจ้างอิสระ ค่ารับทำงานเฉพาะกิจ และเงินได้จากหน้าที่หรือตำแหน่ง (เงินได้ประเภทที่ 2)
เงินได้ประเภทที่ 2 เป็นกลุ่มที่หลายคนสับสน โดยเฉพาะกรณีฟรีแลนซ์หรือผู้รับงานเป็นครั้งคราว เพราะในทางปฏิบัติมักมีการพูดติดปากว่า “จ้างฟรีแลนซ์ต้องหัก 3%” แต่ความเป็นจริงแล้วไม่ใช่แบบนั้น การหักภาษี ณ ที่จ่ายสำหรับเงินได้ประเภทที่ 2 จะใช้หลักการเดียวกันกับเงินเดือน (เงินได้ประเภทที่ 1) โดยคำนวณตามหลักเกณฑ์ของภาษีเงินได้บุคคลธรรมดา แล้วเฉลี่ยไว้ตามจำนวนครั้งที่มีการจ่าย
แต่อย่างไรก็ตาม ในทางปฎิบัติมักจะเลือกหัก 3% เป็นปกติ เนื่องจากสะดวกและรวดเร็ว แต่การทำแบบนี้อาจส่งผลต่อการตีความเรื่องประเภทเงินได้ที่ได้รับ และการคำนวณภาษีของผู้รับเงิน
3. ค่าแห่งกู๊ดวิลล์ ลิขสิทธิ์ และสิทธิอย่างอื่น (เงินได้ประเภทที่ 3)
การจ้างรับเหมา ทำของ หรือบริการต่าง ๆ หมายถึง การว่าจ้างให้ผู้รับจ้างทำสิ่งของหรือบริการให้ โดยที่ผู้รับจ้างจะต้องจัดหาอุปกรณ์หรือเครื่องมือหลักในการทำสิ่งของหรือบริการนั้น ๆ ด้วยตนเอง
เช่น บริการรับจ้างทำของ จ้างทำนามบัตร จ้างทำกราฟิก จ้างช่างภาพมาถ่ายรูป จ้างบล็อกเกอร์รีวิวสินค้า จ้างตกแต่งภายใน บริการสถานที่ ซอฟต์แวร์ โทรศัพท์ อินเทอร์เน็ต ก็เข้าข่ายนี้ เพราะถือเป็นการให้บริการ ที่ผู้รับจ้างจะต้องจัดเตรียมอุปกรณ์หรือเครื่องมือที่ใช้ทำสิ่งของหรือบริการนั้น ๆ ด้วยตนเอง
4. ดอกเบี้ย เงินปันผล และผลประโยชน์จากการลงทุน (เงินได้ประเภทที่ 4)
เงินได้ประเภทที่ 4 ตามมาตรา 40(4) เป็นกลุ่มรายได้ที่เกิดจากเงินทุนและการลงทุน เช่น ดอกเบี้ยเงินฝาก ดอกเบี้ยพันธบัตร ดอกเบี้ยหุ้นกู้ ดอกเบี้ยเงินให้กู้ยืม เงินปันผล เงินส่วนแบ่งกำไร รวมถึงผลประโยชน์จากการลงทุนหรือการโอนหลักทรัพย์และสินทรัพย์บางประเภทตามที่กฎหมายกำหนด
จุดสำคัญคือ เงินได้ประเภทที่ 4 ไม่ได้มีอัตราภาษีหัก ณ ที่จ่ายเหมือนกันทั้งหมด แต่ต้องดูว่าเป็นเงินได้ชนิดใด ใครเป็นผู้จ่าย และผู้รับเงินเป็นบุคคลธรรมดาหรือนิติบุคคล รวมถึงเป็นผู้มีถิ่นที่อยู่ทางภาษีในประเทศไทยหรือไม่
ตัวอย่างที่พบบ่อยสำหรับบุคคลธรรมดา คือ “ดอกเบี้ย” หลายประเภท เช่น ดอกเบี้ยเงินฝากธนาคาร ดอกเบี้ยหุ้นกู้ หรือดอกเบี้ยเงินกู้ยืมที่ได้รับจากบริษัทหรือนิติบุคคล จะถูกหักภาษี ณ ที่จ่ายในอัตรา 15% และผู้มีเงินได้สามารถเลือกไม่นำดอกเบี้ยดังกล่าวไปรวมคำนวณกับเงินได้อื่นตอนสิ้นปีได้ หรือที่เรียกกันว่า Final Tax แต่ถ้าเลือกนำมารวมคำนวณภาษี ก็สามารถนำภาษีที่ถูกหักไว้มาเป็นเครดิตภาษีได้ ซึ่งอาจเป็นประโยชน์สำหรับผู้ที่มีฐานภาษีต่ำกว่า 15%
ส่วน “เงินปันผล” ที่บุคคลธรรมดาผู้อยู่ในประเทศไทยได้รับจากบริษัทหรือห้างหุ้นส่วนนิติบุคคลที่ตั้งขึ้นตามกฎหมายไทย โดยทั่วไปผู้จ่ายจะหักภาษี ณ ที่จ่าย 10% ผู้รับสามารถเลือกให้ภาษีที่ถูกหัก 10% นั้นเป็น Final Tax และไม่นำเงินปันผลมารวมคำนวณกับเงินได้อื่นก็ได้
อีกทางเลือกหนึ่งคือ นำเงินปันผลมารวมคำนวณภาษีปลายปี ซึ่งในกรณีที่เงินปันผลนั้นเข้าเงื่อนไข ผู้มีเงินได้อาจมีสิทธิใช้ “เครดิตภาษีเงินปันผล” จากภาษีเงินได้นิติบุคคลที่บริษัทได้เสียไว้ก่อนจ่ายเงินปันผล แล้วนำเครดิตดังกล่าวมาหักออกจากภาษีเงินได้บุคคลธรรมดาที่ต้องเสีย ดังนั้น การเลือก Final Tax 10% หรือเลือกนำเงินปันผลมารวมคำนวณภาษี จึงควรเปรียบเทียบผลภาษีของแต่ละคนก่อนตัดสินใจ เพราะทางเลือกที่เหมาะสมอาจแตกต่างกัน
ต้องบอกว่าเงินได้ประเภทที่ 4 มีรายละเอียดและข้อยกเว้นค่อนข้างมาก หากเป็นธุรกรรมเฉพาะ เช่น ตราสารหนี้ กองทุนรวม หุ้นต่างประเทศ หรือสินทรัพย์ดิจิทัล ควรตรวจสอบหลักเกณฑ์ของรายได้นั้นโดยตรงอีกครั้งครับ
5. ค่าเช่าทรัพย์สิน (เงินได้ประเภทที่ 5)
ค่าเช่าเป็นหนึ่งในรายการที่ธุรกิจเจอบ่อยมาก ไม่ว่าจะเช่าสำนักงาน เช่าโกดัง เช่ารถ หรือเช่าอุปกรณ์ โดยภาพรวมในทางปฏิบัติ การจ่ายค่าเช่าให้บุคคลธรรมดาหรือนิติบุคคลมักเกี่ยวข้องกับการหักภาษี ณ ที่จ่าย และเป็นรายการที่ควรถามให้ชัดตั้งแต่ก่อนทำสัญญาว่า “ยอดนี้รวมภาษีหัก ณ ที่จ่ายหรือยัง” ซึ่งอัตราโดยปกติคือ 5%
เหตุผลที่ต้องคุยกันก่อน เพราะถ้าเจ้าของทรัพย์สินคิดค่าเช่า 50,000 บาท แต่ผู้เช่าหักภาษีตามกฎหมาย ผู้ให้เช่าอาจได้รับเงินจริงไม่เต็มตามตัวเลขในใบแจ้งหนี้ ถ้าไม่ได้ตกลงไว้ก่อน ก็เป็นจุดเริ่มต้นของความเข้าใจผิดได้ง่ายมาก โดยเฉพาะผู้ให้เช่ารายย่อยที่ไม่คุ้นกับระบบหักภาษี ณ ที่จ่าย
6 วิชาชีพอิสระ (เงินได้ประเภทที่ 6)
เงินได้ประเภทที่ 6 คือรายได้จากวิชาชีพอิสระ เช่น กฎหมาย การประกอบโรคศิลปะ วิศวกรรม สถาปัตยกรรม การบัญชี และประณีตศิลปกรรม กลุ่มนี้มักมีอัตราหัก ณ ที่จ่ายที่คนทำธุรกิจคุ้นเคย และพบได้บ่อยในการจ้างที่ปรึกษา ทนายความ สถาปนิก หรือผู้สอบบัญชีนั่นคือ 3%
7. รับเหมา ทำของ และกิจการบางประเภท (เงินได้ประเภทที่ 7) และ การทำธุรกิจ การพาณิชย์ เกษตร อุตสาหกรรม ขนส่ง และบริการอื่น ๆ (เงินได้ประเภทที่ 8)
เงินได้ประเภทที่ 7 และ เงินได้ประเภทที่ 8 เป็นหมวดใหญ่ที่ครอบคลุมกิจการหลายอย่าง เช่น การรับเหมา ธุรกิจ การพาณิชย์ เกษตร อุตสาหกรรม ขนส่ง และบริการทั่วไป ในทางปฏิบัติ “ค่าบริการ 3%” ที่คนพูดกันบ่อย มักเชื่อมโยงกับรายได้กลุ่มนี้ในหลายสถานการณ์ทางธุรกิจได้ครับ
ตารางสรุปการหักภาษี ณ ที่จ่าย
สรุปตารางหักภาษี ณ ที่จ่าย เพื่อความเข้าใจง่าย สรุปได้ตามรูปนี้
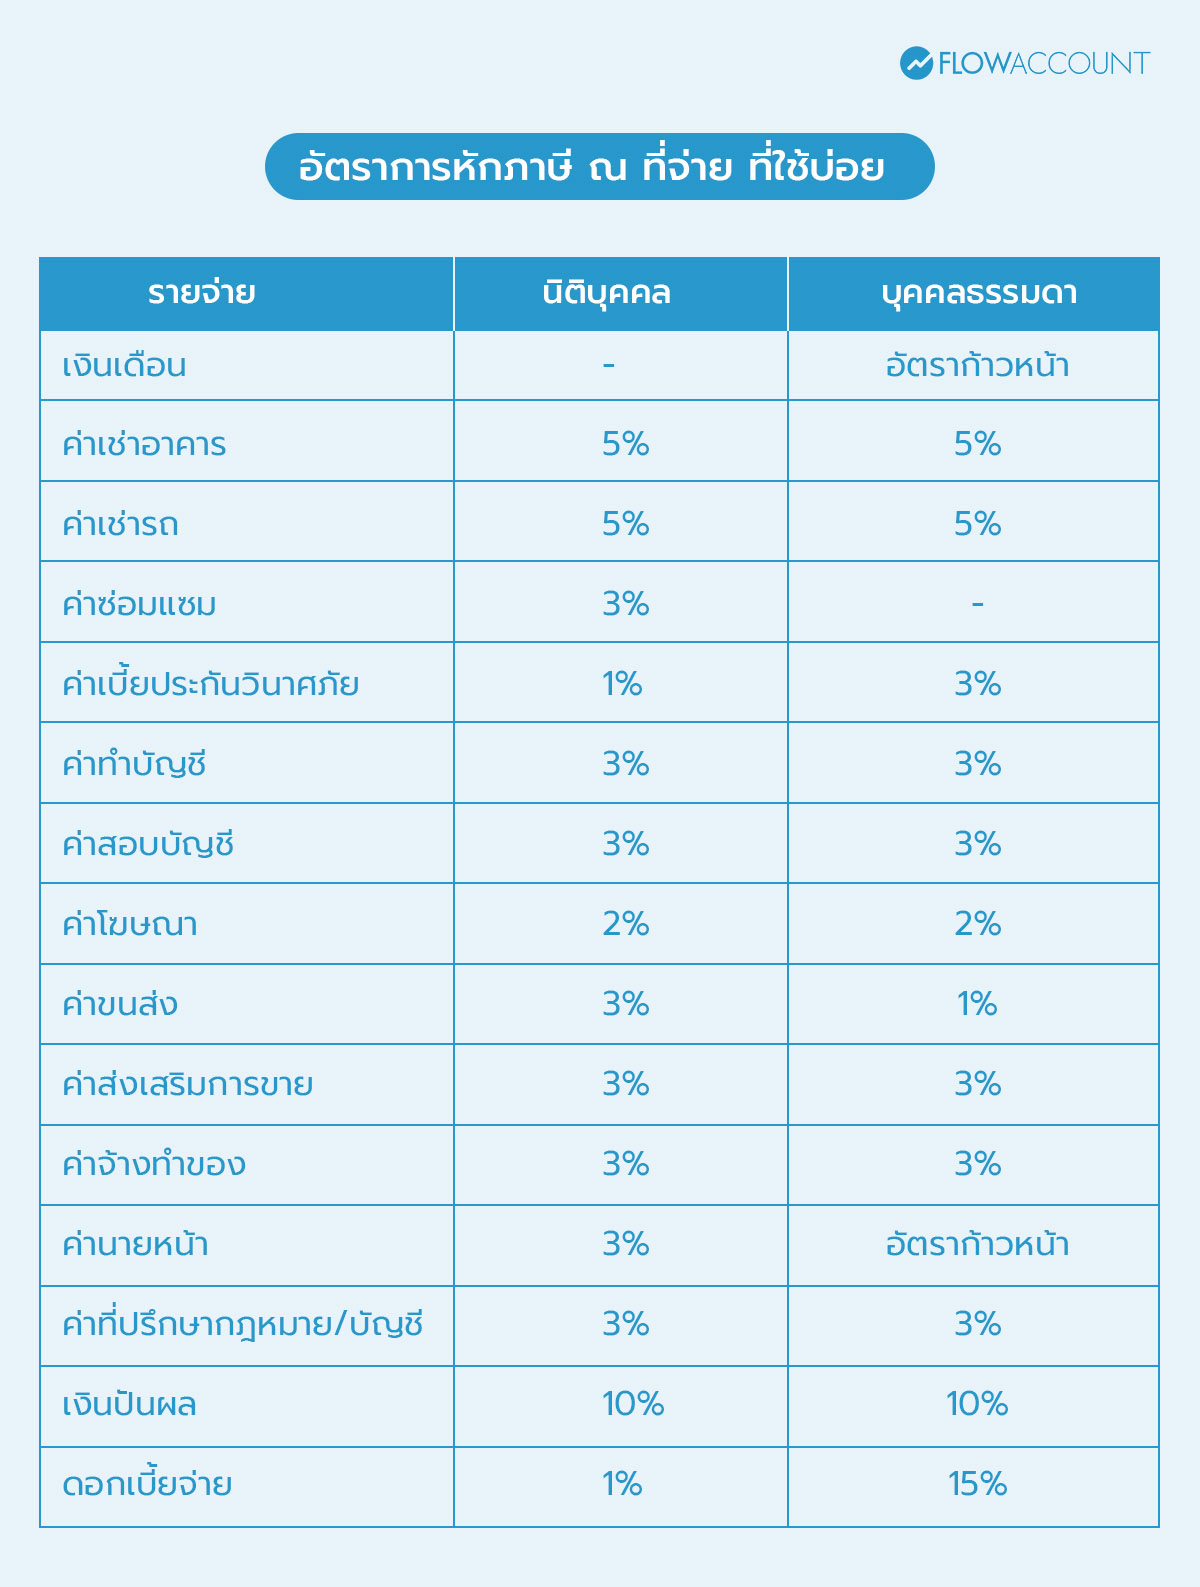
คำนวณภาษีหัก ณ ที่จ่าย และคำนวณภาษีมูลค่าเพิ่มออนไลน์
อย่างไรก็ตาม ตารางนี้ใช้เป็นแนวทางได้ แต่ถ้าหากรายการจ่ายเงินมีความซับซ้อน เช่น ผสมค่าแรงกับค่าวัสดุ มีสิทธิ์ใช้ทรัพย์สินทางปัญญา หรือมีลักษณะรับเหมาบางส่วน ควรพิจารณาเอกสารและเงื่อนไขสัญญาประกอบด้วยนะครับ
วิธีคำนวณภาษีหัก ณ ที่จ่าย
วิธีคำนวณภาษีหัก ณ ที่จ่าย
พอรู้ว่าอะไรต้องหักและหักกี่เปอร์เซ็นต์แล้ว คำถามถัดมาคือ “คำนวณยังไง” โดยทั่วไปการคำนวณมีทั้งกรณีหักจากยอดที่จ่ายจริงตามปกติ เช่น ถ้ามีรายได้จำนวน 10,000 บาท และอัตราหัก ณ ที่จ่าย 5% นั่นแปลว่าเราจะถูกหักภาษีไว้จำนวน 500 บาท และได้รับเงินจำนวน 9,500 บาท
อีกกรณีที่ผู้จ่ายตกลงรับภาระภาษีให้ผู้รับ ซึ่งมักเรียกว่า “ออกภาษีให้” หลักที่ควรแยกให้ออกมีอย่างน้อย 2 แบบ คือ แบบออกให้ตลอด และแบบออกให้ครั้งเดียว สองคำนี้ฟังดูคล้ายกัน แต่ผลตัวเลขไม่เหมือนกัน และใช้ในบริบทต่างกัน
1. ภาษีหัก ณ ที่จ่ายแบบออกให้ตลอด
กรณีนี้หมายถึง ผู้จ่ายต้องการให้ผู้รับได้เงินสุทธิครบตามที่ตกลง และผู้จ่ายเป็นคนรับภาระภาษีหัก ณ ที่จ่ายให้ด้วย สูตรที่ใช้โดยทั่วไปคือ
ภาษีหัก ณ ที่จ่าย = จำนวนเงินที่ผู้รับต้องการรับสุทธิ×อัตราภาษี / (100-อัตราภาษี)
ตัวอย่างเช่น
ต้องการให้คนรับเงินได้เงินสุทธิ 10,000 บาท และอัตราหัก ณ ที่จ่าย 5% ภาษีที่ต้องคำนวณออกให้ตลอดจะเท่ากับ 10,000 x 5 / 95 = 526.32 บาท ดังนั้นฐานรายได้ที่ถือเป็นเงินได้จะกลายเป็น 10,526.32 บาท และภาษีที่นำส่งคือ 526.32 บาท
2. ภาษีหัก ณ ที่จ่ายแบบออกให้ครั้งเดียว
กรณีนี้เป็นการออกภาษีให้ในลักษณะเฉพาะครั้ง ซึ่งผลทางภาษีแตกต่างจากแบบออกให้ตลอด ในทางปฏิบัติ การใช้งานต้องดูเงื่อนไขรายการและรูปแบบข้อตกลงให้ชัด แต่โดยปกติจะถือว่าเป็นรายได้เพิ่มของผู้รับเงิน
ตัวอย่างเช่น จ่ายค่าเช่าจำนวน 10,000 บาท และอัตราหัก ณ ที่จ่าย 5% การออกภาษีให้ 1 ครั้ง จะกลายเป็นว่ามีรายได้ค่าเช่าเป็น 10,500 บาท (รวม 500 เป็นเงินได้เพิ่ม) และหัก ณ ที่จ่ายในอัตรา 5% คือ 525 บาท แทน ผู้รับจะได้รับเงินจำนวน 9,995 บาท
ยอดภาษีต้องหักก่อนหรือหลัง VAT?
อีกคำถามยอดฮิตคือ “หักภาษี ณ ที่จ่ายก่อนหรือหลัง VAT” หลักที่ใช้กันทั่วไปในทางปฏิบัติคือ การหักภาษี ณ ที่จ่ายจะอิงจากมูลค่าค่าบริการหรือค่าสินทรัพย์ตามฐานที่เกี่ยวข้อง ไม่รวมภาษีมูลค่าเพิ่มในหลายกรณีที่พบทั่วไป
ถ้าค่าบริการ 10,000 บาท และ VAT 700 บาท โดยอัตราหัก ณ ที่จ่าย 3% ผู้จ่ายเงินจะหัก 3% จาก 10,000 บาท ไม่ใช่จาก 10,700 บาท
ขั้นตอนและวิธีการนำส่งภาษีหัก ณ ที่จ่าย
หลังจากที่หักภาษีไว้แล้ว งานยังไม่จบ เพราะหน้าที่สำคัญของผู้จ่ายคือการนำส่งภาษีและออกเอกสารให้ถูกต้องทั้งหมดครับ โดยขั้นตอนภาพรวมมีดังนี้
1. ตรวจสอบก่อนว่ารายการจ่ายค่าอะไร
2. รายการจ่ายดังกล่าวเข้าข่ายต้องหักภาษีหรือไม่ และเป็นเงินได้ประเภทใด
3. เช็คสถานะผู้รับเงินว่าเป็นบุคคลธรรมดาหรือนิติบุคคล เพราะมีผลต่อแบบยื่นที่ต้องใช้
4. คำนวณภาษีหัก ณ ที่จ่ายตามอัตราที่ถูกต้อง และตกลงกับคู่ค้าให้ชัดว่ายอดที่แจ้งเป็นยอดก่อนหรือหลังหักภาษี
5. จ่ายเงินจริงหลังหักภาษี และออกหนังสือรับรองการหักภาษี ณ ที่จ่ายให้ผู้รับเงิน
6. นำส่งภาษีที่หักไว้ต่อกรมสรรพากรภายในกำหนดเวลาพร้อมการยื่นแบบที่ถูกต้อง
แบบที่ใช้ยื่นรายการภาษีหัก ณ ที่จ่าย
สำหรับแบบที่ใช้ยื่นแสดงรายการภาษีหัก ณ ที่จ่าย จะไม่ได้ใช้แบบเดียวกันทุกกรณี แต่ต้องพิจารณาทั้ง “ประเภทของเงินได้” และ “สถานะของผู้รับเงิน” ว่าเป็นบุคคลธรรมดาหรือนิติบุคคล
ตัวอย่างเช่น หากผู้รับเงินเป็นบุคคลธรรมดา แบบที่ใช้จะแตกต่างกันตามประเภทเงินได้ เช่น ภ.ง.ด.1 ใช้กับเงินเดือน ค่าจ้าง และเงินได้จากการทำงานบางประเภท ภ.ง.ด.2 ใช้กับเงินได้ประเภทดอกเบี้ย เงินปันผล ค่าสิทธิ และเงินได้จากการลงทุนบางกรณี ส่วน ภ.ง.ด.3 ใช้กับการจ่ายเงินได้ประเภทที่ 5-8 เช่น ค่าเช่า ค่าวิชาชีพอิสระ ค่ารับเหมา หรือค่าบริการต่าง ๆ ให้แก่บุคคลธรรมดา
แต่หากผู้รับเงินเป็นบริษัทหรือห้างหุ้นส่วนนิติบุคคล โดยทั่วไปผู้จ่ายจะใช้แบบ ภ.ง.ด.53 สำหรับการนำส่งภาษีที่หักไว้ เช่น ค่าเช่า ค่าบริการ ค่าจ้างทำของ หรือเงินได้อื่นที่กฎหมายกำหนดให้ต้องหักภาษี ณ ที่จ่าย
ดังนั้น การเลือกแบบยื่นภาษีหัก ณ ที่จ่ายจึงไม่ควรดูเฉพาะว่า “จ่ายเงินค่าอะไร” แต่ต้องดูควบคู่กันด้วยว่า “จ่ายให้ใคร” เพราะเงินจำนวนเดียวกันหรือค่าใช้จ่ายลักษณะเดียวกัน หากผู้รับเงินมีสถานะแตกต่างกัน ก็อาจต้องใช้อัตราหักและแบบนำส่งภาษีที่แตกต่างกันได้
อย่างไรก็ตามปัจจุบันผู้ประกอบการจำนวนมากนิยมยื่นภาษีหัก ณ ที่จ่ายแบบออนไลน์มากขึ้น เพราะช่วยลดงานเอกสารและจัดการข้อมูลได้สะดวกขึ้น
ปัจจุบันมีอีกทางเลือกหนึ่งคือระบบ e-Withholding Tax ซึ่งเป็นบริการที่ให้การโอนเงินและการหักภาษีเชื่อมกันในขั้นตอนเดียวผ่านความร่วมมือกับธนาคาร โดยช่วยลดภาระงานเรื่องการนำส่งภาษีและการออกหนังสือรับรองการหักภาษี ณ ที่จ่ายครับ
หนังสือรับรองหัก ณ ที่จ่าย สำคัญอย่างไร
หนังสือรับรองการหักภาษี ณ ที่จ่าย หรือที่หลายคนเรียกว่า “ใบ 50 ทวิ” เป็นเอกสารหลักฐานที่ยืนยันว่ามีการหักภาษีและนำส่งไว้แล้ว สำหรับผู้รับเงิน เอกสารนี้สำคัญมาก เพราะใช้เป็นหลักฐานการนำภาษีไปหักลบจากยอดที่คำนวณได้ (เครดิตภาษี) ตอนยื่นภาษีประจำปี และบางครั้งยังใช้เป็นหลักฐานแสดงรายได้กับสถาบันการเงินในการขอสินเชื่อได้อีกด้วย
สาระสำคัญในเอกสารโดยทั่วไปจะมีข้อมูลของผู้จ่าย ผู้ถูกหัก จำนวนเงินที่จ่าย จำนวนภาษีที่หัก และรายละเอียดตามแบบที่กฎหมายกำหนด ถ้าข้อมูลผิด เช่น ชื่อผิด เลขประจำตัวผู้เสียภาษีผิด หรือยอดหักไม่ตรง ก็อาจสร้างปัญหาตอนยื่นภาษีหรือขอคืนภาษีได้ครับ ดังนั้นอย่าลืมตรวจสอบข้อมูลให้ถูกต้องทุกครั้งด้วยนะครับ
ในโลกชีวิตจริง ปัญหาเรื่องหัก ณ ที่จ่ายไม่ได้เกิดเพราะไม่รู้ทฤษฎีอย่างเดียว แต่เกิดเพราะขั้นตอนหน้างานมันเยอะ ทั้งออกใบแจ้งหนี้ บันทึกยอดสุทธิ ตรวจอัตรา ออกหนังสือรับรอง และตามเอกสารตอนยื่นแบบ ถ้าทำมือทั้งหมด โอกาสผิดก็มากขึ้น โดยเฉพาะกิจการที่มีรายการจ่ายหลายประเภทและมีทั้งบุคคลธรรมดากับนิติบุคคลปะปนกัน
นี่คือจุดที่โปรแกรมบัญชีเข้ามาช่วยได้ คือการทำให้เจ้าของกิจการเห็นภาพเอกสาร รายการจ่าย และข้อมูลภาษีในที่เดียวมากขึ้น เมื่อข้อมูลการจ่ายเงินกับเอกสารบัญชีเชื่อมกันดีขึ้น ก็ช่วยลดปัญหายอดคลาดเคลื่อน การตามใบหัก ณ ที่จ่าย และการเตรียมข้อมูลเพื่อยื่นภาษีในแต่ละเดือนได้อย่าง Flowaccount ก็ถือเป็นอีกทางเลือกหนึ่งที่ช่วยเรื่องนี้กับผู้ประกอบการและนักบัญชีได้ครับ
เอาจริง ๆ ผมมองว่าภาษีหัก ณ ที่จ่ายไม่ใช่เรื่องยากเกินเข้าใจ แต่เป็นเรื่องที่ “วุ่น” ถ้าเอกสารไม่เป็นระบบ ยิ่งธุรกิจเริ่มโต มีฟรีแลนซ์ มีผู้รับเหมา มีเจ้าของที่ มีเอเจนซีเข้ามาเกี่ยวหลายฝั่ง การมีระบบที่ช่วยจัดการเอกสารตั้งแต่ต้นย่อมดีกว่าครับ
คำถามที่พบบ่อย (FAQ) เกี่ยวกับ ภาษีหัก ณ ที่จ่าย
1. ภาษีหัก ณ ที่จ่าย คืออะไร?
ตอบ: ภาษีหัก ณ ที่จ่าย คือ การที่ผู้จ่ายเงินหักภาษีบางส่วนจากเงินที่ต้องจ่ายให้ผู้รับ แล้วนำส่งให้กรมสรรพากรแทนผู้รับเงินตามกฎหมาย สำหรับผู้รับเงิน ภาษีที่ถูกหักไว้นี้มักใช้เป็นเครดิตภาษีได้ตอนยื่นแบบประจำปี หากมีหนังสือรับรองหัก ณ ที่จ่ายครบ
2. หักภาษี ณ ที่จ่ายก่อนหรือหลัง VAT?
ตอบ: ในทางปฏิบัติทั่วไป การหักภาษี ณ ที่จ่ายมักคำนวณจากมูลค่าก่อน VAT เช่น ค่าบริการ 10,000 บาท VAT 700 บาท ถ้าอัตราหัก 3% มักหักจาก 10,000 บาท อย่างไรก็ดี ควรตรวจสอบลักษณะรายการและเอกสารให้ชัดทุกครั้งก่อนบันทึกและยื่นแบบ
3. ภ.ง.ด.3 และ ภ.ง.ด.53 ต่างกันอย่างไร?
ตอบ: ภ.ง.ด.3 ใช้สำหรับการนำส่งภาษีหัก ณ ที่จ่ายกรณีจ่ายเงินให้บุคคลธรรมดา ส่วน ภ.ง.ด.53 ใช้กรณีจ่ายเงินให้บริษัทหรือห้างหุ้นส่วนนิติบุคคล แม้รายการจ่ายจะคล้ายกัน แต่ถ้าสถานะผู้รับเงินต่าง แบบยื่นก็เปลี่ยนตามไปด้วย
4. จ้างฟรีแลนซ์ต้องหักภาษี ณ ที่จ่ายกี่เปอร์เซ็นต์?
ตอบ: คำตอบที่ถูกต้องคือ “ไม่ควรเหมารวมว่าต้อง 3% ทุกกรณี” เพราะต้องดูว่ารายได้ของฟรีแลนซ์เข้าประเภทเงินได้ใดและลักษณะงานเป็นแบบไหน ในทางปฏิบัติหลายธุรกิจใช้ 3% กับค่าบริการ แต่มีข้อถกเถียงและรายละเอียดเรื่องการจัดประเภทเงินได้ที่ควรพิจารณาให้รอบคอบอีกทีหนึ่งครับ
5. หากไม่หักภาษี ณ ที่จ่าย หรือยื่นล่าช้า จะมีโทษอย่างไรบ้าง?
ตอบ: หากผู้จ่ายเงินมีหน้าที่ต้องหักภาษีแต่ไม่หัก หรือหักแล้วไม่นำส่ง/ยื่นล่าช้า อาจมีเบี้ยปรับและเงินเพิ่มตามที่กฎหมายกำหนด
6. ต้องหักภาษี ณ ที่จ่ายทุกครั้งหรือไม่?
ตอบ:ไม่จำเป็นต้องหักทุกครั้ง เพราะต้องดูว่ารายการจ่ายนั้นเข้าหลักเกณฑ์ที่กฎหมายกำหนดหรือไม่ และผู้รับเงินเป็นใคร โดยทั่วไปจะหัก ต่อเมื่อเป็นการจ่ายเงินเกิน 1,000 บาทขึ้นไปต่อครั้ง รวมถึงสัญญาต่อเนื่องที่มูลค่ารวมเกิน 1,000 บาท ถ้าไม่เข้าเกณฑ์ ก็ไม่มีหน้าที่หัก แต่ถ้าเข้าเกณฑ์แล้วไม่หัก ความเสี่ยงจะตกกับผู้จ่ายเงินโดยตรง